Après plus de 15 années d’entrepreneuriat et deux exits complets, une société SaaS B2B cédée en 2018 et une entreprise de services à forte récurrence en 2023 –, j’ai accompagné plus de 40 dirigeants dans la préparation et la réalisation de leur sortie. Ces expériences m’ont permis de formaliser une grille d’analyse précise qui sépare les entreprises « vendables » des entreprises « premium ».
Selon le Panorama annuel In Extenso Finance / Epsilon Research, le volume des transactions PME en France a progressé de +27 % en 2024 pour atteindre 1 226 opérations. Le marché reste dynamique en 2025-2026, porté par des acquéreurs français (88 % des deals) disposant de liquidités importantes. Pourtant, seuls les dossiers parfaitement préparés obtiennent les multiples élevés : entre 6x et 8,5x l’EBITDA en moyenne pour les entreprises « exit-ready », contre 4x à 5,5x pour les autres. Une décote de 20 à 40 % est courante dès que deux signaux faibles apparaissent.
Dans quels contextes vendre son entreprise
Vendre son entreprise, ce n’est pas seulement « avoir les bons signaux internes ». C’est aligner quatre contextes en même temps. Quand les quatre sont au vert, vous multipliez vos chances d’obtenir un multiple élevé (6 à 9,5× EBITDA selon les cas en 2026). Quand un seul est rouge, la valorisation chute de 20 à 40 % en moyenne.
1. La santé de votre entreprise (le pilier interne)
C’est la partie la plus visible : croissance régulière, rentabilité solide, récurrence élevée, équipe autonome, comptes nickel, risques maîtrisés. C’est exactement ce que détaillent les 9 signaux positifs ci-dessous. Sans une santé robuste, même dans un marché excellent, les acquéreurs appliquent une décote immédiate.
2. Les conditions de marché de votre secteur
Votre secteur est-il en croissance ou en consolidation ? Y a-t-il des acheteurs actifs ? En 2026, les secteurs les plus chauds restent : SaaS/tech (multiples 8-12×), services B2B récurrents (6,5-9×), transition écologique/santé (7-10×), industrie « premium » (5,5-8×). Les acheteurs (fonds, industriels) paient plus cher les boîtes qui leur apportent de la récurrence ou une position dominante.
3. Votre situation personnelle et votre projet de vie
Vous avez 35 ans et vous voulez scaler encore 3 ans ? Vous avez 57 ans et vous rêvez de voyages + transmission progressive ? Le meilleur moment, c’est quand vous êtes prêt mentalement et financièrement (pas de burnout, projet post-cession clair, structure patrimoniale anticipée). Sinon vous risquez de brader ou de regretter.
4. La conjoncture économique et fiscale française
En mars 2026 :
- Croissance PIB attendue +1,0 % à +1,1 % (Banque de France / Insee)
- Inflation maîtrisée autour de 1,3 %
- Taux d’intérêt longs (OAT 10 ans) stabilisés ~3,7-3,9 %
- Liquidités abondantes chez les acquéreurs français (88 % des deals PME restent domestiques)
Le marché des transmissions PME reste très actif (plus de 5 000-5 600 opérations par an ces dernières années). La fiscalité 2026 reste favorable avec l’apport-cession via holding et le Pacte Dutreil (abattement 75 % possible).
Tableau récap à ajouter ici:
| Contexte | Vert = vendre bientôt | Orange = attendre 6-12 mois | Rouge = reporter 18-36 mois |
|---|---|---|---|
| Santé entreprise | 7+ signaux positifs | 4-6 | <4 ou 2+ négatifs |
| Conditions secteur | Multiples >7× | 5-7× | <5× ou crise secteur |
| Situation personnelle | Projet clair + énergie | En réflexion | Burnout ou urgence |
| Conjoncture éco/fiscale | Croissance >0,8 % + liquidités | Stagnation | Récession ou fiscalité lourde |
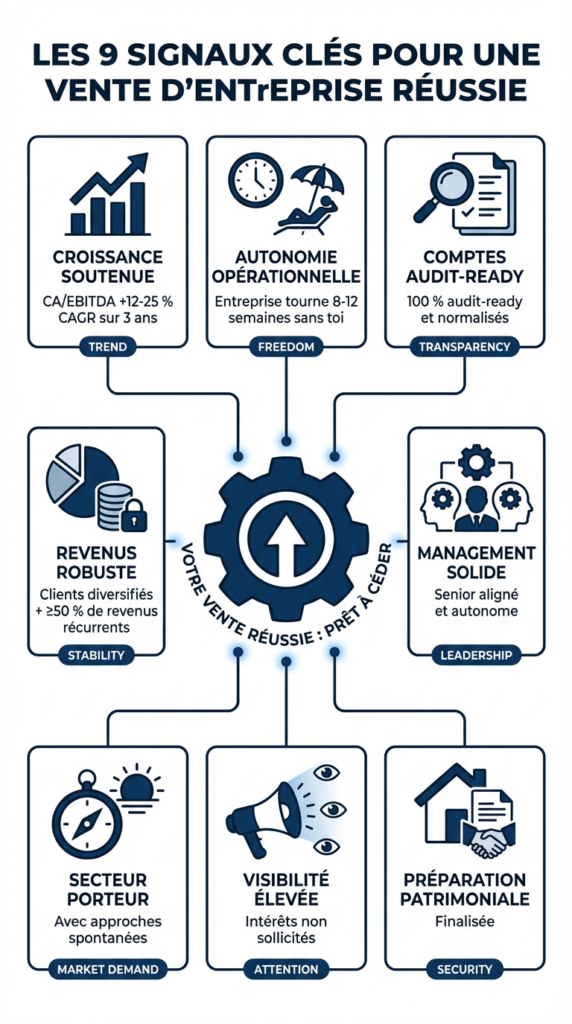
Voici les 9 signaux que je vérifie systématiquement avant de valider le lancement d’un process. Chacun est illustré d’exemples concrets et d’impacts chiffrés issus de mes propres exits ou de mandats récents.
1. Une croissance régulière du chiffre d’affaires et de l’EBITDA, visible et prévisible sur au moins trois exercices
Les acquéreurs exigent une courbe lisible, sans à-coups ni one-off. Idéalement un CAGR de +12 à +25 % sur 3 ans avec des marges EBITDA stables ou en hausse (cible 15-25 %). Les projections à 36 mois doivent reposer sur des contrats signés ou des pipelines qualifiés, pas sur des hypothèses optimistes.
Dans mon exit SaaS de 2018, une croissance annuelle moyenne de 18 % avec EBITDA passant de 18 % à 22 % a permis de négocier 7,2x l’EBITDA au lieu des 5,8x initialement proposés. Le fonds acquéreur a validé la visibilité grâce à un churn <6 % et un pipeline couvert à 85 % sur 18 mois.
Voici un exemple de trajectoire idéale que j’observe chez mes clients :
| Année | CA (k€) | Croissance % | EBITDA % | EBITDA (k€) |
|---|---|---|---|---|
| N-2 | 2 800 | + - | 16 % | 448 |
| N-1 | 3 360 | +20 % | 19 % | 638 |
| N | 4 030 | +20 % | 22 % | 887 |
| N+1 (prévision) | 4 835 | +20 % | 23 % | 1 112 |
Exemple de croissance observée chez un client SaaS, valorisation passée de 5,8x à 7,2x
2. L’entreprise fonctionne sans vous au quotidien (key-man risk zéro)
Vous devez pouvoir vous absenter 8 à 12 semaines consécutives sans impact mesurable sur le CA, les marges ou les opérations. C’est le test ultime.
Lors de mon deuxième exit en 2023, j’étais déjà en retrait opérationnel depuis 18 mois. L’acquéreur industriel a constaté en due diligence que le DG prenait 100 % des décisions courantes et que le directeur commercial pilotait seul le pipe. Résultat : aucune clause d’earn-out longue et une offre finale supérieure de 1,2 multiple.
3. Des comptes normalisés, audit-ready et parfaitement transparents
Comptabilité aux normes françaises ou IFRS, séparation stricte pro/perso, EBITDA ajusté documenté ligne par ligne, provisions réalistes, 3 années de comptes audités sans réserve majeure. Chaque anomalie détectée coûte cher.
Chez un client industriel que j’ai accompagné, la simple régularisation de 180 k€ de charges personnelles non déductibles a fait baisser l’offre de 2,4 M€ en une nuit. À l’inverse, un dossier « clean » permet souvent de gagner 0,8 à 1,5 multiple.
4. Une base clients diversifiée avec un taux de récurrence élevé
Aucun client ne doit dépasser 15-20 % du CA. Minimum 40 % (idéalement 60-70 %) de revenus récurrents. Un taux de rétention >90 % est un accélérateur majeur.
Dans mon exit SaaS, 68 % de MRR et 94 % de rétention ont justifié un multiple de 9,1x, exceptionnel pour une PME française en 2018.
| Indicateur | Seuil acceptable | Impact sur multiple |
|---|---|---|
| Client max % CA | <20 % | +0,5 à +1,5x |
| Récurrence | ≥50 % | +1 à +2x |
| Rétention | ≥92 % | +0,8x |
Impact concret sur la valorisation, données observées 2023-2025
5. Une équipe de management senior autonome et alignée
DG, DAF, directeur commercial et ops en place depuis au moins 24 mois, avec contrats de rétention et intéressement au capital. Ils doivent rester post-closing.
Les fonds paient premium uniquement quand ils achètent une machine, pas une personne. Dans 9 mandats sur 10 que j’ai suivis, la présence d’un management solide a évité toute décote liée au départ du dirigeant.
6. Des processus documentés, digitalisés et scalables
Manuel d’exploitation complet, CRM/ERP interconnectés, reporting automatisé, procédures qualité. L’acquéreur doit voir immédiatement comment doubler la taille sans tout réinventer.
Chez un client services B2B, le playbook opérationnel détaillé a permis à l’acquéreur de projeter +35 % de croissance sans embauches massives, ajoutant directement 1,8 multiple à la valorisation.
7. Un positionnement dans un secteur porteur et en consolidation
Tech, services récurrents, transition écologique et santé bénéficient des multiples les plus élevés en 2026. Deux ou trois approches spontanées dans les 12 derniers mois confirment que le marché vous valorise déjà.
8. Une visibilité forte avec des marques d’intérêt non sollicitées
Vous recevez régulièrement des messages ou appels d’intermédiaires sans avoir mis la société en vente. C’est souvent le meilleur timing : l’offre arrive quand tout va bien.
« Une cession réussie n’est pas une question de chance. C’est le résultat d’une préparation méthodique qui commence quand tout va bien. »
9. Une préparation personnelle et patrimoniale aboutie
Vous savez exactement ce que vous ferez après la cession et vous avez déjà structuré la fiscalité de la plus-value (apport-cession via holding, etc.) avec un avocat fiscaliste de premier plan. C’est le signal le plus sous-estimé mais celui qui évite les regrets.
Les 9 signaux positifs, checklist à cocher
- Croissance CA/EBITDA +12-25 % CAGR sur 3 ans
- Autonomie totale (8-12 semaines sans vous)
- Comptes 100 % audit-ready
- Clients diversifiés + récurrence ≥50 %
- Management senior aligné et retenu
- Processus documentés et scalables
- Secteur porteur avec approches spontanées
- Visibilité marché forte
- Préparation patrimoniale finalisée
Les 5 signaux qui prouvent que ce n’est pas encore le moment
- Vous restez le centre névralgique (key-man risk élevé) Clients, fournisseurs et équipes vous appellent directement. Décote systématique de 25 à 40 % et earn-out sévère.
- Comptabilité opaque ou non normalisée Chaque anomalie détectée coûte 5 à 15 % de la valorisation finale.
- Stagnation ou baisse du chiffre d’affaires Un CA en recul sur deux exercices fait fuir 80 % des acquéreurs sérieux. J’ai vu une ETI perdre 3,2 M€ de valeur pour cette seule raison.
- Concentration excessive clients ou fournisseurs Un client >25 % ou un fournisseur >50 % des achats crée un risque rédhibitoire qui retarde le process de 12 à 24 mois.
- Litiges, risques fiscaux ou sociaux non résolus Chaque squelette découvert peut diviser l’offre par deux.
Attention, Ne lance jamais un process dans ces conditions
Si vous identifiez deux signaux rouges ou plus, la probabilité de vendre dans de bonnes conditions tombe sous 30 %. Une préparation structurée de 18 à 36 mois permet, dans 85 % des cas que j’ai accompagnés, d’augmenter la valorisation de 30 à 80 %.
Une fois que tout est aligné : comment se passe concrètement une vente ?
Vous n’avez pas besoin de tout maîtriser aujourd’hui, mais voici les grandes lignes pour ne pas être surpris :
À qui pouvez-vous vendre ?
- Acheteurs stratégiques (industriels) : souvent le meilleur prix (synergies).
- Fonds d’investissement / Private Equity : très actifs en 2026, aiment la récurrence et les équipes en place.
- MBO / MBI : votre équipe ou un manager externe (souvent avec un fonds).
- Repreneurs individuels ou family offices.
- Pour les jeunes scale-ups : sortie partielle ou totale vers un autre VC ou un Business Angel de plus grande taille (moins fréquent pour une cession 100 %).
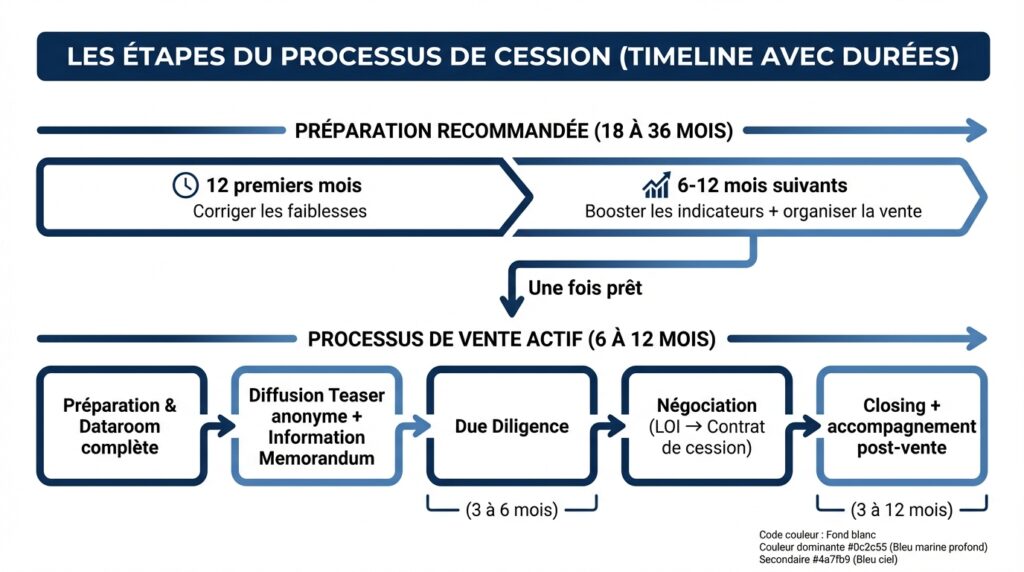
Comment ça se déroule en pratique (processus type 6-12 mois) ?
- Préparation (dataroom complète : tous les contrats, IP, finances, RH, cyber-sécurité…).
- Teaser anonyme + Information Memorandum.
- Due diligence (l’acheteur scrute tout).
- Négociation (Lettre d’intention → Contrat de cession, earn-out éventuel).
- Closing + accompagnement post-vente (3-12 mois parfois).
La dataroom est LA pièce maîtresse : plus elle est propre et organisée, moins vous perdez de valeur pendant la due diligence.
Contexte marché 2026
D’après les indices Argos et In Extenso, les PME françaises premium (croissance >12 %, récurrence >50 %, équipe autonome) se traitent entre 6,5x et 8,5x l’EBITDA. Les autres restent bloquées entre 4x et 5,5x. La différence se joue exclusivement sur la préparation.
Depuis mes deux exits, j’ai formalisé une grille d’audit en 7 piliers (financier, opérationnel, commercial, juridique/fiscal, humain, stratégique, patrimonial). L’audit complet prend 6 à 8 semaines et identifie précisément les leviers qui font gagner 1 à 3 multiples.
Si les 9 signaux sont majoritairement présents, le moment est venu d’engager une réflexion sérieuse. Si des points faibles apparaissent, mieux vaut agir maintenant.
À lire aussi
Évalue gratuitement la readiness de votre entreprise
Audit confidentiel de 45 minutes : je vous indique précisément les leviers qui peuvent multiplier votre valorisation.
[…] Vendre son entreprise […]