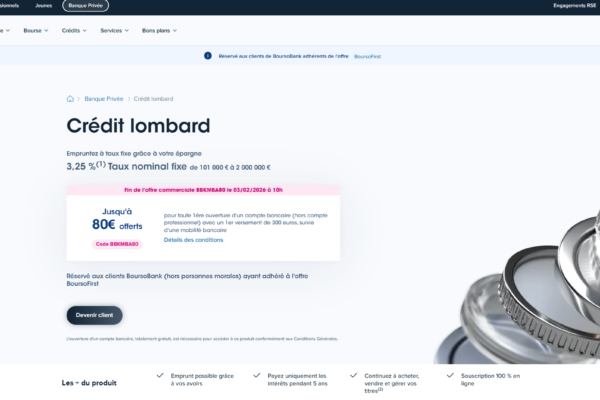
Article mis à jour le 23 septembre 2026 : taux fixe BoursoBank actualisé à 2,95 % (grille du 22 septembre 2026, contre 3,25 % en février).
Le crédit lombard vous permet d’emprunter entre 50% et 90% de la valeur de votre portefeuille financier, ce simulateur de Crédit Lombard vous permet de savoir combien exactement vous pourrez obtenir, quel taux obtenir, et combien vous coutera ce Lombard, c’est tout simplement la calculette de Crédit Lombard la plus performante disponible en ligne.
Le pourcentage dépend des actifs que vous mettez en garantie. Notre simulateur calcule instantanément votre capacité d’emprunt avec les ratios LTV (Loan-to-Value) que les banques appliquent réellement en février 2026.
Ce que permet le simulateur
- Calculer votre capacité d'emprunt selon la composition de votre portefeuille (actions, obligations, fonds euros)
- Estimer le coût mensuel et annuel des intérêts aux taux actuels (€STR + marge bancaire)
- Identifier les seuils d'appel de marge en fonction de différents scénarios de baisse des marchés
- Comparer votre situation aux conditions d'éligibilité des principales banques
Simulateur Crédit Lombard : Votre calculette en ligne
Notre calculette utilise les vrais ratios de financement des banques privées françaises et luxembourgeoises. Nous mettons à jour les paramètres chaque trimestre pour coller aux conditions réelles du marché.
Simulateur Crédit Lombard
Estimez votre capacité d'emprunt sur actifs financiers
Paramètres de simulation
Résultat de la simulation
Avertissement : Cette simulation est fournie à titre indicatif uniquement. Les conditions réelles (LTV, taux, frais) varient selon les établissements bancaires, votre profil client et les conditions de marché. Le crédit Lombard comporte des risques, notamment l'appel de marge en cas de baisse des marchés. Consultez un conseiller en gestion de patrimoine ou votre banquier privé pour une étude personnalisée.
Mode d'emploi du simulateur
Étape 1 : Renseignez la valeur de chaque classe d’actifs de votre portefeuille
Étape 2 : Le simulateur applique automatiquement les ratios LTV moyens du marché
Étape 3 : Obtenez votre capacité d’emprunt théorique et le coût estimé des intérêts
Étape 4 : Ajustez le taux et la durée pour affiner votre projection
Calcul de la capacité d’emprunt Crédit Lombard : Méthodologie
Formule de base
La capacité d’emprunt lombard suit une équation simple :
Capacité d’emprunt = Σ (Valeur de chaque actif × Ratio LTV correspondant)
Le ratio LTV correspond au pourcentage de la valeur d’un actif que la banque accepte de financer. Ce ratio change selon la liquidité et la volatilité des titres.
Ratios LTV par classe d’actifs
Voici ce que pratiquent vraiment les principales banques qui proposent le crédit lombard en France et au Luxembourg :
| Classe d'actifs | LTV plancher | LTV plafond | LTV moyen retenu |
|---|---|---|---|
| Fonds euros (assurance-vie) | 90% | 100% | 95% |
| Obligations souveraines (OAT, Bunds) | 80% | 90% | 85% |
| Obligations corporate Investment Grade | 70% | 85% | 77% |
| ETF obligataires diversifiés | 70% | 80% | 75% |
| ETF actions monde (MSCI World, S&P 500) | 50% | 70% | 60% |
| Actions grandes capitalisations (CAC 40, Euro Stoxx) | 50% | 65% | 57% |
| Actions mid & small caps | 40% | 55% | 47% |
| SCPI / OPCI | 40% | 60% | 50% |
| Private equity (FCPR, FPCI) | 30% | 50% | 40% |
| Cryptoactifs | 30% | 40% | 35% |
Ratios LTV pratiqués par les banques privées, données février 2026
Ces chiffres expliquent pourquoi un portefeuille défensif (obligations, fonds euros) vous permet d’emprunter plus qu’un portefeuille risqué (actions, private equity) à valeur équivalente.
Exemple de calcul détaillé
Portefeuille de 800 000 € avec cette répartition :
| Actif | Montant | LTV appliqué | Capacité générée |
|---|---|---|---|
| Fonds euros | 200 000 € | 95% | 190 000 € |
| ETF obligataires | 250 000 € | 75% | 187 500 € |
| ETF MSCI World | 250 000 € | 60% | 150 000 € |
| Actions individuelles | 100 000 € | 55% | 55 000 € |
| <strong>Total</strong> | <strong>800 000 €</strong> | , | <strong>582 500 €</strong> |
Simulation de capacité d'emprunt, portefeuille diversifié
La capacité d’emprunt théorique s’élève à 582 500 €, soit 72,8% de la valeur totale du portefeuille.
Capacité théorique vs capacité prudente
Le calcul ci-dessus donne la capacité maximale théorique. Les établissements bancaires et les conseillers patrimoniaux recommandent de limiter l’utilisation effective à 50% de cette capacité pour conserver une marge de sécurité face aux corrections de marché. Dans cet exemple : utilisation prudente = 291 250 €.
Calculette Crédit Lombard : Estimation du Coût de Financement
Structure des taux en février 2026
Le taux d’un crédit lombard se décompose en deux parties :
Taux lombard = Indice de référence + Marge bancaire
Les indices de référence en février 2026 :
- €STR (Euro Short-Term Rate) : 2,65% (taux en février 2026)
- Euribor 3 mois : 2,85%
La marge bancaire varie selon l’encours emprunté et votre relation client :
| Encours emprunté | Marge bancaire indicative | Taux total estimé |
|---|---|---|
| 100 000 € à 250 000 € | 1,5% à 1,8% | 4,15% à 4,45% |
| 250 000 € à 500 000 € | 1,2% à 1,5% | 3,85% à 4,15% |
| 500 000 € à 1 M€ | 1,0% à 1,3% | 3,65% à 3,90% |
| > 1 000 000 € | 0,8% à 1,1% | 3,45% à 3,65% |
Grille indicative des taux de crédit lombard, février 2026
Calcul du coût annuel des intérêts
Le crédit lombard est un prêt in fine, vous ne payez que les intérêts pendant la durée du crédit. Le capital se rembourse en une fois à l’échéance ou par anticipation.
Formule : Coût annuel = Montant emprunté × Taux d’intérêt
| Montant emprunté | Taux appliqué | Coût annuel | Coût mensuel |
|---|---|---|---|
| 150 000 € | 4,5% | 6 750 € | 562 € |
| 300 000 € | 4,2% | 12 600 € | 1 050 € |
| 500 000 € | 4,0% | 20 000 € | 1 667 € |
| 1 000 000 € | 3,8% | 38 000 € | 3 167 € |
Estimation du coût des intérêts selon le montant emprunté
Capacité d’Emprunt Crédit Lombard : Variables Déterminantes
Impact de l’allocation d’actifs
La composition de votre portefeuille change radicalement votre capacité d’emprunt. Voici l’effet de l’allocation sur un portefeuille de 1 000 000 € :
| Profil d'allocation | Composition | LTV global | Capacité d'emprunt |
|---|---|---|---|
| Ultra-défensif | 100% fonds euros | 95% | 950 000 € |
| Défensif | 60% obligations + 40% actions | 75% | 750 000 € |
| Équilibré | 40% obligations + 60% actions | 66% | 660 000 € |
| Dynamique | 20% obligations + 80% actions | 60% | 600 000 € |
| Agressif | 100% actions | 55% | 550 000 € |
Capacité d'emprunt selon le profil d'allocation, portefeuille de 1 M€
L’écart entre un profil ultra-défensif et un profil agressif atteint 400 000 € de capacité d’emprunt, soit 73% de différence.
Effet de la diversification
Les banques pénalisent les portefeuilles concentrés. Un portefeuille avec quelques lignes seulement ou focalisé sur un secteur peut subir une décote de 5 à 15 points sur le LTV accordé.
Les critères de diversification que les banques regardent :
- Minimum 10 à 15 lignes distinctes
- Aucune ligne représentant plus de 15-20% du portefeuille
- Exposition sectorielle limitée à 30-40% maximum
- Diversification géographique recommandée
Conditions par établissement
Les seuils d’accès et les ratios varient beaucoup selon les banques :
| Établissement | Ticket minimum | LTV max actions | LTV max obligations | Spécificité |
|---|---|---|---|---|
| BoursoBank | 101 000 € | 50% | , | 2,95% fixe (sept. 2026) BoursoFirst obligatoire ratio couverture 200%<br /> |
| Swissquote | 10 000 € | 70% | 85% | Ligne de crédit flexible |
| Banques privées FR | 300 000 € à 500 000 € | 60-70% | 80-85% | Conditions négociables |
| Banques luxembourgeoises | 250 000 € | 70% | 85-90% | Triangle de sécurité |
| Interactive Brokers | Variable | 50-70% | 70% | ~3,5–4% (fév. 2026), fonds non retirables vers compte externe en Europe |
Comparatif des conditions d'accès au crédit lombard par établissement
Simulation des Seuils d’Appel de Marge
Mécanisme de l’appel de marge
L’appel de marge (margin call) est le risque principal du crédit lombard. Il se déclenche quand la valeur de votre portefeuille passe sous un seuil critique fixé par la banque.
Formule du seuil d’appel de marge :
Seuil = Montant emprunté ÷ LTV maximum autorisé
Simulation selon différents scénarios de marché
Pour un portefeuille initial de 600 000 € et un emprunt de 350 000 € (LTV utilisé : 58%) :
| Baisse du portefeuille | Valeur résiduelle | LTV effectif | Statut |
|---|---|---|---|
| 0% | 600 000 € | 58% | ✓ Normal |
| -10% | 540 000 € | 65% | ✓ Normal |
| -15% | 510 000 € | 69% | ⚠ Zone de vigilance |
| -20% | 480 000 € | 73% | ⚠ Pré-alerte |
| -25% | 450 000 € | 78% | 🔴 Appel de marge probable |
| -30% | 420 000 € | 83% | 🔴 Régularisation urgente |
| -40% | 360 000 € | 97% | 🔴 Liquidation possible |
Évolution du ratio LTV selon la performance du portefeuille
Dans cet exemple, une baisse de -25% du portefeuille déclenche probablement un appel de marge. Vous devriez alors :
- Apporter des liquidités ou titres supplémentaires
- Rembourser partiellement le capital emprunté
- À défaut : la banque peut procéder à la vente forcée des actifs nantis
Règle de prudence : le ratio 50%
Les corrections de marché de -20% à -30% arrivent en moyenne tous les 5 à 10 ans. Pour éviter un appel de marge dans ces cas-là, limitez votre utilisation à 50% de la capacité théorique.
Application : Capacité théorique de 600 000 € → Utilisation prudente : 300 000 €
Cette marge de sécurité vous permet d’absorber une baisse de -40% du portefeuille avant d’atteindre les seuils critiques.
Cas Pratiques : Simulations de Capacité d’Emprunt
Pour ce cas pratique que je vais vous présenter, je prend les données les plus à jour possible pour les calculs, ici les taux de février 2026.
Cas 1 : Financement d’un apport immobilier
Situation : Couple, 45 ans, portefeuille de 450 000 € en assurance-vie (50% fonds euros, 50% UC diversifiées)
Calcul :
- Fonds euros : 225 000 € × 95% = 213 750 €
- UC diversifiées : 225 000 € × 60% = 135 000 €
- Capacité théorique : 348 750 €
- Utilisation prudente (50%) : 174 375 €
Coût estimé : À 4,3%, les intérêts annuels s’élèvent à 7 498 €, soit 625 €/mois.
Usage : Apport pour l’acquisition d’une résidence secondaire, sans céder les placements ni déclencher de fiscalité sur les plus-values latentes.
Cas 2 : Trésorerie pour un dirigeant
Situation : Dirigeant, 52 ans, compte-titres de 1,5 M€ (60% ETF monde, 40% obligations corporate)
Calcul :
- ETF actions : 900 000 € × 60% = 540 000 €
- Obligations : 600 000 € × 77% = 462 000 €
- Capacité théorique : 1 002 000 €
- Utilisation retenue : 600 000 € (LTV effectif : 40%)
Coût estimé : À 3,5% (taux négocié), les intérêts annuels s’élèvent à 23 400 €.
Marge de sécurité : Le portefeuille peut baisser de -40% avant déclenchement d’un appel de marge.
Cas 3 : Effet de levier sur investissement obligataire
Situation : Investisseur, 58 ans, assurance-vie luxembourgeoise de 2 M€ (100% fonds obligataires IG)
Calcul :
- Fonds obligataires : 2 000 000 € × 80% = 1 600 000 €
- Utilisation retenue : 800 000 € (50% de la capacité)
Stratégie : Réinvestissement dans un fonds obligataire rendant 5,2%
Analyse économique :
- Coût du crédit : 800 000 € × 3,5% = 28 000 €/an (calcul à jour avec le taux février 2026)
- Rendement de l’investissement : 800 000 € × 5,2% = 41 600 €/an
- Gain net de l’effet de levier : 13 600 €/an
Risque de l'effet de levier
L’effet de levier amplifie les gains mais également les pertes. Une contre-performance de l’investissement financé combinée à une hausse des taux d’intérêt peut générer des pertes significatives. Cette stratégie nécessite une surveillance active et une capacité à absorber des scénarios défavorables.
Comparatif : Crédit Lombard vs Alternatives
Le Lombard peut être parfaitement adapter à vos besoins, mais ce n’est pas la solution parfaite, comparez avec le crédit immobilier classique qui dans quelques cas peut être au final plus intéressant. Alors oui ca fait plus prestigieux de dire qu’on fait un Lombard, mais ce qui compte c’est ce que ca vous coute au final et au réel.
Crédit lombard vs Avance sur titres
| Critère | Crédit lombard | Avance sur titres (assurance-vie) |
|---|---|---|
| Créancier | Banque | Assureur |
| Durée | 1 à 5 ans, renouvelable | 2 à 3 ans maximum |
| LTV maximum | 50% à 90% | 60% à 80% |
| Utilisation des fonds | Libre | Non réinvestissable dans le contrat |
| Taux indicatif (2026) | 3,7% à 4,7% | 4,0% à 6,0% |
| Ticket minimum | 10 000 € à 500 000 € | 1 000 € à 10 000 € |
Comparatif crédit lombard vs avance sur titres
Crédit lombard vs Crédit immobilier
| Critère | Crédit lombard | Crédit immobilier classique |
|---|---|---|
| Garantie | Portefeuille financier nanti | Bien immobilier (hypothèque) |
| Taux (février 2026) | 3,7% à 4,7% | 3,0% à 3,5% |
| Durée | 1 à 5 ans | 15 à 25 ans |
| Remboursement | In fine (intérêts seuls) | Amortissable (capital + intérêts) |
| Souplesse | Élevée (remboursement libre) | Faible (échéancier fixe) |
| Risque spécifique | Appel de marge | Saisie immobilière |
Comparatif crédit lombard vs crédit immobilier
Quand privilégier le crédit lombard :
- Besoin de liquidités à court ou moyen terme (1-5 ans)
- Volonté de conserver ses actifs financiers (report de fiscalité)
- Portefeuille conséquent permettant d’absorber la volatilité
- Besoin de flexibilité (remboursement anticipé sans pénalité)
Quand privilégier le crédit immobilier :
- Financement longue durée (> 10 ans)
- Préférence pour un taux fixe et des mensualités prévisibles
- Absence de portefeuille financier nantissable
FAQ : Simulateur et Capacité d’Emprunt Crédit Lombard
Méthodologie et Limites du Simulateur
Sources des données
Les ratios LTV utilisés dans le simulateur viennent d’une analyse des conditions pratiquées par :
- Banques en ligne : BoursoBank, Swissquote
- Banques privées françaises : BNP Paribas Banque Privée, Société Générale Private Banking, Crédit Agricole Banque Privée, LCL Banque Privée
- Banques luxembourgeoises : Quintet Private Bank, Banque de Luxembourg, EFG International
Nous actualisons les paramètres chaque trimestre.
Hypothèses de calcul
- Taux de référence : €STR + marge bancaire moyenne selon encours
- Frais de dossier : Non inclus (variables selon établissements, souvent entre 0 et 500 €)
- Assurance décès : Non incluse (facultative mais recommandée)
- Devise : Euro uniquement
Limites
Le simulateur ne prend pas en compte :
- Les décotes spécifiques appliquées aux portefeuilles concentrés
- Les conditions particulières négociées dans le cadre d’une relation bancaire existante
- Les variations de taux infra-journalières
- Les frais annexes (commissions d’évaluation, frais de nantissement)
Conclusion : Simuler Avant de S’engager
Le simulateur crédit lombard est une première étape pour évaluer la faisabilité d’un projet de financement adossé à un portefeuille financier. Les résultats vous permettent d’identifier :
- La capacité d’emprunt théorique selon la composition des actifs
- Le coût estimé du financement aux conditions actuelles
- Les seuils de risque en cas de baisse des marchés
- L’écart entre établissements en termes de conditions d’accès
La règle des 50%, ne pas utiliser plus de la moitié de votre capacité théorique, offre une marge de sécurité adaptée à la plupart des profils. Cette approche prudente permet d’absorber les corrections de marché sans subir d’appel de marge contraint.
La simulation est un point de départ. Une analyse personnalisée par un conseiller en gestion de patrimoine permet d’affiner le montage et de négocier les conditions auprès des établissements partenaires.
À lire aussi
Besoin d'une analyse personnalisée ?
Nos experts analysent votre portefeuille et négocient les meilleures conditions de crédit lombard auprès de nos partenaires bancaires.

[…] Vous pouvez faire votre propre simulation avec notre calculette crédit Lombard. […]