Le 8 septembre 2026, Mistral AI a levé trois milliards d’euros et vu sa valorisation passer de 12 à 21,3 milliards. C’est le plus gros tour jamais réalisé par une entreprise technologique européenne hors Bourse. Derrière ce chiffre, il y a des fondateurs, des salariés actionnaires et des business angels dont le patrimoine vient de changer de nature, sans qu’une seule ligne de leur déclaration fiscale ait bougé.
Ce genre d’opération produit des patrimoines qui devront un jour se matérialiser. Et pendant que ces valorisations s’écrivaient, un texte moins médiatique a modifié les règles de cette matérialisation : la loi de finances pour 2026, promulguée le 19 février, applicable depuis le 21.
J’ai lu ce texte, puis j’ai lu ce qu’on en écrit. L’écart m’a paru suffisant pour justifier cet article. Deux des mesures les plus reprises dans les publications spécialisées ne disent pas ce qu’on leur fait dire, et une troisième, dont personne ne parle, est celle qui vous fera gagner le plus d’argent.
Ce que la loi a changé, et ce qu’elle n’a pas touché
La loi de finances pour 2026 est la loi n° 2026-103 du 19 février 2026, publiée au Journal officiel le lendemain et validée sans censure sur ces points par le Conseil constitutionnel. Ses mesures patrimoniales s’appliquent aux opérations réalisées à compter du 21 février 2026. Ceux qui ont signé avant cette date restent sous l’ancien régime, et cela vaut de l’argent.
Sur les cinq mesures qui concernent un dirigeant, une seule est vraiment défavorable : le durcissement de l’apport-cession. Les quatre autres sont soit neutres, soit mal comprises.
| Mesure | Dans le texte | Favorable ou non |
|---|---|---|
| Apport-cession | Contraintes alourdies | Non |
| Flat tax | 31,4 % au lieu de 30 % | Non, mais l’assurance-vie est épargnée |
| Taxe sur les actifs somptuaires | Création de l’article 235 ter C | Non, mais le champ est bien plus étroit qu’annoncé |
| Exit tax | Aucune modification | Oui, la menace était fausse |
| Pacte Dutreil | Engagement individuel de 4 à 6 ans | Non, sauf si vous transmettez avant le 21 février 2026 |
Loi n° 2026-103 du 19 février 2026, mesures applicables au 21 février 2026
Le reste de cet article prend ces cinq lignes une par une. En commençant par celle qui vous coûtera le plus cher si vous la découvrez trop tard.
L’apport-cession : la porte s’est refermée à moitié
Le mécanisme, en deux paragraphes
Vous apportez les titres de votre société à une holding que vous contrôlez. La plus-value d’apport n’est pas imposée tout de suite : elle est placée en report. Vous devenez actionnaire de votre holding, qui détient désormais votre société opérationnelle. C’est l’article 150-0 B ter du code général des impôts, et c’est l’outil que tout le monde vous conseillera d’ouvrir dix-huit mois avant la cession.
L’idée est séduisante : au lieu de payer l’impôt sur la plus-value et de réinvestir ce qui reste, vous réinvestissez avant l’impôt. Sauf que ce report n’est pas un cadeau, c’est un sursis conditionnel. Et les conditions viennent d’être resserrées.
Ce qui a changé le 21 février 2026
L’article 11 de la loi modifie quatre paramètres d’un coup. Le seuil de réemploi passe de 60 % à 70 % du produit de cession. Le délai pour réaliser ce réemploi passe de deux à trois ans. La durée de conservation des actifs acquis passe d’un an à cinq ans, faute de quoi le report tombe rétroactivement, avec intérêts. Et l’immobilier sort du périmètre des réinvestissements éligibles.
| Paramètre | Avant le 21 février 2026 | Depuis le 21 février 2026 |
|---|---|---|
| Part du produit à réinvestir | 60 % | 70 % |
| Délai pour réinvestir | 2 ans | 3 ans |
| Conservation des actifs | 1 an | 5 ans |
| Immobilier dans le périmètre | Éligible | Exclu |
Article 11 de la loi n° 2026-103, art. 150-0 B ter du CGI
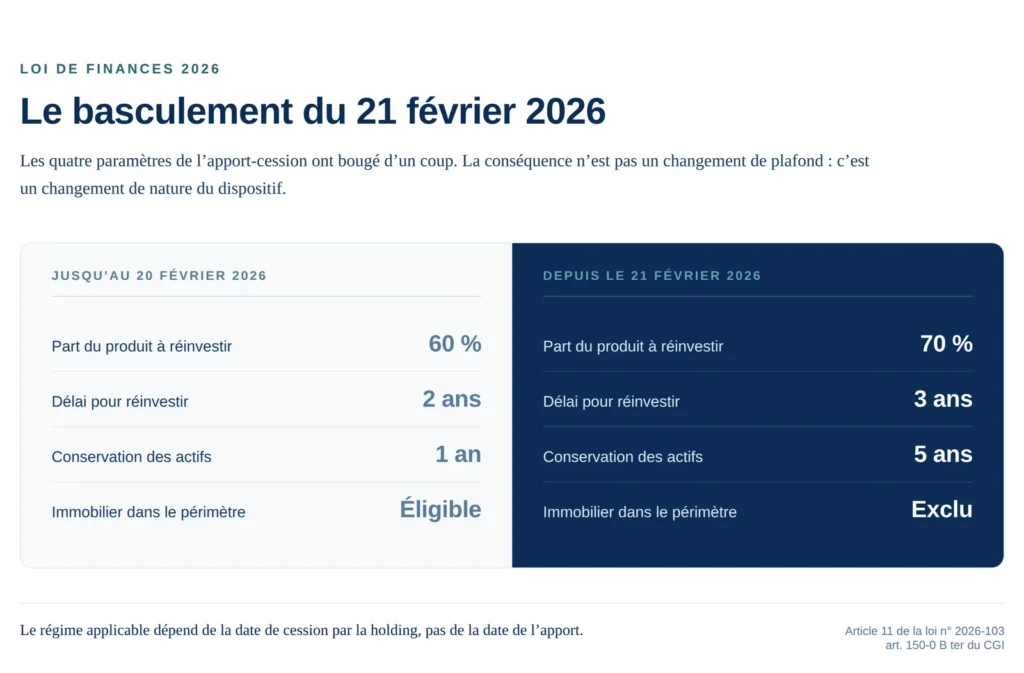
Une précision qui a son importance et que beaucoup de commentaires ratent : le régime applicable dépend de la date de cession par la holding, pas de la date de votre apport. Un dirigeant qui a apporté ses titres en 2023 ou 2024 et dont la holding n’a pas encore vendu basculera sous les nouvelles règles le jour où elle vendra. Son dossier a été construit sur des bases qui n’existent plus.
Le calcul que personne n’a fait
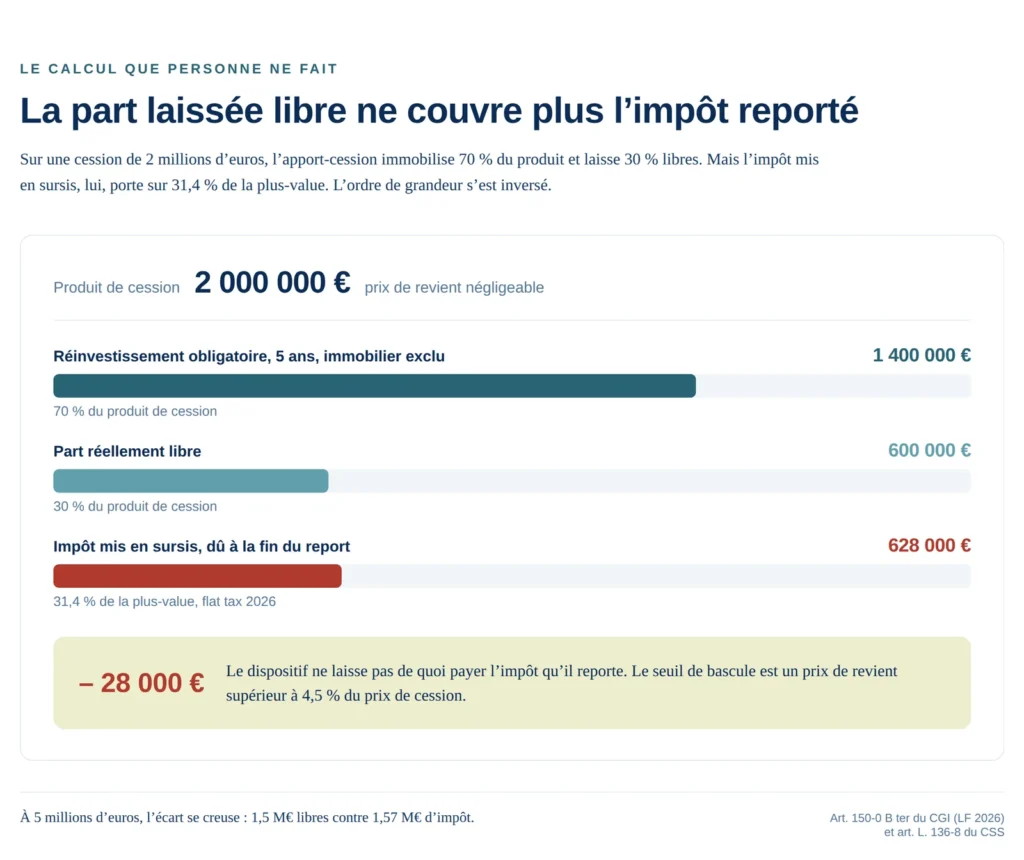
Voilà où l’affaire devient intéressante. Prenez une cession de 2 millions d’euros. Le réemploi obligatoire est de 70 %, soit 1,4 million immobilisé cinq ans dans des activités opérationnelles, immobilier exclu. La part que la loi vous laisse libre est donc de 600 000 €.
Maintenant, l’autre côté du bilan. Le report ne supprime pas l’impôt, il le diffère. Quand le sursis prendra fin, la plus-value sera taxée à la flat tax, c’est-à-dire à 31,4 %. Sur 2 millions de plus-value, cela représente 628 000 €.
Les 600 000 € laissés libres ne couvrent pas les 628 000 € d’impôt en sursis. Le dispositif ne vous laisse même pas de quoi payer l’impôt qu’il reporte. Et ce n’est pas un accident de calcul : c’est le croisement de deux mesures votées la même saison, le réemploi à 70 % d’un côté et la flat tax à 31,4 % de l’autre.
À 5 millions d’euros, l’écart se creuse : 1,5 million libre contre 1,57 million d’impôt. Le seuil de bascule est précis : il faut que le prix de revient de vos titres dépasse 4,5 % du prix de cession pour que la part libre couvre l’impôt. Autrement dit, un fondateur qui a créé sa société avec quelques milliers d’euros est structurellement en dessous.
Ce que cela change dans la décision
L’apport-cession n’est pas devenu inutile : il reste pertinent si votre projet est réellement de réinvestir dans des sociétés opérationnelles, sur un horizon long. Il devient absurde si votre projet était d’acheter de l’immobilier, de sécuriser du rendement ou de garder de la trésorerie. Pour ces projets-là, payer les 31,4 % et disposer librement de votre capital est aujourd’hui la meilleure opération.
Le trajet que peu de conseillers osent proposer
Il reste une voie, parfaitement légale et souvent supérieure : attendre. Si la holding cède les titres apportés plus de trois ans après l’apport, l’obligation de réemploi disparaît. Vous apportez tôt, vous attendez, puis vous cédez. Plus de quota, plus de délai, plus de contrainte immobilière.
La contrepartie est honnête : l’argent reste dans la holding et la plus-value reste en report tant que vous conservez vos parts. Vous ne payez rien, mais vous ne touchez rien non plus. Pour un dirigeant dont l’objectif est de transmettre ou de continuer à investir, ce trajet est souvent le bon. Pour celui qui veut sécuriser sa famille à court terme, il ne résout rien.
La flat tax passe à 31,4 %, mais elle épargne l’assurance-vie
Les 30 % que vous avez en tête sont périmés. Depuis le 1er janvier 2026, le prélèvement forfaitaire unique est passé à 31,4 % : 12,8 % d’impôt sur le revenu, inchangé, et 18,6 % de prélèvements sociaux, contre 17,2 % auparavant. La hausse vient de la contribution sociale généralisée sur les revenus du capital, portée de 9,2 % à 10,6 % par la loi de financement de la sécurité sociale pour 2026.
Si vous avez lu quelque part que le Sénat avait supprimé cette hausse, c’est vrai et c’est sans effet : l’Assemblée nationale l’a réintroduite en deuxième lecture et le texte a été promulgué. Le taux de 31,4 % s’applique.
Ce qui compte pour un patrimoine, ce n’est pas le taux, c’est la liste de ce qu’il épargne. Et cette liste est plus longue qu’on ne le croit.
| Revenu | Taux de prélèvements sociaux en 2026 | Inchangé |
|---|---|---|
| Dividendes et intérêts | 18,6 % | Non |
| Plus-values mobilières | 18,6 % | Non |
| Gains de PEA | 18,6 % | Non |
| Part des PER | 18,6 % | Non |
| Assurance-vie et capitalisation | 17,2 % | Oui |
| Revenus fonciers | 17,2 % | Oui |
| Plus-values immobilières | 17,2 % | Oui |
| PEL et CEL | 17,2 % | Oui |
Article L. 136-8 du code de la sécurité sociale, liste limitative du IV
Vous lisez bien : l’assurance-vie n’est pas concernée par la hausse. Elle conserve ses 17,2 % de prélèvements sociaux et son taux d’impôt de 24,7 % après huit ans. Dans un monde où toutes les autres enveloppes prennent 1,4 point, l’écart de traitement devient un argument en soi.
En revanche, les PER sont touchés, y compris les PER assurantiels. C’est la position publiée par l’administration fiscale en mai 2026, contestée sans succès par les associations d’épargnants. Ceux qui avaient arbitré en faveur du PER pour son traitement social doivent refaire le calcul.
Non, la loi ne taxe pas votre holding à 20 %
C’est la mesure qui a le plus circulé, sous un nom qui ne correspond pas au texte. On lit partout qu’une « taxe de 20 % sur les holdings patrimoniales » a été créée, et beaucoup de dirigeants ont conclu que leur holding, celle qui détient le produit de leur cession, allait être ponctionnée chaque année. Ce n’est pas ce que dit la loi.
Ce que la loi taxe réellement
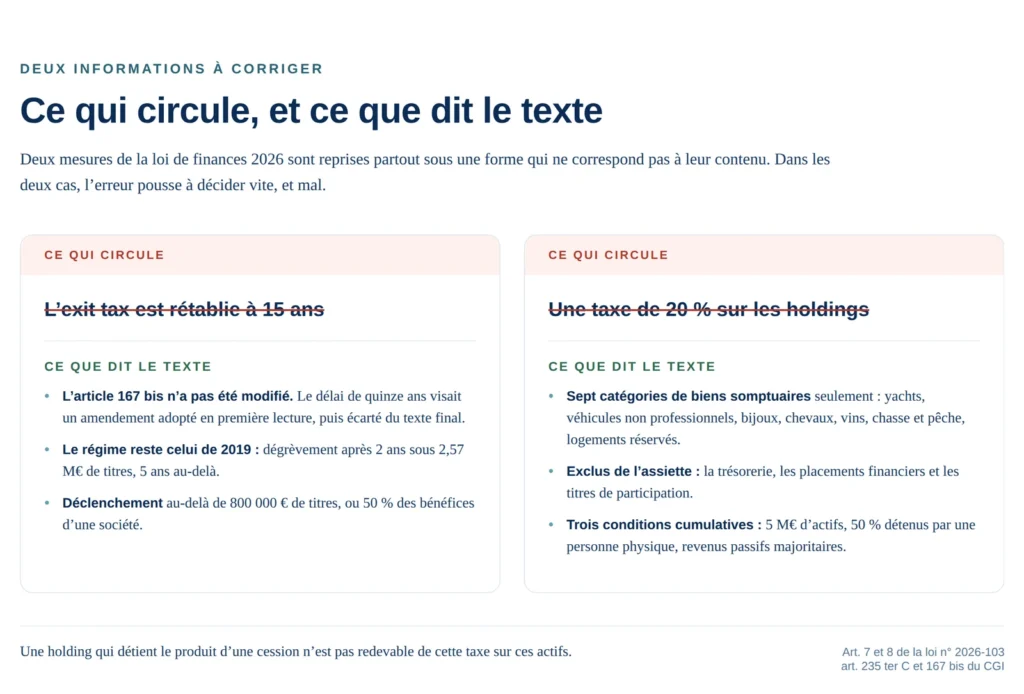
L’article 7 de la loi crée un article 235 ter C dans le code général des impôts. Cette taxe de 20 % ne porte pas sur la valeur de votre holding. Elle porte sur la somme de la valeur vénale de biens somptuaires, et la liste en est limitative : les biens affectés à la chasse et à la pêche, les véhicules non affectés à une activité professionnelle, les yachts et aéronefs, les bijoux et métaux précieux, les chevaux de course, les vins et alcools, et les logements dont un associé se réserve la jouissance.
Ce qui est expressément exclu
Voici la phrase qui change tout : la trésorerie, les placements financiers et les titres de participation ne sont pas dans l’assiette. Ils servent seulement à vérifier que la société dépasse le seuil de 5 millions d’euros, mais ils ne sont pas taxés. Une holding qui détient le cash d’une cession, un portefeuille d’assurance-vie, un contrat de capitalisation ou des parts de sociétés n’est pas redevable de cette taxe sur ces actifs.
Un dirigeant qui a vendu son entreprise et logé le produit dans sa holding, en attendant de décider, n’est donc pas concerné. Ceux qui le sont relèvent d’un profil bien particulier, et le fisc l’a voulu ainsi.
Les trois conditions, cumulatives
Pour être redevable, il faut réunir les trois : des actifs détenus pour au moins 5 millions d’euros ; une personne physique détenant au moins 50 % des droits de vote ou financiers, le groupe familial comptant dans ce calcul ; et des revenus passifs représentant plus de 50 % des produits de l’exercice. Une seule condition manquante suffit à sortir du champ.
La taxe est due au titre des exercices clos à compter du 31 décembre 2026, la première déclaration intervenant en 2027. Elle n’est pas déductible de l’impôt sur les sociétés, et les actifs qu’elle frappe sont en contrepartie exonérés d’impôt sur la fortune immobilière. Enfin, le taux de 20 % n’est pas dégressif : un actif somptuaire conservé à l’identique est théoriquement absorbé en cinq ans.
Vous avez bien lu « théoriquement ». Dans la pratique, cette taxe est construite pour dissuader de loger la résidence secondaire, le yacht ou la cave dans une société, pas pour frapper les structures d’un entrepreneur qui vient de vendre.
D’où vient ce nom, et pourquoi il trompe
L’expression « taxe sur les holdings patrimoniales » ne figure pas dans la loi. Elle vient des commentateurs, et elle a été reprise telle quelle par la quasi-totalité des sites qui traitent du sujet : on la lit dans des dizaines d’articles professionnels, souvent chez des acteurs sérieux.
Le problème est dans le titre, pas toujours dans le corps de l’article. Plusieurs de ces publications décrivent correctement le champ réel, quelques paragraphes plus bas, en parlant de yachts, de voitures de collection ou de caves à vin. Mais un dirigeant qui lit le titre et s’arrête là conclut que sa holding va être taxée à 20 % par an. C’est le contraire de ce que dit l’article 235 ter C.
Une phrase du texte suffit à trancher : la trésorerie, les placements financiers et les titres de participation sont exclus de l’assiette. La holding d’un dirigeant qui vient de vendre et qui y détient du cash ou un portefeuille n’est pas concernée, tant qu’elle ne loge pas un bien de la liste, ou un logement dont il se réserve la jouissance.
L’exit tax n’est pas revenue à 15 ans
Deuxième fausse information, et celle-là peut vous coûter une décision précipitée. Plusieurs publications annoncent que la loi de finances 2026 aurait « rétabli l’exit tax à quinze ans », avec des titres alarmants sur les départs à l’étranger. C’est inexact, et il faut comprendre d’où vient la confusion.
Ce qui s’est réellement passé
Un amendement déposé au projet de loi de finances proposait bien de porter à quinze ans le délai de conservation ouvrant le dégrèvement de l’exit tax, et de relever son seuil de déclenchement de 800 000 € à 1,3 million. Cet amendement a été adopté en première lecture par l’Assemblée nationale le 3 novembre 2025, puis écarté du texte final : la commission mixte paritaire a échoué, le gouvernement a engagé sa responsabilité, et l’amendement ne figure pas dans la loi promulguée. Le Conseil constitutionnel n’a pas eu à se prononcer sur le sujet, la disposition ayant disparu avant.
Budget 2026 : les députés rétablissent l’ancienne version de l’exit tax
La source de la confusion est là, et elle est datée : le vote a été abondamment commenté, y compris par Village de la Justice qui décrivait « un délai de détention de quinze ans, au lieu de 2 à 5 ans actuellement ». Le titre du Figaro est celui cité ci-dessus, et il est consultable en ligne. Ce qui manque à ces reprises, c’est la fin de l’histoire : l’amendement a été retiré du texte. On lit encore, au printemps 2026, des articles qui présentent ce régime comme le droit applicable.
La mention « quinze ans » qui circule correspond en réalité au régime appliqué aux départs entre 2014 et 2018. Elle ne décrit pas le droit de 2026.
Le régime qui s’applique, réellement
L’article 167 bis du code général des impôts est resté tel qu’issu de la réforme de 2019. L’exit tax se déclenche si vous avez été domicilié fiscalement en France au moins six des dix années précédentes et que vous détenez des titres pour plus de 800 000 €, ou au moins 50 % des bénéfices d’une société. Le seuil de 800 000 € est un seuil de déclenchement, pas un abattement : au-delà, l’ensemble des plus-values latentes entre dans le champ.
Le dégrèvement, c’est-à-dire l’effacement définitif de l’imposition mise en sursis, intervient après deux ans si les titres valent moins de 2 570 000 €, et après cinq ans au-delà, à condition de ne pas les céder. Le retour en France ou le décès effacent également l’imposition.
« Vendre l’urgence d’un départ avant une réforme fiscale est un argument commercial efficace. Quand la réforme n’existe pas, cela s’appelle une vente forcée. Vérifiez toujours la date de publication de la loi, pas celle de l’article qui la raconte. »
Une précision d’honnêteté, parce qu’un conseil sérieux doit regarder devant : le même amendement avait déjà été rejeté au projet de loi de finances précédent, et il pourrait revenir à l’automne 2026. Ce serait alors une vraie réforme, à traiter comme telle. Aujourd’hui, ce n’est pas du droit positif, et personne ne devrait vous faire déménager sur cette base.
L’abattement de 500 000 € que presque personne n’utilise
Voici la mesure dont personne ne parle, et qui rapporte plus que tout le reste de cet article. Un dirigeant qui cède les titres de sa PME au moment de son départ à la retraite bénéficie d’un abattement fixe de 500 000 € sur sa plus-value. Pas un report, pas un sursis conditionnel : une déduction. Le dispositif de l’article 150-0 D ter a été prorogé jusqu’au 31 décembre 2031, et la loi de finances 2026 ne l’a pas touché.
Concrètement, sur une plus-value de 1,5 million, l’assiette tombe à un million. À 31,4 %, l’économie atteint 157 000 €. Pour un dispositif qui n’exige rien d’autre qu’une chronologie maîtrisée, le rendement est difficile à égaler.
Les conditions, qui sont strictes
Il faut céder l’intégralité de ses titres ou plus de 50 % des droits de vote. Avoir exercé une fonction de direction et détenu au moins 25 % des droits de vote pendant les cinq années précédentes. Cesser toute fonction et liquider ses droits à la retraite dans les deux années qui précèdent ou suivent la cession. La société doit être une PME au sens européen : moins de 250 salariés et un chiffre d’affaires sous 50 millions ou un bilan sous 43 millions. Les titres doivent être détenus depuis plus d’un an, et vous ne devez détenir aucun droit dans l’entreprise acquéreuse.
L’abattement s’applique une seule fois par cédant et une seule fois par société cible. Il n’est pas cumulable avec l’abattement renforcé pour durée de détention : il faut choisir, et le calcul n’est pas toujours en faveur du plus connu des deux.
L’erreur de chronologie qui annule tout
Le dispositif exige une fenêtre de deux ans autour de la cession pour la cessation de fonction et la liquidation des droits à la retraite. Un dirigeant qui vend, puis qui reste en place pour accompagner la transition pendant trois ans, sort du dispositif. Sur une cession de 1,5 million, cette négligence coûte 157 000 €. À vérifier avant de signer le protocole, pas après.
Le pacte Dutreil passe de 4 à 6 ans
Si votre projet n’est pas de vendre mais de transmettre, c’est cette mesure qui vous concerne. L’article 8 de la loi modifie les conditions du pacte Dutreil, le dispositif qui permet de transmettre une entreprise en étant exonéré de 75 % de droits de mutation. Deux changements, applicables aux transmissions réalisées à compter du 21 février 2026.
D’abord, l’engagement individuel de conservation pris par chaque bénéficiaire passe de quatre à six ans. Ensuite, les biens dits somptuaires sortent du bénéfice de l’exonération : véhicules de tourisme, yachts, aéronefs, bijoux et métaux précieux, chevaux de course, vins et alcools, et logements non affectés exclusivement à l’activité professionnelle.
| Étape du pacte | Durée | Point de départ |
|---|---|---|
| Engagement collectif de conservation | 2 ans | En cours au jour de la transmission |
| Engagement individuel du bénéficiaire | 6 ans | À l’issue de l’engagement collectif |
| Poursuite de l’activité | 3 ans | Après la transmission |
| Affectation exclusive des actifs | 3 ans | Avant la transmission |
Articles 787 B et 787 C du CGI, après l’article 8 de la loi n° 2026-103
Le cycle complet passe donc de six à huit ans si l’on additionne l’engagement collectif et l’engagement individuel. Un projet de transmission se décide désormais sur une décennie, pas sur un quinquennat. C’est la vraie conséquence : le Dutreil reste le meilleur outil de transmission d’entreprise, mais il ne pardonne plus l’improvisation.
Une remarque de terrain : cette mesure produit un effet pervers pour les dirigeants les plus âgés. Plus l’engagement est long, plus il faut commencer tôt. Un chef d’entreprise de 68 ans qui découvre le dispositif aujourd’hui aura du mal à boucler un cycle de huit ans. La transmission réussie se prépare à cinquante ans, pas à soixante-huit.
La succession : rien n’a changé, et c’est une bonne nouvelle
Dernier point, et il mérite d’être dit tant la rumeur a circulé. La loi de finances 2026 ne modifie ni le barème des droits de succession ni les abattements personnels. L’abattement principal en ligne directe reste à 100 000 € par parent et par enfant, renouvelable tous les quinze ans. Aucune refonte du barème n’a été votée, l’amendement qui la proposait ayant été rejeté en commission.
Beaucoup de publications professionnelles annoncent un « gel des abattements jusqu’en 2028 » attribué à cette loi. Je l’ai cherché dans le texte : il n’y est pas. Ce que l’on appelle un gel est en réalité une absence de revalorisation, puisque les abattements n’ont pas été indexés depuis 2012 et le barème depuis 2011. La nuance n’est pas cosmétique : un gel suppose un article qui le prévoit, et il n’existe pas.
Les trois vraies nouveautés successorales de la loi
Il y en a trois, et elles sont favorables. Un abattement de 15 932 € est créé en faveur des beaux-enfants, pour les successions ouvertes depuis le 1er janvier 2026, sous condition de prise en charge continue. Les dons de sommes d’argent bénéficient d’une exonération temporaire de 100 000 € par donateur et 300 000 € par bénéficiaire, jusqu’au 31 décembre 2026, cumulable avec les abattements de droit commun. Et cette exonération est étendue à l’immobilier ancien pour les primo-accédants jusqu’au 30 juin 2027.
Cette dernière mesure est la plus opérationnelle. Un parent qui veut aider son enfant à acheter un logement ancien dispose d’un cadre temporaire particulièrement favorable, à condition que les fonds soient utilisés dans les six mois et que le bien soit conservé cinq ans. Sur une aide de 300 000 €, l’économie de droits se compte en dizaines de milliers d’euros. Le calendrier, lui, s’arrête au 30 juin 2027.
Votre exit selon le montant
Les règles sont les mêmes pour tous, mais elles ne produisent pas les mêmes conséquences selon la taille de l’opération. Voici ce que je constate en rendez-vous, tranche par tranche.
| Votre cession | L’apport-cession est-il pertinent | Ce que je ferais |
|---|---|---|
| Moins de 1 M€ | Rarement | Payer les 31,4 % et investir librement : le gain d’un montage ne couvre pas son coût en honoraires et en rigidité |
| De 1 à 5 M€ | Seulement si vous réinvestissez dans des sociétés | C’est le cœur du sujet. Comparez les deux chiffres : 70 % immobilisés contre 31,4 % payés |
| De 5 à 20 M€ | Oui, mais dans une architecture complète | Le report devient significatif, à condition d’avoir un projet de réemploi identifié avant le closing |
| Plus de 20 M€ | Oui, avec un collège de conseils | Le sujet n’est plus l’impôt mais l’architecture : holding, démembrement, Dutreil, gouvernance familiale |
Mon avis par tranche de produit de cession
Une remarque sur la première ligne, qui va à l’encontre de ce que vendent beaucoup de cabinets. En dessous d’un million d’euros, un apport-cession coûte souvent plus cher qu’il ne rapporte : frais de structuration, coordination d’un commissaire aux apports, rigidité pendant cinq ans. Le montage existe pour des patrimoines qui justifient son coût, pas pour cocher une case.
Ce que le report rapporte réellement
Reprenons la cession de 2 millions et suivons les deux dirigeants jusqu’au bout. C’est le calcul que je fais en rendez-vous, et il surprend presque à chaque fois.
Le même net, au bout du compte
Le premier vend directement. Il paie 628 000 € d’impôt et dispose de 1 372 000 €, sans aucune contrainte. Le second apporte ses titres à sa holding, qui cède dans les trois ans : elle encaisse 2 millions, en immobilise 1,4 million cinq ans dans des activités opérationnelles, et laisse 600 000 € libres. Son impôt de 628 000 € est en sursis.
Additionnez. À la fin de l’histoire, le premier détient 1 372 000 € nets, et le second aussi : 2 millions moins les 628 000 € qu’il devra toujours. Le report ne crée pas de richesse par lui-même. Il la déplace dans le temps, et il la contraint.
Ce qu’il rapporte vraiment
L’avantage réel est ailleurs, et il se calcule. Pendant cinq ans, vous investissez l’impôt que vous ne payez pas. Sur 628 000 € à 5 % par an, cela représente 173 500 € de gain supplémentaire. À 8 %, 294 700 €. C’est le seul chiffre qui compte dans la décision, et il ne figure sur aucune plaquette de présentation de l’apport-cession.
Ce qu’il coûte, et le seuil de bascule
Ce gain a un prix. Les 1,4 million immobilisés ne sont pas placés où vous l’auriez voulu, et l’immobilier vous est fermé. Si les actifs opérationnels éligibles rapportent moins que votre meilleure alternative libre, l’écart se paie chaque année, sur un capital cinq fois plus gros que l’impôt différé.
| Écart annuel avec votre meilleure alternative | Coût de la contrainte sur 5 ans | Résultat du report |
|---|---|---|
| 1 point | 83 480 € | + 90 025 €, le report gagne |
| 2 points | 163 810 € | + 9 694 €, le report gagne de justesse |
| 3 points | 241 081 € | - 67 576 €, le report perd |
| 5 points | 386 794 € | - 213 289 €, le report perd largement |
Cession de 2 M€, impôt différé de 628 000 €, 1,4 M€ immobilisés, placement libre de référence à 5 % par an
La règle qui se dégage est utilisable telle quelle : le report reste gagnant tant que vos actifs éligibles ne rapportent pas plus de deux à trois points de moins que votre meilleure alternative libre. Au-delà, la contrainte coûte plus cher que l’impôt différé ne rapporte. C’est ce calcul, et non une intuition, qui doit décider de votre montage.
Et c’est là que le durcissement de février 2026 devient mesurable. Le capital immobilisé est passé de 1,2 à 1,4 million et la durée de deux à cinq ans : le coût de la contrainte a presque triplé, alors que le gain du report, lui, n’a pas bougé d’un euro. Le même dispositif, avec un rapport coût-bénéfice trois fois moins bon.
Les trois erreurs que je vois en rendez-vous
Structurer après avoir signé
C’est l’erreur la plus fréquente, et elle est irréparable. Quand un dirigeant vient me voir après le protocole, l’essentiel des arbitrages est déjà perdu. L’apport-cession se décide avant la cession, jamais après. La chronologie du départ à la retraite se cale deux ans avant, pas six mois. Rien de ce que je peux écrire dans cet article ne rattrape une signature.
Choisir le montage pour la mauvaise raison
Beaucoup de dirigeants demandent un apport-cession parce que c’est ce que leur expert-comptable a toujours proposé. Ce réflexe date d’une époque où il fallait réemployer 60 % pendant deux ans, où l’immobilier comptait dans le périmètre et où la conservation d’un an était une formalité. Cette époque s’est arrêtée le 21 février 2026. L’outil reste bon, la raison de l’ouvrir a changé.
Se fier aux gros titres
Les deux fausses informations que j’ai démontées plus haut ont un point commun : elles poussent à agir vite, dans un sens défavorable au lecteur. Une exit tax à quinze ans vous fait hésiter à partir. Une taxe de 20 % sur les holdings vous fait vendre votre holding dans la panique. Dans les deux cas, la décision se prend sur un fait qui n’existe pas. C’est la raison d’être de cet article.
Ma checklist avant de signer un protocole
1. Vérifier la date de cession prévue par la holding : avant ou après le 21 février 2026, ce n’est pas le même régime.
2. Calculer les deux chiffres côte à côte : 70 % immobilisés cinq ans contre 31,4 % payés immédiatement.
3. Écrire le projet de réemploi avant de décider du montage. S’il comporte de l’immobilier, l’apport-cession est disqualifié.
4. Vérifier l’existence d’un réemploi dans des sociétés opérationnelles, et s’assurer qu’il tient sur cinq ans.
5. Si vous partez à la retraite, instruire l’abattement de 500 000 € et calibrer la fenêtre de deux ans.
6. Si vous transmettez, compter huit ans de cycle et non six.
7. Ne jamais rien décider sur la base d’un article de presse, y compris celui-ci : exiger la référence de l’article de loi et la date de son entrée en vigueur.
Sur nos liens, et sur notre indépendance
Cet article ne contient aucun lien d’affiliation. Nous ne percevons aucune rétrocommission d’un quelconque établissement, et nous n’avons rien à gagner à ce que vous ouvriez un compte quelque part. Nous vivons du conseil aux honoraires, et c’est la règle du cabinet.

[…] Ce dossier dit l’essentiel : l’arbitrage fiscal arrive après les actes juridiques, jamais avant. Pour la mécanique du report d’imposition après la loi de finances 2026, voyez notre analyse de ce que votre exit ne finance plus. […]