Le 30 décembre 2025, la loi de financement de la sécurité sociale a relevé les prélèvements sociaux sur les revenus du capital, de 17,2 % à 18,6 %. La flat tax est passée de 30 % à 31,4 %.
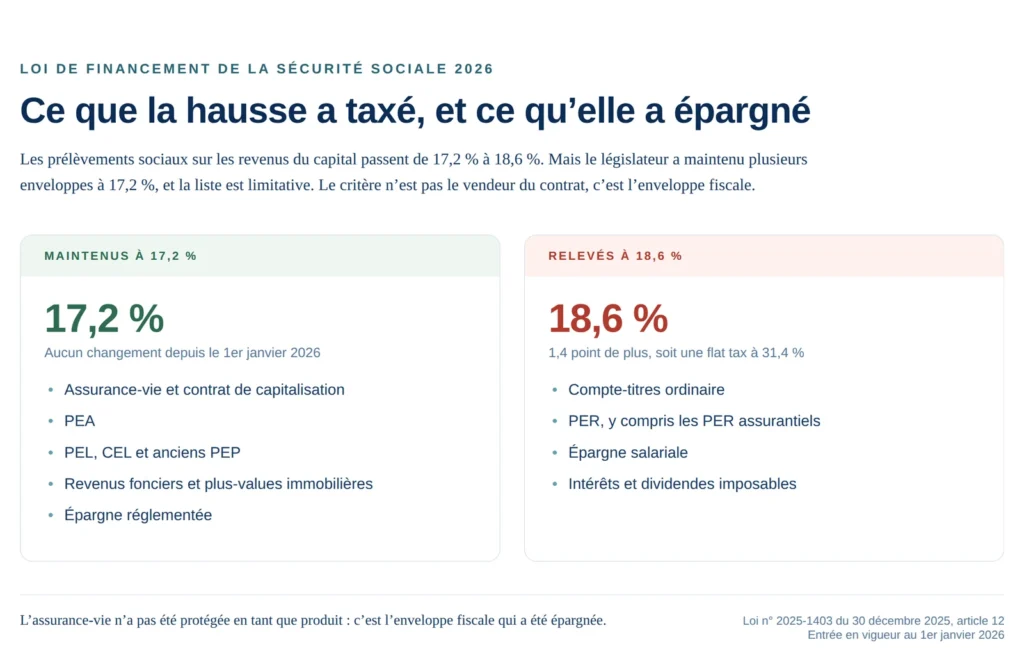
Sauf que la hausse ne s’applique pas partout. Le législateur a maintenu l’assurance-vie, le PEA, l’épargne logement et l’immobilier à 17,2 %. Il a en revanche taxé le compte-titres, et surtout le PER, dont les gains passent à 18,6 % en sortie.
Cette asymétrie a été présentée partout comme un avantage offert à l’assurance-vie. C’est vrai dans le principe. Mais l’écart de 1,4 point, ramené à des euros, pèse beaucoup moins lourd que ce que la plupart des commentaires laissent croire. J’ai fait le calcul sur huit ans, et le résultat m’a conduit à écrire cet article autrement que prévu.
Ce que la loi a changé, et ce qu’elle a épargné
La loi porte un numéro et un article précis : loi n° 2025-1403 du 30 décembre 2025, article 12. Elle relève la CSG sur les revenus du patrimoine et de placement de 9,2 % à 10,6 %, ce qui porte le total des prélèvements sociaux à 18,6 %.
Sa particularité tient à ce qu’elle ne fait pas. Les enveloppes maintenues à 17,2 % sont énumérées de façon limitative, et l’assurance-vie en fait partie. Le PEA aussi. C’est une décision politique assumée : l’assurance-vie représente près de 1 900 milliards d’euros d’encours, et le gouvernement n’a pas voulu y toucher.
| Enveloppe | Prélèvements sociaux 2026 | Impact |
|---|---|---|
| Assurance-vie | 17,2 %, maintenus | Aucun |
| PEA | 17,2 %, maintenus | Aucun |
| PEL, CEL et anciens PEP | 17,2 %, maintenus | Aucun |
| Revenus fonciers et plus-values immobilières | 17,2 %, maintenus | Aucun |
| Compte-titres ordinaire | 18,6 % | 1,4 point de plus sur les gains |
| PER, y compris les PER assurantiels | 18,6 % | 1,4 point de plus sur les gains |
Loi n° 2025-1403 du 30 décembre 2025, article 12, applicable aux revenus perçus depuis le 1er janvier 2026
Le PER est la vraie victime de cette réforme
C’est le point que la plupart des articles ont manqué. Le PER permet de déduire les versements de votre revenu imposable, et il est taxé à la sortie : l’impôt sur le revenu sur les sommes déduites, les prélèvements sociaux sur les gains. Ces prélèvements sur les gains passent donc de 17,2 % à 18,6 %.
Un PER assurantiel est traité comme un PER, pas comme une assurance-vie. Les contrats vendus par des assureurs n’échappent pas à la hausse : le critère n’est pas le vendeur, c’est l’enveloppe fiscale. Beaucoup d’épargnants l’ignorent encore.
Deux chiffres faux qui circulent encore, sources à l’appui
Le premier est une flat tax à 33 %. Son origine est datée : le 26 novembre 2025, le Sénat vote un amendement relevant le PFU de 31,4 % à 33 %. Capital.fr en rend compte, et l’information est reprise partout. Ce qui manque à la reprise, c’est la suite : ce vote est un vote de Sénat, et le taux retenu dans la loi promulguée est de 31,4 %.
Le chiffre a ensuite dérivé. Un cabinet d’avocats écrit encore que le taux « s’établit désormais à 33,4 %, ou 31,4 % selon la version stabilisée du texte adopté ». Un courtier en métaux précieux titre sur une assurance-vie « bientôt taxée à 33 % ». Un autre site annonce que la hausse « menace le Livret A et l’assurance-vie ». Aucune de ces trois affirmations ne résiste à la lecture de l’article 12. Le Livret A n’a jamais figuré dans le champ des prélèvements sociaux sur les revenus du capital, et l’assurance-vie est maintenue à 17,2 %.
Flat tax : le Sénat vote une augmentation du taux de 30 à 33 %
Le second chiffre faux est celui d’une hausse qui frapperait « tous les revenus du capital ». La formule est employée telle quelle par plusieurs sites d’information financière. Elle est démentie par l’article 12 lui-même, qui énumère limitativement les enveloppes maintenues à 17,2 %.
Ce n’est pas un détail de vocabulaire. Un épargnant qui a lu ces articles a pu conclure que son assurance-vie allait être taxée à 33 % et prendre une décision sur cette base. Certains ont probablement racheté un contrat pour rien. Le texte dit l’inverse, et il le dit depuis le 31 décembre 2025.
Ce que la hausse coûte réellement, en euros
Voilà le calcul que je n’ai vu nulle part. Prenons 100 000 € placés huit ans, à 4,5 % brut, avec 0,50 % de frais de gestion. Le capital atteint 136 857 €, soit 36 857 € de gains.
Sur ces gains, la hausse de 1,4 point représente 516 € de prélèvements supplémentaires. C’est le coût réel de la réforme pour cet épargnant, sur huit ans.
516 € sur huit ans, pour 100 000 € placés. Il faut le dire calmement : ce n’est pas un motif de changer d’enveloppe. Ce n’est même pas un motif d’ouvrir un contrat en urgence. La réforme a fait du bruit, et elle coûte le prix d’un repas correct.
Ce que ce chiffre ne dit pas
Il ne dit pas que la réforme est sans effet. Sur un encours plus important, ou sur vingt ans de capitalisation, l’écart grossit. Sur 500 000 € placés vingt ans, la même hausse représente plusieurs milliers d’euros. Mais dans les deux cas, elle reste petite à côté de l’écart de frais entre deux contrats, ou d’un mauvais choix d’enveloppe.
Le vrai arbitrage n’est pas celui qu’on vous présente
Si la hausse de 1,4 point ne décide de rien, qu’est-ce qui décide ? Deux choses, et elles n’ont rien à voir avec la réforme.
La première est votre taux marginal d’imposition, à l’entrée et à la sortie. Le PER vous fait économiser votre taux d’aujourd’hui, et vous fait payer votre taux de demain. La seconde est le temps pendant lequel vous acceptez de ne pas toucher à l’argent : le PER se débloque à la retraite, l’assurance-vie quand vous voulez.
Quatre situations, chiffrées
Reprenons les mêmes 100 000 €, huit ans, 4,5 % brut. J’ai comparé l’assurance-vie au PER dans quatre configurations d’imposition. La mise de départ retenue est ce qu’il vous reste à sortir de votre poche : 100 000 € pour l’assurance-vie, moins l’économie d’impôt à l’entrée pour le PER.
| Votre situation | Assurance-vie | PER | Qui gagne |
|---|---|---|---|
| Déduction à 30 %, sortie à 30 % | + 28 098 € | + 30 002 € | PER, de peu |
| Déduction à 41 %, sortie à 30 % | + 28 098 € | + 41 002 € | PER, largement |
| Déduction à 41 %, sortie à 41 % | + 28 098 € | + 30 002 € | PER, de peu |
| Déduction à 30 %, sortie à 41 % | + 28 098 € | + 19 002 € | Assurance-vie, largement |
100 000 € versés, 8 ans, 4,5 % brut, 0,50 % de frais, abattement de 4 600 € appliqué. Gains nets après impôts, pour une même mise réelle
Le tableau se lit sans commentaire. Le PER gagne quand votre imposition baisse, il perd quand elle monte. Entre la meilleure et la pire de ses configurations, l’écart atteint 22 000 €. Et face à l’assurance-vie, le dirigeant qui déduit à 30 % puis ressort à 41 % laisse 9 096 € sur la table.
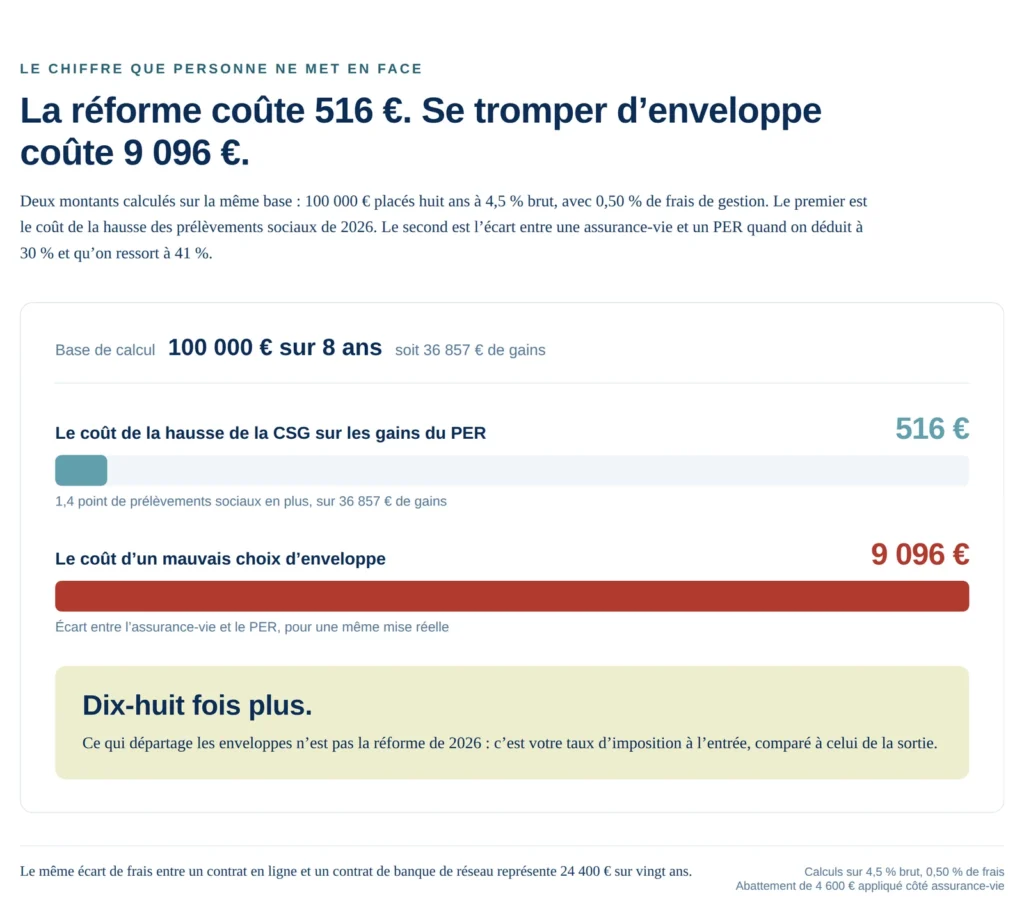
La conclusion est inconfortable pour les vendeurs de PER, et elle l’est aussi pour ceux qui annoncent la mort de l’assurance-vie. Votre taux d’imposition compte dix-huit fois plus que la réforme de 2026.
Il faut ajouter un paramètre que le tableau ne montre pas : l’économie d’impôt du PER n’est intéressante que si vous la réinvestissez. Un dirigeant à 41 % qui déduit 100 000 € récupère 41 000 € de trésorerie. S’il les dépense, il n’a rien gagné, et il a immobilisé son capital jusqu’à la retraite pour rien.
Le classement des contrats sous 0,6 % de frais
Reste la question qui compte plus que toutes les précédentes : combien coûte le contrat lui-même. Sur vingt ans, un écart de 0,30 % de frais de gestion pèse plus lourd que la réforme de 2026, et personne ne le voit au moment de signer.
| Contrat | Frais sur versement | Frais de gestion UC | Fonds euros 2025 |
|---|---|---|---|
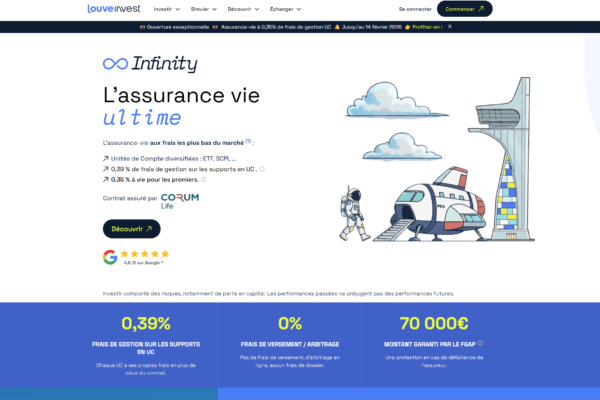
| Louve Infinity | 0 % | 0,39 % | Non communiqué à ce jour |
| Linxea Spirit 2 | 0 % | 0,50 % | 3,08 % net, Spirica Nouvelle Génération |
| Lucya Cardif | 0 % | 0,50 % | 2,75 % net |
| Banque de réseau, contrat type | 2 à 3 % | 0,96 % | Variable, souvent inférieur |
Conditions relevées en septembre 2026 sur les sites des assureurs et distributeurs. Hors frais d’arbitrage et frais propres aux supports
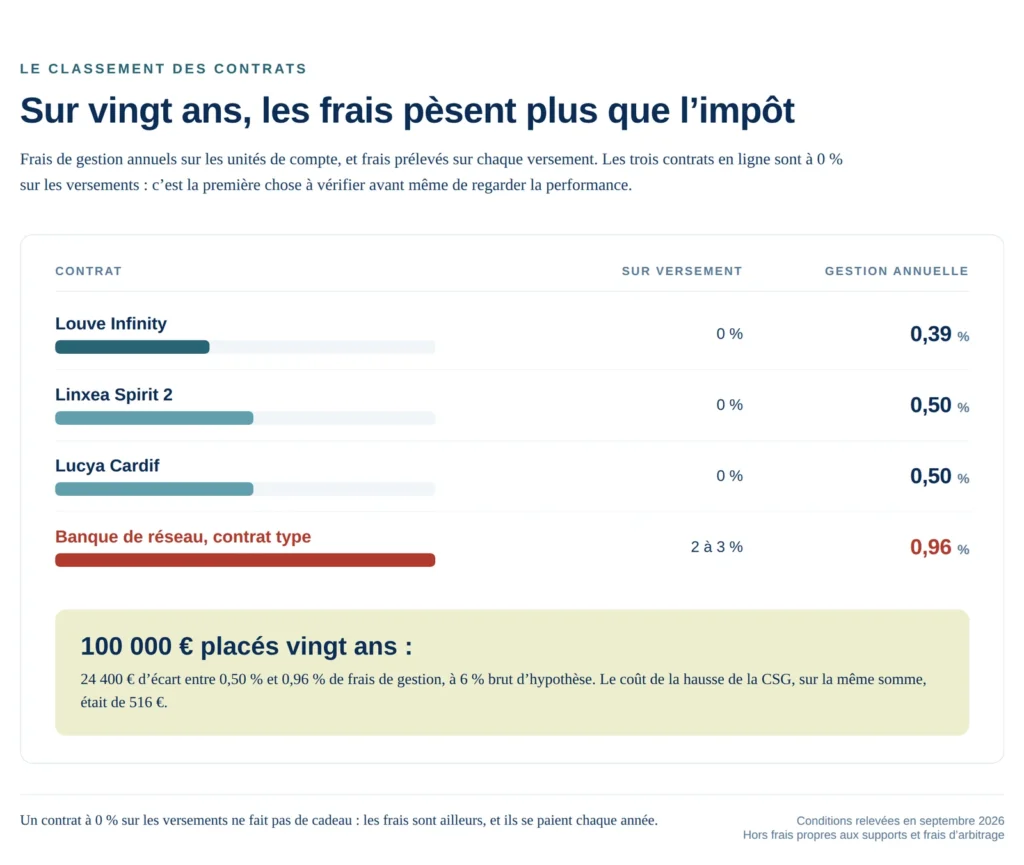
Trois contrats en ligne, un contre-exemple, et une hiérarchie nette. Les frais de gestion sur unités de compte des contrats en ligne se situent entre 0,39 % et 0,50 %. En banque de réseau, la même fonction coûte 0,96 %, auxquels s’ajoutent 2 à 3 % prélevés sur chaque versement.
Ce que l’écart de frais représente sur vingt ans
Sur un versement de 100 000 € investi en unités de compte à 6 % brut, la différence entre 0,50 % et 0,96 % de frais de gestion représente 24 400 € au bout de vingt ans. C’est quarante-sept fois le coût de la hausse que nous venons de chiffrer, et sur une durée deux fois et demie plus longue.
Sur 1 M€ investi à 6 % brut pendant vingt ans, l’écart entre un contrat à 0,50 % et une offre de banque privée à 1,10 % atteint 314 000 € de capital final. Aucune réforme fiscale de ces dix dernières années n’a produit un écart de cet ordre pour un épargnant qui ne change rien à son allocation.
Louve Infinity, Linxea Spirit 2 et Lucya Cardif, ce qui les sépare vraiment
Les frais ne suffisent pas à les départager, parce qu’ils sont proches. Ce qui les sépare tient à trois choses : l’assureur qui porte le contrat, l’univers de supports, et ce que le contrat fait des revenus des SCPI.
Linxea Spirit 2 est porté par Spirica et reverse 100 % des loyers des SCPI. C’est rare, et ça change le rendement net d’une allocation en pierre-papier. Le contrat donne aussi accès à des FCPR de private equity et à des titres vifs.
Lucya Cardif s’appuie sur Cardif, filiale de BNP Paribas, avec un fonds euros à 2,75 % et un catalogue de 79 ETF. Son intérêt est la solidité de l’assureur, pas la singularité de l’offre.
Louve Infinity est le moins cher des trois sur les unités de compte, assuré par Corum Life, et il s’adresse clairement aux investisseurs qui construisent leur allocation eux-mêmes en ETF et en SCPI. C’est le contrat que je citerais pour quelqu’un qui sait ce qu’il achète.
Aucun des trois n’est un mauvais contrat. Choisir entre eux revient à choisir un assureur et un catalogue, pas à chercher une économie.
Sur nos liens, et sur notre indépendance
Cet article ne contient aucun lien rémunéré. Nous ne touchons aucune rétrocommission des assureurs ni des distributeurs cités, et les trois contrats de ce classement sont présentés avec leurs frais réels, y compris quand ils nous défavorisent. Le jour où un lien de ce type serait rémunéré, il serait signalé comme tel, dans la phrase qui le porte.
Trois erreurs que je vois au moment d’ouvrir
Choisir l’enveloppe avant de savoir à quoi l’argent est destiné
C’est l’erreur la plus fréquente, et elle coûte le plus cher. On ouvre un PER pour l’avantage fiscal, puis on a besoin de l’argent trois ans plus tard pour un investissement immobilier. Le PER ne se débloque pas, sauf exceptions limitatives : achat de la résidence principale, accidents de la vie. La trésorerie est enfermée, et les 41 000 € d’économie ne compensent pas un projet bloqué.
Compter sur le fonds euros pour ce qu’il ne fait pas
Le fonds euros est garanti, et c’est son seul mérite. Les rendements 2025 se situent autour de 2,75 % à 3,08 % selon les contrats, avant prélèvements sociaux, qui sont prélevés chaque année. Après 17,2 % de prélèvements et environ 2 % d’inflation, le rendement réel tombe entre 0,3 % et 0,6 %. Un fonds euros protège le capital, il ne le fait pas fructifier. C’est une salle d’attente, pas un placement.
Ouvrir chez son banquier parce que c’est plus simple
Le contrat de votre banque de réseau coûte 2 à 3 % à chaque versement et 0,96 % par an. Sur 100 000 € versés, c’est 3 000 € qui disparaissent avant le premier jour d’investissement, puis près de 1 000 € par an. La simplicité se paie, et elle se paie cher. Ouvrir un contrat en ligne prend une demi-heure.
Ce que l’assurance-vie fait, et que le PER ne fera jamais
Le débat fiscal occupe tout l’espace, alors que la différence la plus lourde entre les deux enveloppes n’a rien de fiscal : elle est juridique.
Ne rien payer tant qu’on ne retire rien
Dans une assurance-vie, les gains ne sont imposés qu’au moment d’un rachat. Tant que vous ne touchez pas au contrat, rien n’est prélevé sur les unités de compte, et l’enveloppe capitalise en brut. C’est la raison principale pour laquelle le rendement réel d’un bon contrat dépasse celui d’un compte-titres taxé chaque année.
Un PER fonctionne de la même façon pendant la phase d’épargne. La différence se joue à la sortie : l’assurance-vie vous laisse choisir quand et combien, le PER vous impose un calendrier.
La transmission, et le seul avantage que rien ne remplace
Une assurance-vie permet de transmettre jusqu’à 152 500 € par bénéficiaire sans droits de succession, pour les versements effectués avant vos 70 ans, au titre du prélèvement de 990 I. Au-delà, les droits sont réduits. Et les versements réalisés après 70 ans bénéficient d’un abattement global de 30 500 €.
Le PER n’offre rien de comparable. En sortie, il relève du régime des pensions : le capital est imposé, et sa transmission suit le droit commun. Un dirigeant qui prépare sa succession et place tout dans un PER travaille contre son propre objectif.
| Ce qui compte | Assurance-vie | PER |
|---|---|---|
| Disponibilité de l’argent | À tout moment | À la retraite, sauf exceptions |
| Imposition des gains | 17,2 % maintenus | 18,6 % depuis 2026 |
| Transmission hors droits | 152 500 € par bénéficiaire | Droit commun |
| Ancienneté avantageuse | Huit ans, contrat par contrat | Sans objet |
| Déduction des versements | Non | Oui, au taux marginal |
Comparaison des deux enveloppes au regard du droit applicable en 2026
Un cas concret : 300 000 € à placer après une cession
C’est la situation que je rencontre le plus souvent chez des dirigeants, et elle montre pourquoi la réforme de 2026 est un faux sujet.
Un dirigeant cède sa société et dispose de 300 000 € après impôt. Son projet n’est pas la retraite : il veut conserver la disponibilité pour investir si une opportunité se présente. Sa question est de savoir quelle enveloppe choisir.
Le PER est disqualifié par la contrainte, pas par la fiscalité. Un capital dont il peut avoir besoin dans trois ans n’a rien à faire dans une enveloppe bloquée jusqu’à la retraite. La déduction fiscale ne compense pas un projet immobilier ou une opportunité manquée.
Reste le choix du contrat. Deux options crédibles en ligne à 0,39 % et 0,50 % de frais, contre 0,96 % en banque de réseau avec 2 à 3 % prélevés au versement. Sur 300 000 € versés, la banque de réseau prélève 6 000 à 9 000 € avant le premier jour d’investissement. Sur vingt ans à 6 % brut, l’écart de frais de gestion représente environ 73 000 € de capital final.
Voilà le chiffre à retenir de cet article : la hausse des prélèvements sociaux coûte 516 € à cet épargnant sur huit ans. Le choix du bon contrat lui rapporte 73 000 € sur vingt ans. Ce sont deux ordres de grandeur qui ne se comparent même pas.
Et le PEA, dans tout ça ?
Le PEA fait partie des enveloppes maintenues à 17,2 %, au même titre que l’assurance-vie. C’est une information que peu d’articles ont relevée, et elle change la façon de lire la réforme : le législateur n’a pas protégé l’assurance-vie, il a protégé l’épargne longue organisée, et il a taxé le compte-titres et le PER.
Deux enveloppes épargnées, deux usages différents
Le PEA et l’assurance-vie ont beau être traités de la même façon sur le plan des prélèvements sociaux, ils ne servent pas à la même chose. Le PEA est plafonné à 150 000 € de versements, il n’accepte que des titres européens et des ETF éligibles, et il se clôture au décès. C’est un outil d’accumulation, pas de transmission.
L’assurance-vie n’a pas de plafond, accepte à peu près tous les supports, et se transmet. Les deux se cumulent, et une allocation sérieuse utilise les deux : le PEA pour la partie actions européennes à frais réduits, l’assurance-vie pour le reste et pour la transmission.
Ce que la réforme dit vraiment du compte-titres
Le compte-titres ordinaire est le grand perdant de la réforme, avec le PER. Ses dividendes, ses intérêts et ses plus-values passent à 18,6 % de prélèvements sociaux, et la flat tax à 31,4 %. Pour un investisseur qui détient des actions américaines ou des titres non éligibles au PEA, c’est une raison de plus de regarder ce qui peut basculer dans une enveloppe protégée.
Un arbitrage lucide reste possible : l’assurance-vie en unités de compte accepte aujourd’hui des titres vifs chez certains assureurs, dont Linxea Spirit 2. Pour un portefeuille d’actions étrangères qui ne rentre pas dans un PEA, l’assurance-vie redevient une enveloppe d’accueil crédible, ce qu’elle n’était pas il y a dix ans.
Ce que je conseille à mes clients cette année
Ma réponse n’a pas changé avec la réforme, et c’est précisément ce qui m’a fait écrire cet article : ce qui a changé ne change pas ma recommandation.
Pour l’épargne sans projet précis, celle qui doit rester disponible, l’assurance-vie reste le bon contenant. Elle n’est pas taxée tant qu’on ne retire rien, elle se débloque à tout moment, et après huit ans l’imposition des gains tombe à 24,7 % avec un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple. Elle transmet aussi jusqu’à 152 500 € par bénéficiaire hors droits de succession.
Pour la préparation de la retraite, le PER garde sa logique, à une condition : que votre taux d’imposition baisse entre le versement et la sortie. Un dirigeant qui déduit à 41 % et sortira à 30 % y gagne 13 000 € de plus que dans une assurance-vie. Le même dirigeant qui sortira à 41 % n’y gagne presque rien, et il aura immobilisé son capital vingt ans pour l’obtenir.
Et pour l’épargne des enfants, le PEA reste hors sujet au regard de la transmission : il se clôture au décès. C’est une contrainte que la réforme n’a pas touchée non plus.
Ma checklist avant de signer un contrat
Sept points, dans cet ordre
1. Écrire la destination de l’argent avant de choisir l’enveloppe : disponible, retraite, ou transmission.
2. Comparer les frais de gestion sur unités de compte, jamais les frais d’entrée seuls : ils sont à 0 % partout en ligne.
3. Vérifier qui porte le contrat, et la solidité de cet assureur.
4. Regarder ce que le contrat reverse des loyers de SCPI, quand il en propose.
5. Pour un PER, estimer son taux d’imposition à la retraite avant de signer, pas après.
6. Vérifier l’ancienneté du contrat existant avant d’en ouvrir un autre : les huit ans se comptent par contrat.
7. Refuser les frais sur versement. Ils n’ont plus de justification sur ce marché.
Le point numéro six est celui qui surprend le plus en rendez-vous. L’avantage fiscal de l’assurance-vie après huit ans s’apprécie contrat par contrat. Un contrat ouvert en 2019 chez votre banque et à peine alimenté peut valoir mieux qu’un contrat flambant neuf : il a déjà sept ans d’ancienneté, et il suffit souvent de renégocier l’allocation interne plutôt que de tout recommencer.