Article mis à jour le 23 septembre 2026 : ajout du portefeuille ETF que je vois le plus souvent chez mes clients, d’un cas réel de fiscalité (vente d’un compte-titres en mars 2025, taxée au PFU de l’époque à 30 %), du coût réel du spread selon l’heure de passage de l’ordre et d’un dossier de crédit lombard sur portefeuille d’ETF. Les taux de flat tax et de prélèvements sociaux cités ont été relevés au taux en vigueur en 2026 (31,4 %), et les frais des ETF éligibles au PEA ont été revérifiés le 23 septembre 2026.
Après 20 ans passés en banque privée, dont 15 ans à accompagner des dirigeants et cadres supérieurs dans la structuration de leur patrimoine financier, je constate une question qui revient systématiquement lors de mes rendez-vous : « Christophe, quel ETF dois-je acheter ? »
Si la question paraît simple, la réponse l’est rarement. Avec plus de 2 500 ETF disponibles sur le marché européen, des écarts de frais qui peuvent paraître anodins mais représentent des milliers d’euros sur 10 ans, et une fiscalité qui change selon l’enveloppe choisie, il m’a semblé nécessaire de poser les bases d’une méthodologie rigoureuse pour vous aider à y voir clair.
Points clés à retenir
- Les frais réels d'un ETF dépassent souvent le TER affiché : tracking error, spread, fiscalité interne
- Un ETF bien choisi peut économiser plus de 15 000 € sur 20 ans par rapport à un fonds actif
- Le véhicule d'investissement (PEA, assurance-vie, CTO) compte autant que le choix de l'ETF lui-même
- Le crédit Lombard permet de démultiplier la puissance de vos ETF sans les vendre
Le problème que personne ne vous explique vraiment
Soyons francs : la plupart des articles sur les ETF vous donnent une liste de trackers avec leurs performances passées, un tableau comparatif des frais, et vous souhaitent bonne chance. C’est insuffisant.
Je me souviens d’un client, directeur général d’une ETI industrielle, portefeuille de 3 millions d’euros, qui était persuadé d’avoir fait le bon choix en investissant massivement sur un ETF MSCI World « pas cher » à 0,20% de frais. Sauf qu’en analysant son portefeuille, j’ai découvert qu’il accumulait plusieurs inefficiences :
- Un tracking error de 0,35% qui grignotait sa performance chaque année
- Un spread achat/vente élevé car il passait ses ordres sur une place boursière peu liquide
- Une fiscalité défavorable car placé en compte-titres au lieu d’un PEA
- Aucun accès au crédit Lombard pour optimiser sa trésorerie
Résultat : sur 10 ans, ces « détails » représentaient un manque à gagner de plus de 180 000 €.
Les frais cachés des ETF
Le TER (Total Expense Ratio) affiché n’est que la partie émergée de l’iceberg. Pour connaître le coût réel d’un ETF, additionnez : les frais de gestion (TER), le tracking error, le spread bid/ask, les frais de courtage de votre intermédiaire, et la fiscalité interne du fonds (retenues à la source sur dividendes étrangers).
Mon Top 3 des ETF pour 2026 : Le classement direct
Avant d’entrer dans le détail de ma méthodologie, voici les trois ETF que je recommande le plus fréquemment à mes clients CSP++ et entrepreneurs, selon leur situation :
| Rang | Nom de l'ETF | ISIN | TER | Encours | Tracking Error | Véhicule optimal |
|---|---|---|---|---|---|---|
| 🥇 | iShares Core MSCI World UCITS ETF | IE00B4L5Y983 | 0,20% | 77 Mds € | 0,08% | Assurance-vie / CTO |
| 🥈 | Amundi MSCI World Swap II UCITS ETF | FR0014003IY1 | 0,30% | 713 M€ | 0,12% | PEA |
| 🥉 | Vanguard FTSE All-World UCITS ETF | IE00BK5BQT80 | 0,22% | 18 Mds € | 0,09% | CTO / Assurance-vie Luxembourgeoise |
Source : données au 14/01/2026 - Analyse Christophe Delabatte
Pourquoi ce classement ?
L’iShares Core MSCI World occupe la première place pour une raison simple : c’est l’ETF qui offre le meilleur compromis entre liquidité exceptionnelle (77 milliards d’euros d’encours), tracking error minimal (0,08%), et disponibilité sur la plupart des contrats d’assurance-vie haut de gamme. Pour un client en assurance-vie luxembourgeoise avec un ticket de 500 000 € ou plus, c’est mon premier choix.
L’Amundi MSCI World Swap II arrive en deuxième position parce qu’il est éligible au PEA, ce qui en fait l’une des rares façons de détenir du World dans l’enveloppe française. Ses frais sont de 0,30 % : sur le PEA, les ETF World les moins chers sont à 0,20 % (iShares et Amundi PEA Monde), et le CW8 historique coûte 0,38 %. Sur un compte-titres, on descend encore plus bas, jusqu’à 0,05 %. Pour un entrepreneur qui vient de réaliser un exit et souhaite placer une partie de ses liquidités dans le cadre fiscal optimal du PEA, c’est actuellement le meilleur choix.
Le Vanguard FTSE All-World complète le podium car il inclut les marchés émergents (contrairement au MSCI World classique), offrant une diversification géographique plus large pour les investisseurs qui souhaitent une exposition mondiale complète en une seule ligne.
Ma méthodologie : 20 ans de banque privée condensés
Mon parcours en quelques mots
Diplômé de l’EDHEC en 1997, j’ai passé mes 20 premières années de carrière dans la banque traditionnelle puis la banque privée BNP Paribas. Depuis 5 ans, je suis ingénieur patrimonial spécialisé dans l’accompagnement des hauts cadres et dirigeants. Cette double expérience, opérationnelle en salle de marché puis stratégique en gestion de patrimoine, m’a appris que le choix d’un ETF ne se résume jamais à comparer deux colonnes de frais.
Les 7 critères de ma grille d’analyse
Lorsque j’analyse un ETF pour un client, j’applique systématiquement cette grille que j’ai développée au fil des années :
1. Encours sous gestion (minimum 500 M€)
Un ETF avec un encours inférieur à 500 millions d’euros présente un risque de fermeture ou de fusion. J’ai vu des clients perdre leur avantage fiscal du PEA car leur ETF a été fusionné avec un produit non éligible. Privilégiez les mastodontes.
2. Tracking error sur 3 ans (maximum 0,20%)
Le tracking error mesure l’écart entre la performance de l’ETF et celle de son indice. Un écart de 0,30% par an peut sembler anodin, mais sur 20 ans avec un capital de 500 000 €, cela représente plus de 45 000 € de manque à gagner.
3. Méthode de réplication
- Réplication physique : l’ETF détient réellement les actions. Plus transparent, mais parfois moins performant sur les indices complexes.
- Réplication synthétique : l’ETF utilise des swaps pour reproduire la performance. Indispensable pour les ETF PEA qui répliquent des indices non-européens (S&P 500, MSCI World). Risque de contrepartie encadré par la réglementation UCITS.
4. Liquidité et spread
Un spread bid/ask supérieur à 0,10% sur un ETF liquide est un signal d’alerte. Vérifiez toujours le volume d’échanges quotidien et privilégiez les places boursières principales (Xetra, Euronext Paris).
5. Politique de distribution
- Capitalisant (Acc) : les dividendes sont réinvestis automatiquement. Optimal pour la capitalisation long terme et l’efficience fiscale.
- Distribuant (Dist) : les dividendes sont versés. Utile pour générer des revenus réguliers à la retraite.
6. Éligibilité aux enveloppes fiscales
Un excellent ETF mal logé fiscalement perd une grande partie de son intérêt. Je vérifie systématiquement l’éligibilité PEA, PEA-PME, et la disponibilité dans les contrats d’assurance-vie de référence.
7. Qualité de l’émetteur
Les géants (iShares/BlackRock, Vanguard, Amundi) offrent une sécurité opérationnelle que les petits émetteurs ne peuvent garantir. En cas de crise, vous voulez un émetteur solide.
« Dans le monde de l’investissement, vous obtenez ce que vous ne payez pas. Les coûts comptent. »
Mon classement des meilleurs ETF pour 2026
Maintenant que vous maîtrisez les 7 critères rigoureux que nous appliquons chez Plutus Patrimoine (encours, tracking error, réplication physique, liquidité, frais réels, éligibilité fiscale et solidité de l’émetteur), voici le tableau le plus complet du marché français.
Nous avons compilé 55 ETF parmi les plus cités et performants en 2026, en y ajoutant trois données clés souvent absentes ailleurs :
- la taille réelle du fonds (en M€),
- la performance annualisée sur 5 ans,
- le mode de distribution (Capitalisation ou Distribution).
Filtrez par TER, éligibilité PEA ou performance selon votre enveloppe (PEA, AV, CTO) et votre profil. Tous les ETF présentés respectent nos 7 critères d’exigence.
| ETF recommandé | ISIN | TER | Éligible PEA | Taille du fonds (en M €) | Perf moyenne sur 5ans | Distribution |
|---|---|---|---|---|---|---|
| iShares Core MSCI World UCITS ETF USD (Acc) | IE00B4L5Y983 | 0,20% | Non | 83598 | 13,22% | Capitalisation |
| SPDR MSCI World UCITS ETF | IE00BEYXQT14 | 0,12% | Non | 9162 | 13,32% | Capitalisation |
| HSBC MSCI World UCITS ETF USD | IE00B4X9L533 | 0,15% | Non | 10078 | 13,25% | Capitalisation |
| Vanguard FTSE All-World UCITS ETF | IE00BK5BQT80 | 0,19% | Non | 26000 | 13,50% | Capitalisation |
| iShares Core S&P 500 UCITS ETF USD (Acc) | IE00B5BMR087 | 0,07% | Non | 96770 | 16,23% | Capitalisation |
| Invesco S&P 500 UCITS ETF | IE00B3YCGJ38 | 0,05% | Non | 26008 | 16,30% | Capitalisation |
| BNP Paribas Easy S&P 500 UCITS ETF | FR0011550185 | 0,14% | Oui | N/A | 15,80% | Capitalisation |
| Amundi Nasdaq-100 II UCITS ETF Acc | LU1829221024 | 0,22% | Non | N/A | 21,68% | Capitalisation |
| iShares Nasdaq 100 UCITS ETF (Acc) | IE00B53SZB19 | 0,33% | Non | N/A | 21,52% | Capitalisation |
| Amundi Stoxx Europe 600 UCITS ETF Acc | LU0908500753 | 0,07% | Oui | 14400 | 7,31% | Capitalisation |
| iShares Core MSCI Europe UCITS ETF EUR (Acc) | IE00B4K48X80 | 0,12% | Oui | 13500 | 7,40% | Capitalisation |
| iShares EURO STOXX 50 UCITS ETF (DE) | DE0005933956 | 0,09% | Oui | 7194 | 8,20% | Distribution |
| iShares Core DAX UCITS ETF (DE) | DE0005933931 | 0,16% | Oui | N/A | 10,07% | Capitalisation |
| Amundi CAC 40 UCITS ETF Dist | FR0007052782 | 0,25% | Oui | N/A | 7,00% | Distribution |
| Xtrackers CAC 40 UCITS ETF 1D | LU0322250985 | 0,20% | Oui | N/A | 6,74% | Distribution |
| iShares Core MSCI Emerging Markets IMI UCITS ETF | IE00BKM4GZ66 | 0,18% | Non | 26800 | 5,23% | Capitalisation |
| Xtrackers MSCI Emerging Markets UCITS ETF 1C | IE00BTJRMP35 | 0,18% | Non | 8300 | 4,20% | Capitalisation |
| iShares MSCI World Small Cap UCITS ETF | IE00BF4RFH31 | 0,35% | Non | N/A | 9,45% | Capitalisation |
| SPDR Russell 2000 US Small Cap UCITS ETF | IE00BJ38QD84 | 0,30% | Non | N/A | 10,61% | Capitalisation |
| iShares S&P SmallCap 600 UCITS ETF | IE00B2QWCY14 | 0,30% | Non | N/A | 11,37% | Capitalisation |
| SPDR S&P US Dividend Aristocrats UCITS ETF | IE00B6YX5D40 | 0,35% | Non | N/A | 9,75% | Distribution |
| Vanguard FTSE All-World High Dividend Yield UCITS ETF | IE00B8GKDB10 | 0,29% | Non | N/A | 8,94% | Distribution |
| iShares Physical Gold ETC | IE00B4ND3602 | 0,12% | Non | N/A | 13,82% | Capitalisation |
| Invesco Physical Gold | IE00B579F325 | 0,12% | Non | 25500 | N/A | Capitalisation |
| iShares Core EUR Corporate Bond UCITS ETF (Dist) | IE00B3F81R35 | 0,20% | Non | N/A | 2,44% | Distribution |
| iShares USD Treasury Bond 7-10yr UCITS ETF (Acc) | IE00B3VWN518 | 0,07% | Non | N/A | 3,40% | Capitalisation |
| iShares EUR High Yield Corporate Bond UCITS ETF | IE00BYXYYP94 | 0,20% | Non | N/A | N/A | Distribution |
| Xtrackers Artificial Intelligence & Big Data UCITS ETF | IE00BGV5VN51 | 0,35% | Non | N/A | N/A | Capitalisation |
| iShares Global Clean Energy UCITS ETF | IE00B1XNHC34 | 0,40% | Non | N/A | N/A | Distribution |
| Xtrackers MSCI World Health Care UCITS ETF | IE00BM67HK77 | 0,25% | Non | N/A | N/A | Capitalisation |
| VanEck Defense UCITS ETF | IE00BMHB2M63 | 0,55% | Non | N/A | N/A | Capitalisation |
| iShares MSCI EM ESG Enhanced UCITS ETF | IE00BHZPJ239 | 0,18% | Non | N/A | 20,26% | Capitalisation |
| Amundi MSCI World Swap PEA UCITS ETF | IE0002XZSHO1 | 0,20% | Oui | N/A | 13,00% | Capitalisation |
| Amundi PEA Monde (MSCI World) Acc | FR001400U5Q4 | 0,20% | Oui | N/A | N/A | Capitalisation |
| BNP Paribas Easy Stoxx Europe 600 UCITS ETF | FR0011550193 | 0,18% | Oui | N/A | 7,14% | Capitalisation |
| iShares Dow Jones Global Titans 50 UCITS ETF | DE0006289382 | 0,51% | Non | N/A | 16,68% | Capitalisation |
| iShares MSCI China A UCITS ETF | IE00BQT3WG13 | 0,40% | Non | N/A | 3,74% | Capitalisation |
| iShares MSCI India UCITS ETF USD (Acc) | IE00BZCQB185 | 0,65% | Non | N/A | 13,27% | Capitalisation |
| Xtrackers Nikkei 225 UCITS ETF 1D | LU0839027447 | 0,09% | Non | N/A | 5,46% | Distribution |
| iShares Core FTSE 100 UCITS ETF (Dist) | IE0005042456 | 0,07% | Oui | N/A | 6,50% | Distribution |
| SPDR MSCI ACWI UCITS ETF | IE00B6R52259 | 0,20% | Non | 21000 | N/A | Capitalisation |
| Amundi MSCI Emerging Markets UCITS ETF | LU1681045370 | 0,20% | Non | N/A | N/A | Capitalisation |
| Invesco Bloomberg Commodity UCITS ETF Acc | IE00BD6FTQ80 | 0,19% | Non | 3000 | N/A | Capitalisation |
| ETC Group Physical Bitcoin | DE000A27Z304 | 2,00% | Non | N/A | N/A | Capitalisation |
| 21Shares Solana Staking ETP | CH1114873776 | 2,50% | Non | N/A | N/A | Capitalisation |
| JPMorgan US Research Enhanced Index Equity ESG UCITS ETF | IE00BF4G7076 | 0,20% | Non | N/A | 17,69% | Capitalisation |
| Xtrackers MSCI USA ESG UCITS ETF 1C | IE00BFMNPS42 | 0,15% | Non | N/A | 17,96% | Capitalisation |
| iShares STOXX Europe 600 UCITS ETF (DE) | DE0002635307 | 0,20% | Oui | N/A | 7,14% | Capitalisation |
Source : compilation Ramify, Auguste Patrimoine, Investissements-faciles & justETF au 17/03/2026 – données AUM, perf 5 ans annualisée et distribution vérifiées
Le portefeuille ETF que je vois vraiment chez mes clients
Ce n’est pas le portefeuille à douze lignes des classements. Chez les cadres et dirigeants que j’accompagne, c’est presque toujours le même schéma : un encours financier de 250 000 à 800 000 €, un âge de 38 à 52 ans, trois enveloppes et six lignes au total, souvent moins.
1. Trois enveloppes, trois à cinq lignes
| Enveloppe | Montant habituel | Lignes | Supports que je vois |
|---|---|---|---|
| PEA | 150 000 à 225 000 € | 1 | Amundi MSCI World Swap II (FR0014003IY1) en totalité. Parfois 80 % World et 20 % Amundi PEA S&P 500 (FR0011871128) |
| Assurance-vie | 80 000 à 300 000 € | 1 à 2 | Amundi MSCI World (LU1681043599) et un fonds euro ou un monétaire pour le filet de sécurité |
| Compte-titres | 50 000 à 250 000 € | 2 à 3 | Amundi MSCI World (LU1681043599) / iShares Core S&P 500 (IE00B5BMR087) / iShares Core Global Aggregate EUR Hedged (IE00BDBRDM35) |
Portefeuilles observés sur des encours de 250 000 à 800 000 €
Le chiffre qui compte n’est pas celui des lignes disponibles, c’est celui des lignes réellement utilisées : 3 à 5. Au-delà, il y a presque toujours un résidu. Un sectoriel acheté en 2021, un small cap, un émergent à 4 % du portefeuille, que personne n’a jamais osé vendre.
2. Les deux extrêmes
Sous 150 000 € d’encours, je vois essentiellement un PEA avec un seul ETF World. C’est largement suffisant : une ligne, un versement mensuel, rien à arbitrer.
Au-delà de 1 500 000 €, le compte-titres s’étoffe avec de l’obligataire aggregate et une poche d’émergents, l’assurance-vie reste pauvre en lignes, et une poche monétaire apparaît. Cette poche n’est pas là pour le rendement : elle sert de collatéral le jour où se pose la question du crédit lombard.
Ce que ça change pour vous
Si votre portefeuille ressemble à ça, vous êtes dans la norme des patrimoines que j’accompagne, et ce n’est pas un problème. Le sujet n’est pas d’ajouter des lignes, il est de placer chaque euro dans la bonne enveloppe, et de le faire avant la revente.
Modèles d’allocations chiffrés par profil patrimonial
Chez Plutus Patrimoine, nous ne nous contentons pas de lister des ETF : nous construisons des portefeuilles fiscaux et optimisés. Voici trois allocations types pour un profil CSP++ avec 1 M€ de patrimoine (mises à jour au 17/03/2026). Elles respectent nos 7 critères de sélection et maximisent l’éligibilité PEA / AV / CTO + crédit Lombard.
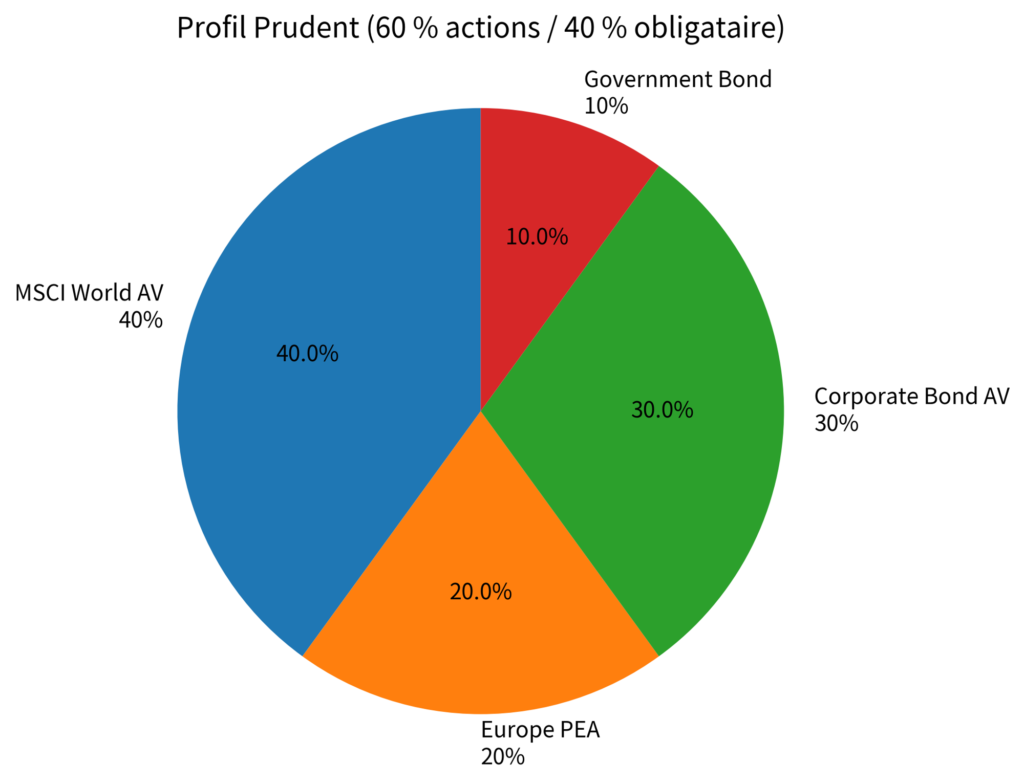
Profil Prudent (60 % actions / 40 % obligataire – risque modéré)
- 40 % → iShares Core MSCI World UCITS ETF (AV) | IE00B4L5Y983 | TER 0,20 %
- 20 % → Amundi Stoxx Europe 600 UCITS ETF Acc (PEA) | LU0908500753 | TER 0,07 %
- 30 % → iShares Core EUR Corporate Bond UCITS ETF (AV) | IE00B3F81R35 | TER 0,20 %
- 10 % → iShares Core Euro Government Bond UCITS ETF (AV/CTO) | IE00B0M63177 | TER 0,15 %
Frais pondérés annuels : ~0,16 %. Véhicule optimal : 60 % en AV + 20 % en PEA + 20 % en AV/CTO. Perf espérée 2026-2030 : 6-8 % annualisé.
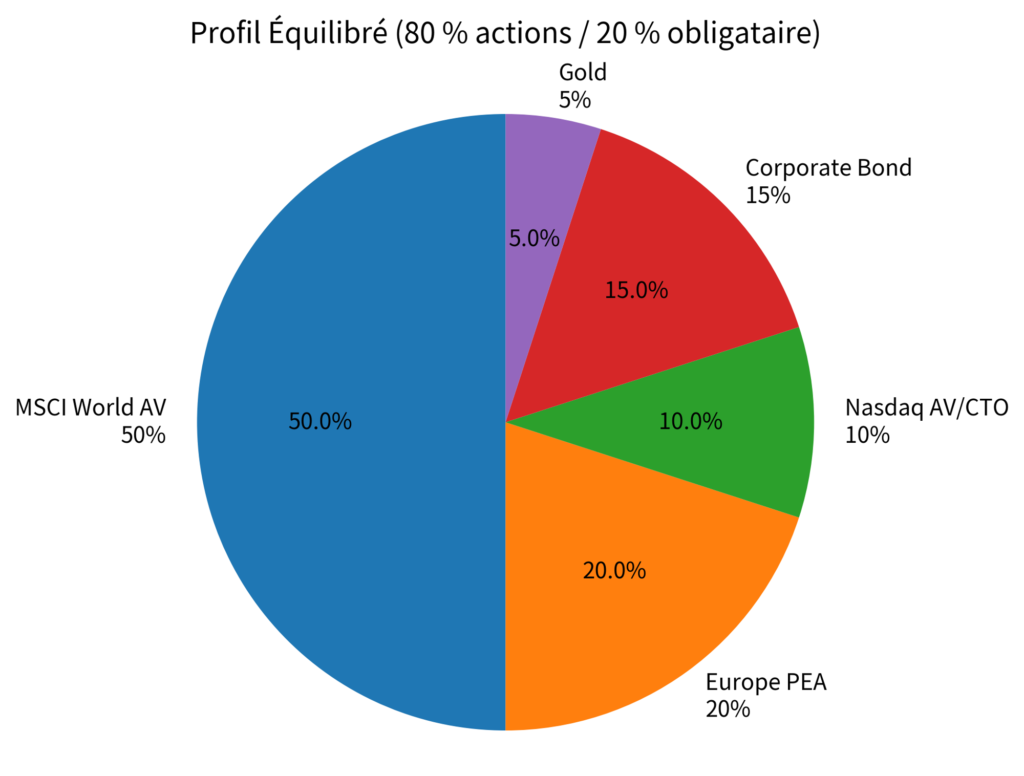
Profil Équilibré (80 % actions / 20 % obligataire – profil standard CSP++)
- 50 % → iShares Core MSCI World UCITS ETF (AV) | IE00B4L5Y983 | TER 0,20 %
- 20 % → Amundi Stoxx Europe 600 UCITS ETF Acc (PEA) | LU0908500753 | TER 0,07 %
- 10 % → Amundi Nasdaq-100 II UCITS ETF Acc (CTO ou AV) | LU1829221024 | TER 0,22 %
- 15 % → iShares Core EUR Corporate Bond UCITS ETF (AV) | IE00B3F81R35 | TER 0,20 %
- 5 % → iShares Physical Gold ETC (CTO/AV) | IE00B4ND3602 | TER 0,12 %
Frais pondérés annuels : ~0,18 %. Véhicule optimal : 65 % AV + 20 % PEA + 15 % CTO. Perf espérée : 8-10 % annualisé.
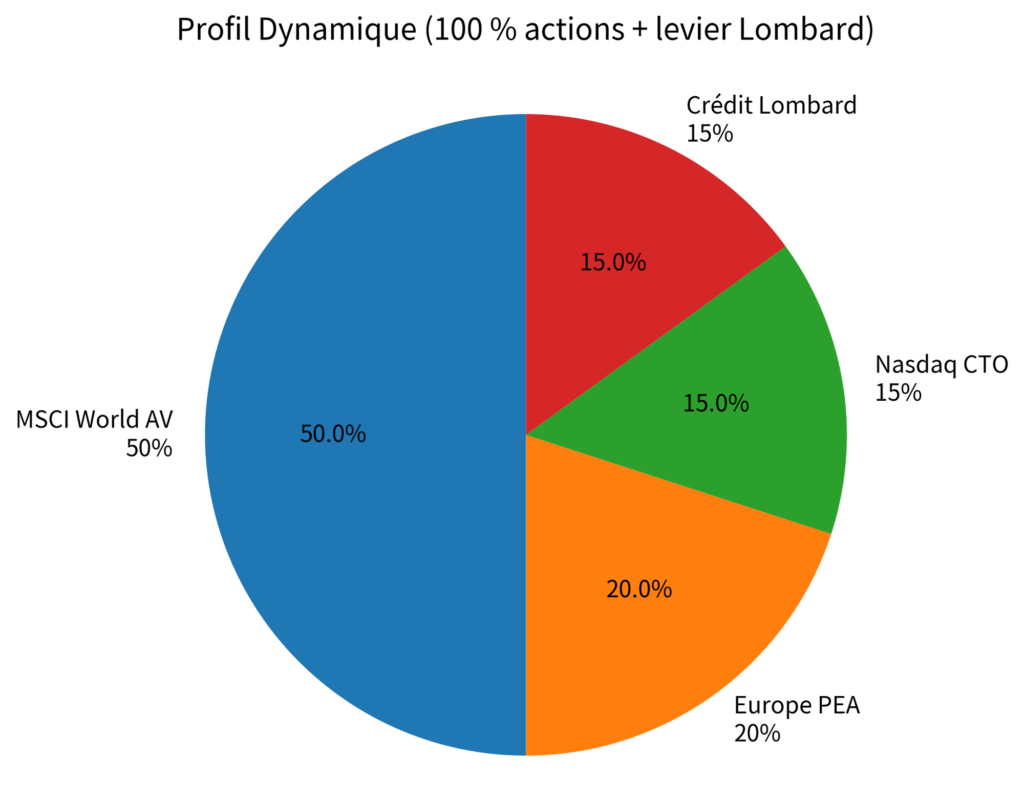
Profil Dynamique (100 % actions + levier Lombard – pour les plus avertis)
- 50 % → iShares Core MSCI World UCITS ETF (AV) | IE00B4L5Y983 | TER 0,20 %
- 20 % → Amundi Stoxx Europe 600 UCITS ETF Acc (PEA) | LU0908500753 | TER 0,07 %
- 15 % → Amundi Nasdaq-100 II UCITS ETF Acc (CTO) | LU1829221024 | TER 0,22 %
- 15 % → Crédit Lombard (effet de levier 1,15× sur le MSCI World sans vente)
Frais pondérés annuels : ~0,19 % + coût Lombard ~2-3 % (déductible). Véhicule optimal : 50 % AV + 20 % PEA + 30 % CTO + Lombard. Perf espérée : 11-14 % annualisé (avec levier).
Conseil Plutus : Ces allocations sont modulables selon votre âge, fiscalité et aversion au risque. Nous les recalibrons chaque trimestre et utilisons le crédit Lombard pour booster le rendement sans impôt sur la plus-value.
Les grandes problématiques des ETF en 2026
La concentration américaine : un risque systémique ?
Première préoccupation que j’aborde avec mes clients : la domination écrasante des États-Unis dans les indices mondiaux. Le MSCI World, censé offrir une « diversification mondiale », est composé à 72% d’actions américaines au 31 décembre 2025.
| Pays | Poids dans le MSCI World | Évolution sur 5 ans |
|---|---|---|
| États-Unis | 72,0% | +8,2 points |
| Japon | 5,5% | -1,3 point |
| Royaume-Uni | 3,7% | -0,8 point |
| France | 2,8% | -0,2 point |
| Canada | 2,9% | +0,1 point |
| Autres | 13,1% | -6,0 points |
Source : MSCI, données au 31/12/2025
Cette concentration pose un problème structurel : un investisseur qui pense se diversifier mondialement est en réalité exposé aux aléas de l’économie américaine et, plus spécifiquement, aux géants technologiques (Apple, Microsoft, Nvidia, Amazon représentent à eux seuls plus de 15% de l’indice).
Ma recommandation pour les patrimoines supérieurs à 1 million d’euros : combiner un ETF MSCI World avec un ETF Europe (STOXX Europe 600) et un ETF Marchés Émergents pour rééquilibrer l’exposition géographique.
Les ETF ESG : la désillusion de 2025
Je dois être honnête avec vous : j’étais un fervent promoteur des ETF ESG il y a trois ans. Les flux étaient impressionnants, la narrative séduisante. Mais les données 2024-2025 m’ont amené à nuancer ma position.
La collecte sur les ETF ESG européens est passée de 42,8 milliards d’euros en 2023 à seulement 32,4 milliards en 2024, selon Morningstar. Plus préoccupant : les performances ont souvent déçu, les exclusions sectorielles (pétrole, défense, tabac) ayant pénalisé les rendements dans un contexte géopolitique tendu.
Mon avis sur les ETF ESG en 2026
Les ETF ESG ne sont pas à rejeter en bloc, mais ils nécessitent une analyse fine. Un ETF labellisé « ESG » peut exclure Total mais inclure des entreprises controversées sur d’autres critères. Pour mes clients soucieux d’impact, je recommande plutôt une approche directe via des fonds thématiques ciblés (énergies renouvelables, économie circulaire) plutôt qu’un ETF ESG généraliste dont les critères sont souvent opaques.
L’émergence des ETF actifs et smart beta
Nouveau phénomène que j’observe depuis 18 mois : la multiplication des ETF « actifs » ou « smart beta » qui tentent de battre leur indice de référence tout en conservant la structure cotée d’un ETF.
Soyons clairs : pour 90% de mes clients, un ETF classique répliquant un indice large reste la meilleure option. Les ETF smart beta (equal weight, minimum volatility, momentum) ajoutent une complexité qui se justifie rarement pour un investisseur non professionnel.
Comparatif courtiers 2026 : où placer vos ETF pour minimiser les frais réels ?
Les ETF ont des TER très bas… mais les frais de courtage, de change et de garde peuvent coûter des dizaines de milliers d’euros sur 20 ans. Voici le comparatif des 4 leaders (Interactive Brokers, Fortuneo, Degiro, Saxo Banque) actualisé mars 2026, avec focus ETF.
Hypothèse de calcul du coût total 20 ans : portefeuille 500 k€ – 4 rééquilibrages par an (8 ordres de 30 k€ en moyenne) – stratégie buy & hold majoritaire – sans promotions temporaires.
| Courtier | Support PEA | Support CTO | Support AV | Frais ordre ETF 500 € | Frais ordre ETF 2 000 € | Frais garde annuel | IFU fourni | Coût total estimé 20 ans (500 k€) |
|---|---|---|---|---|---|---|---|---|
| Interactive Brokers | Oui | Oui | Non (CTO/PEA uniquement) | 1,25 € | 1,25 € | 0 € | Non (CTO) / Oui (PEA) | ~350 € |
| Fortuneo | Oui | Oui | Oui | 0 € (1er ordre/mois ≤500 €) sinon ~1,95 € | ~3,90 € | 0 € | Oui | ~950 € |
| Degiro | Non | Oui | Non | 1 € (ETF core) | 1 € | 0 € | Non | ~280 € (le plus bas mais sans PEA) |
| Saxo Banque | Oui | Oui | Oui (via banque) | 2 € (min) | 2 € | 0 € | Oui | ~780 € |
Source : sites officiels + comparatifs Sinvestir.fr, Prosper Conseil, Investissements-faciles.com & Moneyvox au 17/03/2026
L’Analyse Plutus :
- Interactive Brokers : le champion des gros portefeuilles et des marchés internationaux (change à 0,002 %). Idéal pour CTO + PEA.
- Fortuneo : le meilleur « tout-en-un » (banque + PEA + AV + CTO) avec le 1er ordre gratuit chaque mois. Parfait pour les CSP++ qui veulent la simplicité + IFU.
- Degiro : ultra-low-cost sur CTO, mais impossible pour le PEA.
- Saxo Banque : excellent équilibre (PEA + CTO + 150 ETF Amundi à 0 € parfois) et service client francophone.
Les différents produits disponibles : au-delà du MSCI World
ETF par zone géographique
| Zone | Indice de référence | ETF recommandé | ISIN | TER | Éligible PEA |
|---|---|---|---|---|---|
| Monde développé | MSCI World | iShares Core MSCI World | IE00B4L5Y983 | 0,20% | Non |
| Monde développé | MSCI World | Amundi MSCI World Swap II | FR0014003IY1 | 0,30% | Oui |
| Monde complet | FTSE All-World | Vanguard FTSE All-World | IE00BK5BQT80 | 0,22% | Non |
| États-Unis | S&P 500 | iShares Core S&P 500 | IE00B5BMR087 | 0,07% | Non |
| États-Unis | S&P 500 | BNP Paribas Easy S&P 500 | FR0011550185 | 0,15% | Oui |
| Europe | STOXX Europe 600 | Lyxor Core STOXX Europe 600 | LU0908500753 | 0,07% | Oui |
| Marchés émergents | MSCI Emerging Markets | iShares Core MSCI EM IMI | IE00BKM4GZ66 | 0,18% | Non |
| Marchés émergents | MSCI Emerging Markets | Amundi MSCI Emerging Markets | LU1681045370 | 0,20% | Oui |
Source : analyse au 14/01/2026
ETF sectoriels et thématiques
Pour les investisseurs qui souhaitent exprimer des convictions sectorielles, voici ma sélection :
| Thématique | ETF recommandé | ISIN | TER | Performance 2024 |
|---|---|---|---|---|
| Intelligence Artificielle | Xtrackers AI & Big Data | IE00BGV5VN51 | 0,35% | +42,3% |
| Santé mondiale | iShares Global Healthcare | IE00B8J2SL16 | 0,60% | +18,7% |
| Énergie propre | iShares Global Clean Energy | IE00B1XNHC34 | 0,65% | +12,4% |
| Défense & Aérospatiale | VanEck Defense | IE000YYE6WK5 | 0,55% | +31,2% |
| Semi-conducteurs | VanEck Semiconductor | IE00BMC38736 | 0,35% | +28,9% |
| Immobilier coté | iShares Developed Markets Property | IE00B1FZS350 | 0,59% | +8,3% |
Attention : les ETF sectoriels sont plus volatils - à utiliser en complément d'un cœur de portefeuille diversifié
ETF obligataires : le grand oublié
Mes clients entrepreneurs et dirigeants négligent souvent la poche obligataire de leur portefeuille. Pourtant, dans un contexte de taux élevés, les ETF obligataires offrent des rendements attractifs avec une volatilité maîtrisée.
| Type | ETF recommandé | ISIN | TER | Rendement estimé |
|---|---|---|---|---|
| Obligations d'État zone euro | iShares Core EUR Govt Bond | IE00B4WXJJ64 | 0,09% | 2,8% |
| Obligations d'entreprises EUR | iShares EUR Corp Bond | IE00B3F81R35 | 0,20% | 3,9% |
| Obligations high yield EUR | iShares EUR High Yield Corp | IE00B66F4759 | 0,50% | 5,2% |
| Obligations indexées inflation | Lyxor EUR Inflation Linked | LU1650491282 | 0,09% | 2,4% |
Source : données au 14/01/2026 - Rendements à maturité indicatifs
Voici le classement des meilleurs ETF selon Finary :
La fiscalité des ETF : l’élément qui change tout
C’est le sujet que je passe le plus de temps à expliquer à mes clients. Un même ETF, logé dans des enveloppes différentes, peut produire des résultats nets radicalement différents après 10 ou 20 ans.
Comparatif fiscal selon l’enveloppe
| Enveloppe | Fiscalité des plus-values | Fiscalité des dividendes | Plafond | Mon avis |
|---|---|---|---|---|
| PEA | 17,2% après 5 ans | 17,2% après 5 ans | 150 000 € | ★★★★★ |
| Assurance-vie française | Abattement après 8 ans + PS | Capitalisés = reportés | Illimité | ★★★★☆ |
| Assurance-vie luxembourgeoise | Identique AV française | Capitalisés = reportés | Illimité | ★★★★★ |
| Compte-titres ordinaire | 31,4% (PFU) | 31,4% (PFU) | Illimité | ★★★☆☆ |
| PER | Sortie imposée à l'IR | Capitalisés | Déductible du revenu | ★★★★☆ |
* Fiscalité simplifiée - consultez un professionnel pour votre situation personnelle
L’optimisation fiscale en pratique
Cas pratique n°1 : le dirigeant post-exit
Un de mes clients a vendu son entreprise pour 5 millions d’euros net après impôts en 2024. Voici comment nous avons structuré sa poche ETF :
- PEA (150 000 €) : Amundi MSCI World Swap II (0,30 % de frais, éligible PEA)
- Assurance-vie luxembourgeoise (2 000 000 €) : iShares Core MSCI World + ETF obligataires
- Contrat de capitalisation (500 000 €) : pour la transmission avec abattement sur les donations
- CTO (350 000 €) : pour la flexibilité et les ETF non disponibles ailleurs
Cette structure permet de maximiser l’enveloppe PEA (fiscalité imbattable), d’utiliser l’assurance-vie luxembourgeoise pour la protection et la transmission, et de conserver une poche liquide en CTO pour les opportunités.
Cas pratique n°2 : le cadre supérieur en activité
Pour un directeur financier avec 300 000 € d’épargne disponible et une capacité d’épargne de 3 000 €/mois :
- PEA : versements programmés sur Amundi MSCI World II jusqu’au plafond
- PER : versements à hauteur de l’avantage fiscal optimal (dépend de la TMI)
- Assurance-vie : complément pour la diversification et la transmission
L'erreur classique à éviter
Trop de mes clients ouvrent un compte-titres pour acheter des ETF alors qu’ils n’ont pas encore saturé leur PEA. Le PEA offre une fiscalité à 17,2% contre 30% en CTO : sur 20 ans, cette différence représente des dizaines de milliers d’euros.
Un cas réel : 19 456 € payés pour une enveloppe mal choisie
Ingénieur, 46 ans. Un compte-titres de 420 000 € investi à 100 % sur iShares Core MSCI World (IE00B4L5Y983), acheté entre 2018 et 2021. Prix de revient moyen : 268 000 €. Plus-value latente : 152 000 €.
Son projet : nettoyer le compte-titres pour basculer sur un World éligible au PEA, puis nantir l’ensemble. Vente intégrale le 12 mars 2025, à l’ouverture parisienne.
- PFU de l’époque (30 %) sur 152 000 € de plus-value : 45 600 €
- Spread et fourchette : IWDA cotait 98,12 / 98,41, il a été servi à 98,18 sur 4 278 parts. Écart au cours moyen théorique : 364 €. Autrement dit, rien.
Le vrai trou n’est pas le spread du jour. C’est d’avoir construit sept ans de World hors PEA alors que le plafond de versement du PEA n’était pas saturé. Au 12 mars 2025, il lui restait 118 000 € de capacité inutilisée.
Sur la part qui aurait pu être logée en PEA (FR0014003IY1) dès 2018, la sortie après cinq ans n’aurait supporté que les prélèvements sociaux de 17,2 % sur la plus-value, soit 26 144 € au lieu des 45 600 € du PFU. Un écart de 19 456 € sur une seule décision d’enveloppe.
La leçon
La fiscalité ne se rattrape pas après coup. Une vente pour nettoyer un portefeuille déclenche l’imposition de sept ans de plus-values, alors que des versements progressifs sur la bonne enveloppe ne coûtent rien. Le plafond du PEA est de 150 000 € de versements : chaque euro qui peut y entrer doit y entrer avant d’alimenter un compte-titres.
Le spread, lui, se joue à l’heure près
Sur le World, le spread du jour ne coûte presque rien : 364 € sur 420 000 €, on l’a vu plus haut. Sur un small cap, la même décision peut coûter beaucoup plus cher, pour une seule raison : l’heure de passage de l’ordre.
- Le 7 avril 2025 à 9 h 08, juste après l’ouverture : fourchette à 0,38 % sur un ETF small cap Europe. Sur 62 000 €, cela représentait 236 € de spread. Le World, à la même heure, était à 0,04 %.
- Trois mois plus tôt, même support, même montant, ordre passé à 16 h 20 : fourchette à 0,07 %, soit 43 €.
Même investisseur, même ETF, même montant : 193 € d’écart, uniquement à cause de l’heure. Sur un ordre isolé, c’est une ligne dans un relevé. Répété à chaque rééquilibrage, c’est un poste de coût. Passez vos ordres au cœur de la séance, jamais à l’ouverture.
Les véhicules d’investissement pour vos ETF
Le PEA : l’enveloppe française de référence
Le Plan d’Épargne en Actions reste le véhicule privilégié pour investir en ETF si vous êtes résident fiscal français. Ses avantages :
- Exonération d’impôt sur le revenu après 5 ans (seuls les prélèvements sociaux de 17,2% s’appliquent)
- Possibilité d’investir sur des ETF monde via la réplication synthétique
- Plafond de 150 000 € de versements
Les meilleurs ETF éligibles PEA en 2026 :
| Indice répliqué | ETF | ISIN | TER | Encours |
|---|---|---|---|---|
| MSCI World | Amundi MSCI World Swap II | FR0014003IY1 | 0,30% | 713 M€ |
| MSCI World | iShares MSCI World Swap PEA | IE0002XZSHO1 | 0,20% | 2,2 Mds € |
| S&P 500 | BNP Paribas Easy S&P 500 | FR0011550185 | 0,15% | 3,2 Mds € |
| STOXX Europe 600 | Lyxor Core STOXX Europe 600 | LU0908500753 | 0,07% | 1,8 Mds € |
| MSCI Emerging Markets | Amundi MSCI Emerging Markets | LU1681045370 | 0,20% | 1,1 Mds € |
| Nasdaq 100 | Amundi Nasdaq-100 II | LU1681038599 | 0,22% | 780 M€ |
Source : données au 14/01/2026
L’assurance-vie : la flexibilité patrimoniale
Pour les patrimoines supérieurs à 500 000 €, l’assurance-vie (française ou luxembourgeoise) offre des avantages complémentaires au PEA :
- Pas de plafond de versement
- Avantages successoraux (abattement de 152 500 € par bénéficiaire pour les versements avant 70 ans)
- Possibilité de rachats partiels sans clôturer le contrat
- Accès à une gamme d’ETF plus large qu’en PEA
L’assurance-vie luxembourgeoise mérite une mention particulière pour les patrimoines importants : le triangle de sécurité luxembourgeois offre une protection renforcée des avoirs, et le « super privilège » positionne l’assuré comme créancier de premier rang en cas de défaillance de la compagnie.
Le compte-titres : pour la flexibilité
Le CTO reste pertinent dans plusieurs cas :
- Vous avez saturé votre PEA
- Vous souhaitez investir sur des ETF non éligibles PEA/assurance-vie
- Vous avez besoin de flexibilité maximale (pas de durée de détention minimale)
- Vous anticipez une expatriation (le CTO voyage mieux que le PEA)
L’accès au crédit Lombard : démultiplier la puissance de vos ETF
C’est un levier que je présente systématiquement à mes clients fortunés : le crédit Lombard permet d’emprunter en nantissant votre portefeuille d’ETF, sans avoir à les vendre.
Comment fonctionne le crédit Lombard ?
Vous détenez 1 million d’euros d’ETF en assurance-vie. Une banque privée accepte de vous prêter jusqu’à 50-70% de cette valeur (selon la composition du portefeuille) à un taux préférentiel, généralement Euribor + 0,8% à 1,5%.
Avantages :
- Pas de vente = pas de plus-value taxable
- Votre portefeuille continue de travailler et générer des rendements
- Taux d’intérêt souvent inférieur au rendement attendu de vos ETF
- Déductibilité des intérêts selon l’utilisation des fonds
Utilisations fréquentes :
- Financer un investissement immobilier sans désinvestir
- Couvrir un besoin de trésorerie professionnel temporaire
- Réaliser un apport pour une acquisition d’entreprise
- Anticiper une donation avec maintien du capital investi
Attention aux risques du Lombard
Le crédit Lombard comporte un risque d’appel de marge : si la valeur de votre portefeuille baisse significativement (krach boursier), la banque peut vous demander un apport complémentaire ou vendre une partie de vos actifs. Je recommande de ne jamais utiliser plus de 40% de la capacité d’emprunt théorique pour conserver une marge de sécurité.
Exemple chiffré
Un client possède 2 millions d’euros en ETF logés dans une assurance-vie luxembourgeoise. Il souhaite acquérir un bien immobilier de 800 000 € sans vendre ses ETF.
Solution classique : vendre 800 000 € d’ETF = environ 100 000 € de fiscalité (12,5% sur les plus-values après abattements)
Solution Lombard : emprunter 800 000 € à Euribor + 1% = environ 35 000 € d’intérêts annuels, déductibles si l’investissement est locatif
Sur 10 ans, la solution Lombard permet de conserver ses ETF qui continuent de générer environ 7% par an (soit potentiellement 1,2 million de gains supplémentaires), tout en ne payant « que » les intérêts du crédit.
Un dossier réel : 750 000 € financés en gardant les ETF
Dirigeant, 51 ans. Un portefeuille de 1 650 000 € quasi exclusivement en ETF : 1 120 000 € sur Amundi MSCI World (LU1681043599), 280 000 € sur iShares Core S&P 500 (IE00B5BMR087) et 250 000 € sur iShares Core Global Aggregate EUR Hedged (IE00BDBRDM35).
Son besoin : 750 000 € pour l’achat de sa résidence principale, sans réaliser les 380 000 € de plus-values latentes du portefeuille.
| Élément du dossier | Montant ou condition |
|---|---|
| Valeur totale du portefeuille | 1 650 000 € |
| Collatéral retenu par la banque | 1 470 000 € |
| Satellites exclus de la base | 180 000 € (émergents et small cap) |
| Montant prêté | 750 000 € |
| Quotité sur le collatéral retenu | 51 % |
| Quotité sur la valeur totale | 45 % |
| Taux | Euribor 3M + 1,15 % soit 3,65 % à la signature |
| Structure | Prêt in fine sur 5 ans |
| Mise à disposition des fonds | J+11 |
Les 180 000 € de satellites ont été écartés de la base de nantissement. Un book de huit lignes, dont trois sectoriels de 40 000 €, est recalé ou décoté de dix points de quotité : ce que la banque regarde d’abord, ce n’est pas le TER des ETF, c’est leur liquidité quotidienne. Le comité a passé plus de temps sur le volume du World et de l’obligataire hedged que sur les frais de gestion.
Le coût de l’alternative ? Vendre 750 000 € aurait déclenché environ 54 000 € de PFU sur la quote-part de plus-value réalisée, et le World n’aurait plus été là pour les vingt années suivantes. Le crédit, lui, représente 27 375 € d’intérêts la première année, et laisse les 1 650 000 € investis.
Mon classement complet des ETF pour 2026
Voici ma sélection exhaustive des meilleurs ETF par catégorie, basée sur mes critères d’analyse développés plus haut :
ETF Monde et diversifiés
| Nom | ISIN | TER | Encours | Réplication | Distribution | PEA |
|---|---|---|---|---|---|---|
| iShares Core MSCI World | IE00B4L5Y983 | 0,20% | 77 Mds € | Physique | Capitalisant | Non |
| Amundi MSCI World Swap II | FR0014003IY1 | 0,30% | 713 M€ | Synthétique | Capitalisant | Oui |
| Vanguard FTSE All-World | IE00BK5BQT80 | 0,22% | 18 Mds € | Physique | Capitalisant | Non |
| Xtrackers MSCI World | IE00BJ0KDQ92 | 0,19% | 12 Mds € | Physique | Capitalisant | Non |
| SPDR MSCI World | IE00BFY0GT14 | 0,12% | 8 Mds € | Physique | Capitalisant | Non |
| iShares MSCI World Swap PEA | IE0002XZSHO1 | 0,20% | 2,2 Mds € | Synthétique | Capitalisant | Oui |
| Amundi Prime Global | LU2089238203 | 0,05% | 1,5 Mds € | Physique | Capitalisant | Non |
| iShares MSCI ACWI | IE00B6R52259 | 0,20% | 14 Mds € | Physique | Capitalisant | Non |
Source : données au 14/01/2026
ETF États-Unis
| Nom | ISIN | TER | Encours | Indice | PEA |
|---|---|---|---|---|---|
| iShares Core S&P 500 | IE00B5BMR087 | 0,07% | 95 Mds € | S&P 500 | Non |
| Vanguard S&P 500 | IE00B3XXRP09 | 0,07% | 48 Mds € | S&P 500 | Non |
| BNP Paribas Easy S&P 500 | FR0011550185 | 0,15% | 3,2 Mds € | S&P 500 | Oui |
| Invesco EQQQ Nasdaq-100 | IE0032077012 | 0,30% | 8 Mds € | Nasdaq 100 | Non |
| Amundi Nasdaq-100 II | LU1681038599 | 0,22% | 780 M€ | Nasdaq 100 | Oui |
| iShares Russell 2000 | IE00B3CNHG25 | 0,27% | 5 Mds € | Russell 2000 | Non |
Source : données au 14/01/2026
ETF Europe
| Nom | ISIN | TER | Encours | Indice | PEA |
|---|---|---|---|---|---|
| Lyxor Core STOXX Europe 600 | LU0908500753 | 0,07% | 1,8 Mds € | STOXX Europe 600 | Oui |
| iShares Core MSCI Europe | IE00B4K48X80 | 0,12% | 8 Mds € | MSCI Europe | Non |
| Vanguard FTSE Developed Europe | IE00B945VV12 | 0,10% | 3 Mds € | FTSE Developed Europe | Non |
| Amundi CAC 40 | FR0007052782 | 0,25% | 3,5 Mds € | CAC 40 | Oui |
| iShares Core DAX | DE0005933931 | 0,16% | 6 Mds € | DAX | Oui |
| iShares EURO STOXX 50 | DE0005933956 | 0,10% | 4 Mds € | EURO STOXX 50 | Oui |
Source : données au 14/01/2026
ETF Marchés Émergents
| Nom | ISIN | TER | Encours | Indice | PEA |
|---|---|---|---|---|---|
| iShares Core MSCI EM IMI | IE00BKM4GZ66 | 0,18% | 22 Mds € | MSCI EM IMI | Non |
| Amundi MSCI Emerging Markets | LU1681045370 | 0,20% | 1,1 Mds € | MSCI EM | Oui |
| Vanguard FTSE Emerging Markets | IE00B3VVMM84 | 0,22% | 3 Mds € | FTSE EM | Non |
| iShares MSCI China | IE00BJ5JPG56 | 0,40% | 5 Mds € | MSCI China | Non |
| iShares MSCI India | IE00BZCQB185 | 0,65% | 8 Mds € | MSCI India | Non |
| Franklin FTSE Brazil | IE00BHZRR030 | 0,19% | 180 M€ | FTSE Brazil | Non |
Source : données au 14/01/2026
ETF Obligataires
| Nom | ISIN | TER | Encours | Type | Rendement indicatif |
|---|---|---|---|---|---|
| iShares Core EUR Govt Bond | IE00B4WXJJ64 | 0,09% | 3 Mds € | Souverains EUR | 2,8% |
| iShares EUR Corp Bond | IE00B3F81R35 | 0,20% | 12 Mds € | Investment Grade EUR | 3,9% |
| iShares EUR High Yield | IE00B66F4759 | 0,50% | 8 Mds € | High Yield EUR | 5,2% |
| iShares USD Treasury Bond 7-10yr | IE00B1FZS798 | 0,07% | 7 Mds € | Treasuries USD | 4,3% |
| Lyxor EUR Inflation Linked | LU1650491282 | 0,09% | 1 Mds € | Indexé inflation | 2,4% |
| Amundi EUR Corporate Bond | LU1650487413 | 0,16% | 1,5 Mds € | Investment Grade EUR | 3,8% |
Source : données au 14/01/2026 - Rendements indicatifs
ETF Thématiques et Sectoriels
| Nom | ISIN | TER | Thématique | Perf. 2024 |
|---|---|---|---|---|
| iShares Global Healthcare | IE00B8J2SL16 | 0,60% | Santé mondiale | +18,7% |
| Xtrackers AI & Big Data | IE00BGV5VN51 | 0,35% | Intelligence Artificielle | +42,3% |
| VanEck Semiconductor | IE00BMC38736 | 0,35% | Semi-conducteurs | +28,9% |
| iShares Global Clean Energy | IE00B1XNHC34 | 0,65% | Énergies renouvelables | +12,4% |
| VanEck Defense | IE000YYE6WK5 | 0,55% | Défense & Aérospatiale | +31,2% |
| iShares Automation & Robotics | IE00BYZK4552 | 0,40% | Robotique | +22,1% |
Attention : performances passées ne préjugent pas des performances futures
Construire son portefeuille : mes recommandations par profil
Profil prudent (horizon 5-10 ans)
| Classe d'actifs | Allocation | ETF recommandé |
|---|---|---|
| Actions monde | 40% | iShares Core MSCI World |
| Obligations EUR | 40% | iShares Core EUR Govt Bond |
| Obligations entreprises | 15% | iShares EUR Corp Bond |
| Liquidités | 5% | Fonds euros |
Rendement cible : 4-5% annuel - Volatilité attendue : 6-8%
Profil équilibré (horizon 10-15 ans)
| Classe d'actifs | Allocation | ETF recommandé |
|---|---|---|
| Actions monde | 50% | iShares Core MSCI World |
| Actions Europe | 15% | Lyxor Core STOXX Europe 600 |
| Actions émergentes | 10% | iShares Core MSCI EM IMI |
| Obligations EUR | 20% | iShares EUR Corp Bond |
| Liquidités | 5% | Fonds euros |
Rendement cible : 6-7% annuel - Volatilité attendue : 10-12%
Profil dynamique (horizon 15-20 ans)
| Classe d'actifs | Allocation | ETF recommandé |
|---|---|---|
| Actions monde | 45% | iShares Core MSCI World |
| Actions US | 20% | iShares Core S&P 500 |
| Actions émergentes | 15% | iShares Core MSCI EM IMI |
| Actions thématiques | 15% | Mix IA + Santé + Clean Energy |
| Obligations | 5% | iShares EUR High Yield |
Rendement cible : 8-9% annuel - Volatilité attendue : 15-18%
L'importance du rééquilibrage
Un portefeuille bien construit nécessite un rééquilibrage annuel. Si vos actions US ont surperformé et représentent désormais 35% au lieu de 20%, vendez l’excédent pour revenir à votre allocation cible. Ce mécanisme simple améliore le rendement ajusté du risque sur le long terme.
Mes conseils pour 2026 : ce qui va changer
Les tendances à surveiller
1. La baisse continue des frais La guerre des prix entre émetteurs bénéficie aux investisseurs. Sur le PEA, l’arrivée d’ETF World à 0,20 % a rebattu les cartes en 2025. Sur compte-titres, la guerre des frais continue, avec des produits à 0,05 %. Attendez-vous à voir d’autres produits s’aligner.
2. L’essor des ETF obligataires datés Nouveauté apparue en 2024 : les ETF obligataires à échéance fixe (iBonds chez iShares). Ces produits permettent de sécuriser un rendement si vous conservez jusqu’à maturité. Idéal pour les projets à horizon connu.
3. La tokenisation des ETF Encore marginale, la possibilité d’acheter des fractions d’ETF via des plateformes utilisant la blockchain devrait se démocratiser. Cela permettra des investissements programmés même avec de petits montants.
Les erreurs à éviter absolument
- Multiplier les ETF sans raison : 3-5 ETF suffisent pour un portefeuille diversifié. Au-delà, vous complexifiez sans valeur ajoutée.
- Changer d’allocation à chaque correction : les ETF sont des outils long terme. Une baisse de 15% ne doit pas vous faire modifier votre stratégie.
- Négliger l’enveloppe fiscale : je le répète, un ETF moyen dans un PEA bat souvent un excellent ETF dans un CTO.
- Ignorer les frais de courtage : certains courtiers facturent des frais prohibitifs sur les ordres étrangers. Vérifiez avant d’acheter.
- Sous-estimer le risque de change : un ETF S&P 500 en EUR vous expose au dollar. Si le dollar baisse de 10%, votre performance en euro baisse d’autant.
FAQ : vos questions les plus fréquentes
Ma philosophie d’investissement en ETF
Après deux décennies à accompagner des patrimoines importants, j’ai acquis une conviction : la simplicité est souvent la meilleure stratégie. Un portefeuille de 3-5 ETF bien choisis, logés dans les bonnes enveloppes fiscales, rééquilibré une fois par an, surpassera à long terme 90% des stratégies complexes.
Les ETF ont démocratisé l’accès à une gestion de qualité institutionnelle. Pour moins de 0,20% de frais annuels, vous pouvez aujourd’hui détenir un portefeuille diversifié sur 1 500 entreprises mondiales, une performance qui coûtait plus de 1% il y a encore 15 ans.
Mon conseil ultime : ne cherchez pas l’ETF parfait. Cherchez l’allocation cohérente avec vos objectifs, logée dans la structure fiscale optimale pour votre situation. C’est là que réside la vraie création de valeur.
À lire aussi
Besoin d'un accompagnement personnalisé ?
Je propose des consultations patrimoniales pour analyser votre situation et optimiser votre allocation ETF selon vos objectifs.
Investir comporte des risques, y compris le risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Cet article ne constitue pas un conseil en investissement personnalisé. Consultez un professionnel avant toute décision d’investissement.

[…] compléter votre allocation, n’oubliez pas de diversifier aussi sur les meilleurs ETF qui constituent un excellent cœur de […]
[…] Les Meilleurs ETF pour 2026, ma sélection de banquier privé […]