Je vais commencer par une mise au point honnête : en vingt-cinq ans de banque privée, je n’ai jamais confié le cœur du patrimoine d’un client à un courtier en ligne. Ce n’était pas leur sujet. Quand quelqu’un confie 800 000 € ou deux millions, la question n’est pas de savoir si l’ordre coûte 0 € ou 10 €.
Pour une poche que le client veut gérer lui-même, en revanche, c’est une autre histoire, et j’y reviens en détail plus loin, parce que XTB fait partie des courtiers que je cite dans ce cas.
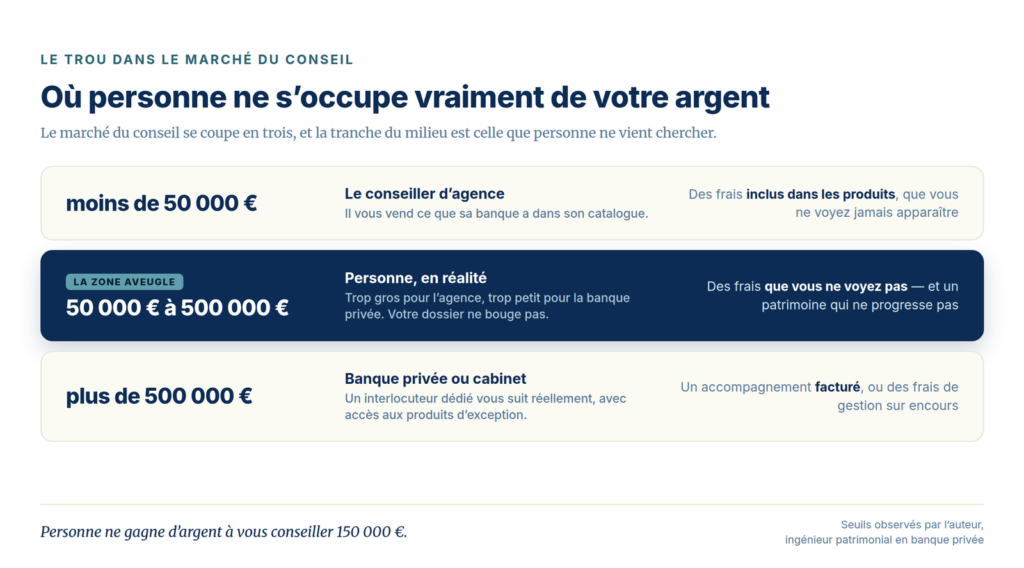
Mais ce n’est pas la situation de la plupart des gens qui me lisent. Et le seuil qui déclenche vraiment la question est précis : à partir de 50 000 € à investir, vous n’êtes plus dans la catégorie où tout se vaut. C’est le montant où les frais de courtage commencent à compter, où la garantie des dépôts devient un vrai sujet, et où personne ne vous conseille : votre banque vous vend ses produits, et les banques privées ne se déplacent pas encore.
Cet article traite ce moment précis. J’ai pris XTB, le courtier le moins cher du marché français sur le PEA, et je l’ai examiné avec la grille que j’utilise en rendez-vous, en comparant avec ce que font les autres. Y compris les lignes que les comparateurs ne lisent jamais.
Points clés à retenir
- 0 % de commission sur actions et ETF jusqu'à 100 000 € d'ordres par mois, puis 0,2 % : le vrai 0 % du marché français
- Pas de frais d'inactivité ni de tenue de compte sur le PEA, contrairement au compte-titres
- Frais de garde de 0,02 % par an au-delà de 250 000 € de portefeuille, soit environ 0,80 € par mois sur 300 000 €
- Les dividendes américains subissent 30 % de retenue à la source : le dépositaire ne peut pas appliquer les conventions fiscales
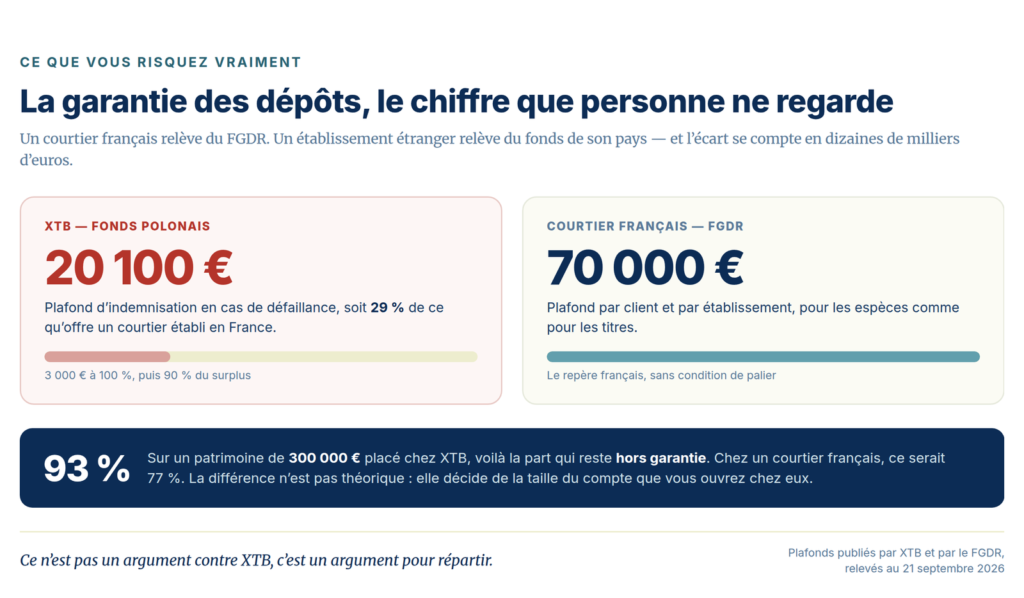
- Garantie des dépôts plafonnée à environ 20 100 €, contre 70 000 € pour un courtier français
- Pas d'investissement programmé : chaque versement mensuel se passe à la main, c'est son vrai défaut face à Trade Republic
- Son point fort, c'est le stock picking : 7 400 actions sur 14 marchés à 0 % de commission, sur des titres réels et non des CFD
- Sous 200 000 € de patrimoine financier, gérer soi-même reste le meilleur calcul. Au-delà, la question change de nature
Ce que je regarde avant de conseiller un courtier
Une grille tarifaire, ça ne dit pas grand-chose. Ce qui décide, ce sont quatre points, dans cet ordre.
Le plafond de garantie des dépôts. Un courtier ou une banque française, c’est le FGDR : 70 000 € par client et par établissement. Un établissement étranger relève du fonds de son pays. C’est le premier chiffre que je vérifie, et c’est celui que personne ne regarde.
Le régime déclaratif. Certains courtiers européens vous obligent à déclarer vous-même l’existence d’un compte à l’étranger, chaque année, sous peine d’amende. D’autres produisent un IFU et vous évitent cette paperasse à vie.
Les frais qui ne figurent pas dans l’argumentaire. Ce n’est pas la commission qui coûte cher : c’est le change, la sortie, la garde au-delà d’un seuil, l’inactivité. Un courtier qui annonce « 0 % » peut vous coûter plus cher qu’un courtier à 0,10 % par ordre.
Le coût de la sortie. Combien coûte le transfert de vos titres ailleurs ? Beaucoup de clients le découvrent le jour où ils veulent partir.
XTB, factuellement
X-Trade Brokers Dom Maklerski S.A. est une société polonaise cotée à la Bourse de Varsovie depuis 2016. Ce n’est pas une start-up : au premier trimestre 2026, le groupe a dégagé 126 millions d’euros de bénéfice net, en hausse de 172 % sur un an, pour 258 millions d’euros de revenus, et recruté plus de 370 000 clients sur le seul trimestre.
Son univers couvre plus de 12 000 instruments : environ 7 400 actions sur 14 marchés boursiers et plus de 2 200 ETF au comptant. Hors PEA donc : les chiffres du PEA sont donnés plus bas.
En France, la succursale est ouverte depuis 2010. Elle opère sous le contrôle de l’AMF et de l’ACPR, par passeport européen, le groupe restant supervisé par l’autorité polonaise, la KNF. Les fonds clients sont séparés de la trésorerie de l’entreprise. XTB est également agréé MiCA depuis mars 2026 pour les services sur crypto-actifs, mais uniquement via des produits dérivés, nous y reviendrons.
Un élément du dossier que je ne passerai pas sous silence : le 8 novembre 2021, la commission des sanctions de l’AMF a prononcé un avertissement et une sanction de 300 000 € contre X-Trade Brokers, pour la commercialisation de CFD auprès de particuliers français entre 2013 et 2020. Les faits ne visent ni la garde des titres ni l’exécution des ordres au comptant. Ce sont des activités juridiquement distinctes. Mais ils disent quelque chose du modèle.
Comment XTB peut offrir 0 % de commission
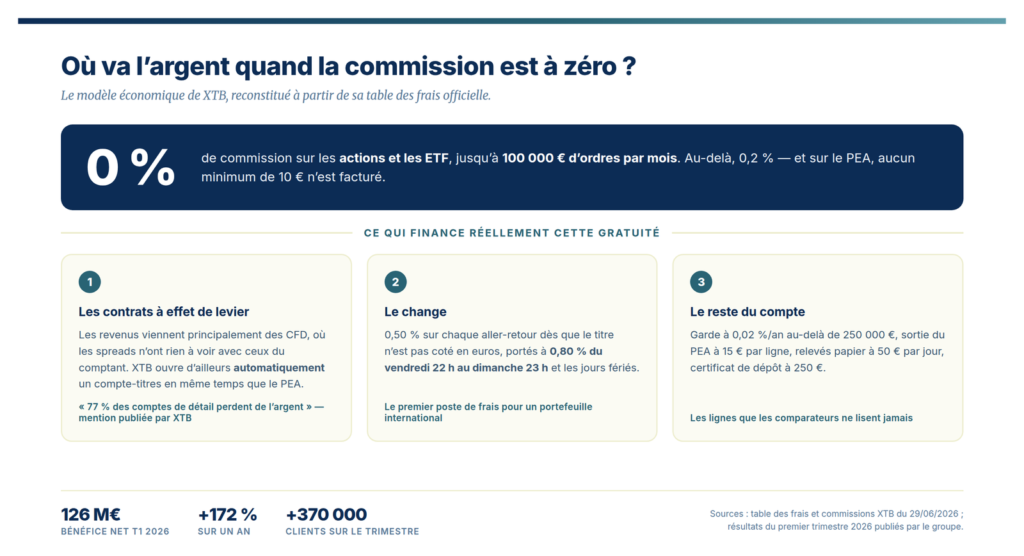
XTB ne facture rien sur les actions et les ETF. La question devient donc de savoir où passe l’argent, et la réponse est précise : pas là où on l’imagine.
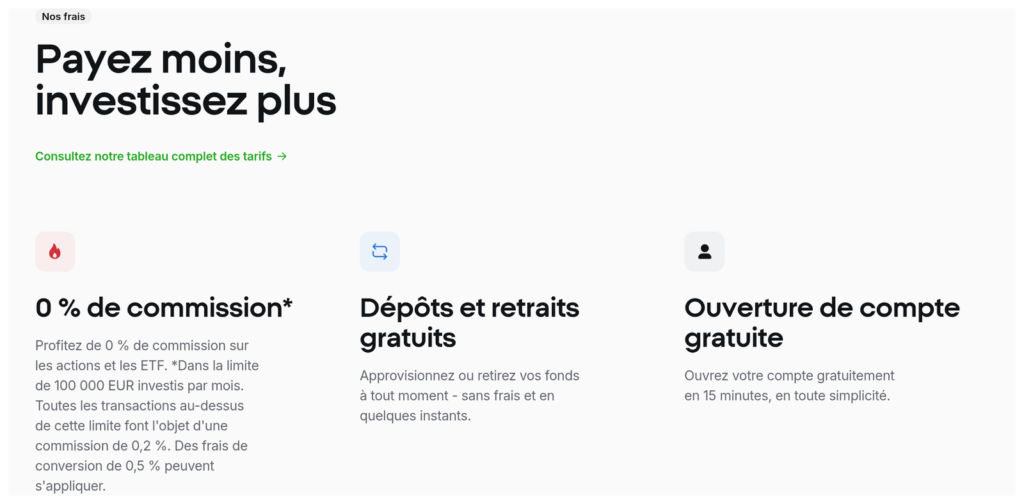
Le 0 % s’applique jusqu’à 100 000 € d’ordres par mois, tous comptes confondus. Au-delà, la commission passe à 0,2 %, avec un minimum de 10 €, mais la table des frais précise que ce minimum n’est pas facturé sur le PEA. Un investisseur qui passe deux ordres dans le mois ne paiera donc jamais rien. En revanche, un rééquilibrage de 60 000 €, vente puis rachat, fait basculer la suite du mois au tarif plein. C’est une limite à connaître, pas un piège.
Mais l’essentiel des revenus de XTB vient d’ailleurs : des contrats à effet de levier, où les spreads n’ont rien à voir avec ceux du comptant. Le PEA et le compte-titres servent de produits d’appel.
« 77 % de comptes d’investisseurs de détail perdent de l’argent lors de la négociation de CFD avec ce fournisseur. »
Ce que cet avertissement signifie vraiment
Cette mention est obligatoire, et elle est exacte. Voilà ce qui finance votre 0 %. Et XTB ouvre automatiquement un compte-titres ordinaire en même temps que votre PEA : sur la même interface, vous accédez à ces produits. Pour un investisseur passif, la meilleure décision est de ne jamais ouvrir cet onglet.
Les frais réels : les lignes que personne ne lit
J’ai épluché la table des frais et commissions officielle de XTB, datée du 29 juin 2026. On y trouve aussi ce qui ne figure jamais dans les argumentaires.
| Poste | Ce qu’affiche XTB | Ce que ça veut dire pour vous |
|---|---|---|
| Commission sur actions et ETF | 0 % jusqu’à 100 000 € d’ordres par mois, puis 0,2 % | Aucun minimum de 10 € sur le PEA : le vrai 0 % |
| Frais de tenue de compte | 0 € | Les 10 €/mois d'inactivité du compte-titres ne s'appliquent pas au PEA, la table le précise |
| Frais de garde | 0 € jusqu'à 250 000 €, puis 0,02 %/an | Environ 0,80 € par mois sur 300 000 € : négligeable, mais réel |
| Frais de change | 0,5 %, portés à 0,8 % les week-ends et jours fériés | Majoration ajoutée au taux de change : le premier poste si vous achetez hors zone euro |
| Sortie du PEA | 15 € par ligne, plafond 150 € au total | Un coût de sortie encadré, ce qui est plutôt sain |
| Transfert sortant | 25 € par ISIN | À comparer avant d'ouvrir, pas après |
| Ordre minimum | 10 € | Suffisant pour un versement mensuel |
| Dépôts et retraits | 0 € | PayPal facturé 0,85 % |
| Taxe française sur les transactions | 0,4 % à l’achat | Une taxe de l’État, pas une commission XTB |
Table des frais et commissions XTB, version du 29/06/2026
Trois de ces lignes méritent qu’on s’y arrête.
Le week-end coûte 60 % plus cher. La majoration de change passe de 0,5 % à 0,8 % du vendredi 22 heures au dimanche 23 heures, et les jours fériés. C’est écrit dans la table des frais. Personne ne la lit.
Les dividendes américains sont taxés à 30 %. Les titres des clients XTB sont détenus sur un compte omnibus, et le dépositaire ne connaît pas la résidence fiscale du bénéficiaire effectif : il ne peut donc pas appliquer les conventions fiscales de double imposition. La retenue atteint le taux le plus élevé prévu par la loi locale, soit 30 % sur les actions américaines. Pour un investisseur qui cherche du rendement par les dividendes, c’est un argument décisif, et il est enterré dans une note de bas de tableau.
Les frais annexes existent. Certificat de dépôt : 250 €. Inscription à une assemblée générale : 250 €. Envoi de vos votes : 10 €. Ces lignes ne concernent presque personne, mais un comparateur qui écrit « zéro frais » vous ment par omission.
Deux mécanismes qui changent la facture
Il existe deux dispositifs chez XTB que les comparateurs ne mentionnent presque jamais, et qui pèsent pourtant plus lourd que la plupart des lignes de frais.
Les sous-comptes en devises
Les 0,50 % de change s’appliquent à chaque aller-retour sur un titre qui n’est pas coté en euros. Mais vous pouvez ouvrir un sous-compte en dollars chez XTB et y faire vos transactions : vous ne payez alors la conversion qu’une seule fois, au moment où vous alimentez ce compte, au lieu de la payer à chaque achat et à chaque vente. Sur un portefeuille américain qui tourne, l’écart est considérable. C’est le premier réglage à faire en ouvrant le compte, et il est enterré dans les paramètres.
Les liquidités sont rémunérées
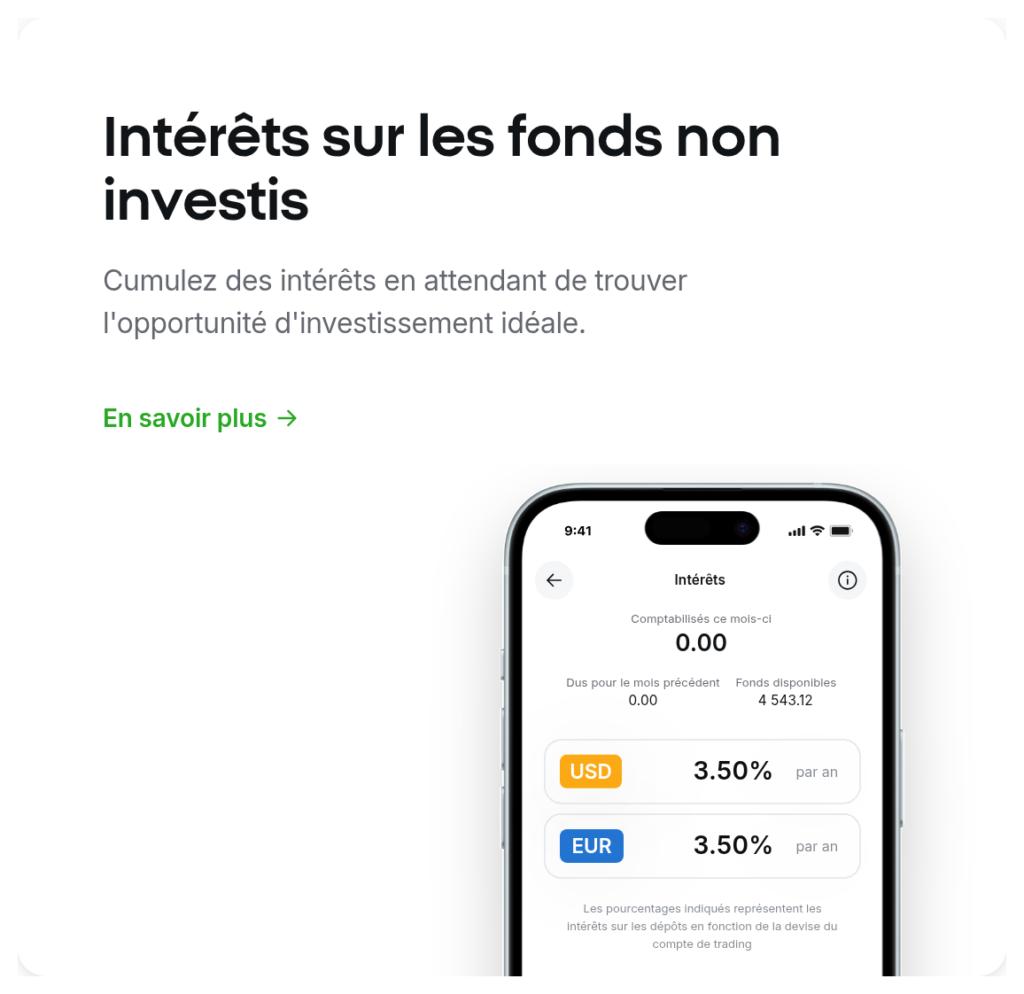
Le cash qui dort sur votre compte en attendant une opportunité produit des intérêts, calculés chaque jour et versés chaque mois, sans aucune démarche de votre part. XTB affiche 3,50 % par an sur les euros comme sur les dollars à la date où j’écris.
Deux nuances que leur propre page précise, et que les comparateurs recopient mal : les conditions préférentielles ne durent que 90 jours et plafonnent à l’équivalent de 100 000 € de fonds disponibles. Au-delà, c’est le taux standard qui s’applique. Et les taux sont variables, mis à jour chaque semaine pour l’ensemble des clients.
Mais pour un patrimoine, le détail qui compte est ailleurs : la rémunération s’applique dès le premier euro et sans plafond de montant, là où Saxo ou Interactive Brokers ne rémunèrent qu’au-delà d’un seuil. Pour quelqu’un qui vient de toucher une prime et prend trois mois pour décider, ce n’est pas un détail.
Et puisque nous parlons de ce que la plateforme met à disposition : depuis 2026, XTB ouvre le trading d’options : environ 140 sous-jacents, sur actions américaines, ETF et or, avec des contrats à expiration le jour même.
Ce que je n’ouvrirais pas
Les options sont des produits dérivés à fort risque, et les contrats à expiration le jour même sont ce qui se fait de plus volatil sur les marchés. Les présenter comme une démocratisation est un argument commercial. Pour un patrimoine, la seule question qui compte est celle du pragmatisme : cette fonctionnalité n’a rien à faire dans la même application que votre PEA. Sauf à savoir exactement ce que vous faites, ne l’ouvrez pas.
Le PEA XTB et ses trois vraies limites
XTB a lancé son PEA en 2025, et le succès est réel. Plus de 1 200 instruments éligibles, dont environ 185 ETF conformes à la règle des 75 % en titres européens. Pas de frais d’ouverture, pas de frais de tenue, des achats dès 10 €. Sur le plan tarifaire, c’est l’offre la plus compétitive du marché français.
Trois limites comptent en pratique, et elles pèsent plus lourd que les frais.
Pas d’investissement programmé
C’est le vrai défaut, et il est bien propre à XTB. Vous ne pouvez pas mettre en place un versement mensuel qui achète automatiquement : chaque ordre se passe à la main. Pour une stratégie au long cours, c’est ce qui coûte le plus cher, non pas en frais mais en régularité. Devoir se connecter pour passer son ordre est la première cause d’abandon que j’observe, et c’est précisément là que Trade Republic est meilleur.
Pas d’achat fractionné sur le PEA, et cette fois, ce n’est pas la faute d’XTB
Les titres s’y achètent par parts entières. Beaucoup d’avis présentent cela comme le défaut du courtier : c’est faux. La règle des parts entières s’applique à tous les PEA du marché, parce que l’enveloppe ne peut contenir que des titres, pas des fractions de titres. En revanche, sur le compte-titres ordinaire, XTB propose bien l’achat fractionné dès 10 €. Précision utile : ce sont des droits fiduciaires, pas une propriété directe de la fraction.
Le transfert d’un PEA existant n’est pas encore possible
Les transferts de titres entrants sont acceptés, mais rapatrier l’enveloppe avec son antériorité fiscale ne l’est pas : XTB l’annonce comme « prochainement disponible ». Si votre PEA est ouvert depuis plusieurs années, ne le clôturez pas. Perdre cinq ans d’antériorité fiscale pour économiser des frais de courtage serait une très mauvaise affaire.
XTB face aux courtiers classiques
Cette comparaison manque à tous les avis XTB que j’ai lus. Les acteurs se distinguent moins sur le prix de l’ordre que sur ce qu’ils vous permettent de faire, et sur la protection de vos fonds.
| Courtier | Frais Euronext | IFU fourni | Frais de change | Versement programmé |
|---|---|---|---|---|
| XTB | 0 % jusqu’à 100 000 €/mois, puis 0,2 % | Oui | 0,50 % | Non |
| Trade Republic | 1 € par ordre, 0 € sur les plans | Oui | Aucun | Oui, plans automatisés |
| Interactive Brokers | 0,05 % (minimum 1,25 €) | Non | 0,002 % (minimum 2 $) | Non |
| BoursoBank | 0,60 % (minimum 1,99 €) | Oui | Aucun | Non |
| Bourse Direct | 0,09 % dégressif (minimum 0,99 €) | Oui | 0,08 % | Non |
| Fortuneo | 0,35 % sur Euronext | Oui | Aucun | Non |
| DEGIRO | 3 €, 1 € sur une sélection d’ETF | Non | 0,25 % | Non |
Données courtiers de février 2026, reprises de mon comparatif des meilleurs CTO, complétées pour XTB par sa table des frais du 29/06/2026. Vérifiez les conditions en vigueur avant d’ouvrir
Ce que ce tableau dit, en une phrase : XTB gagne sur le coût, Trade Republic gagne sur l’automatisation, et les courtiers français gagnent sur la garantie.
Le critère qui décide, pour la plupart des gens, n’est pas le prix. C’est le versement programmé : si vous voulez investir 500 € par mois sans y penser, XTB vous obligera à passer chaque ordre à la main. C’est la différence entre une stratégie qui tient dix ans et une qui s’arrête au bout de six mois.
La fiscalité : le point fort que personne ne met en avant
C’est le critère que je regarde en premier avec un client, et c’est celui dont aucun comparateur ne parle. Derrière un courtier étranger, il y a surtout une question de déclaration.
Détenir un compte-titres chez un courtier hors de France vous oblige à déclarer ce compte chaque année sur le formulaire 3916, et l’amende pour un compte non déclaré est de 1 500 € par compte et par an. Beaucoup de courtiers à bas coûts vous laissent calculer vos plus-values vous-même, sans document récapitulatif.
XTB est dans l’autre cas : succursale française, compte français, et imprimé fiscal unique fourni. Concrètement, vous n’avez pas de 3916 à remplir, et vous recevez un document qui récapitule vos revenus et vos plus-values. Pour quelqu’un qui n’a jamais rempli une déclaration de compte-titres, ce n’est pas un avantage marginal : c’est souvent ce qui décide.
À l’inverse, Interactive Brokers et DEGIRO figurent dans mon tableau avec la mention « IFU : non ». Ce n’est pas un détail administratif : c’est la différence entre quinze minutes de déclaration et une soirée avec la notice du formulaire 2074.
Quatre portefeuilles réels passés au crible
Assez de théorie. Voilà quatre situations que je rencontre en rendez-vous, chiffrées ligne par ligne avec la grille XTB du 29 juin 2026. C’est là qu’on voit ce qui est possible, ce qui ne l’est pas, et ce que ça coûte vraiment.
Exemple 1 : 500 € par mois sur un ETF Monde, PEA ouvert à 10 000 €
C’est le profil du cadre supérieur qui commence : 12 versements de 500 € par an, soit 6 000 € de chiffre d’affaires annuel, très loin du seuil de 100 000 € mensuel. Commission : 0 €. ETF coté en euro, donc change : 0 €. Frais de garde : 0 € puisque le portefeuille reste sous 250 000 €. Sur dix ans, cela représente 120 ordres et 0 € de frais chez XTB.
Mais une contrainte surgit, et elle n’a rien à voir avec les frais. Sur un PEA, les titres s’achètent par parts entières, chez XTB comme partout ailleurs. Or le CW8, l’ETF Monde de référence du PEA, cote autour de 620 € la part. Avec un versement de 500 €, vous ne pouvez pas en acheter une seule : il faut attendre d’avoir le montant, ou choisir un ETF à part faible. Le DCAM d’Amundi cote environ 6,20 €, le WPEA d’iShares environ 5 € : dans les deux cas, 500 € achètent environ 80 parts. Retenez le raisonnement : c’est la règle de l’enveloppe qui impose votre choix de support, pas la grille du courtier.
Cette limite-là est propre à XTB : aucun versement programmé. Vous passerez ces 120 ordres à la main, un par un, pendant dix ans.
| Sur 10 ans avec 500 € versés par mois | Coût cumulé |
|---|---|
| XTB | 0 €, mais 120 ordres manuels |
| Trade Republic, versement programmé | 0 €, et les ordres sont automatiques |
| Trade Republic, hors plan | 120 € |
| Bourse Direct | 119 € |
| BoursoBank | 360 € |
| Écart de TER entre un CW8 (0,38 %) et un DCAM (0,20 %) | 1 080 € |
120 ordres de 500 €, soit 60 000 € investis, grilles de février et juin 2026
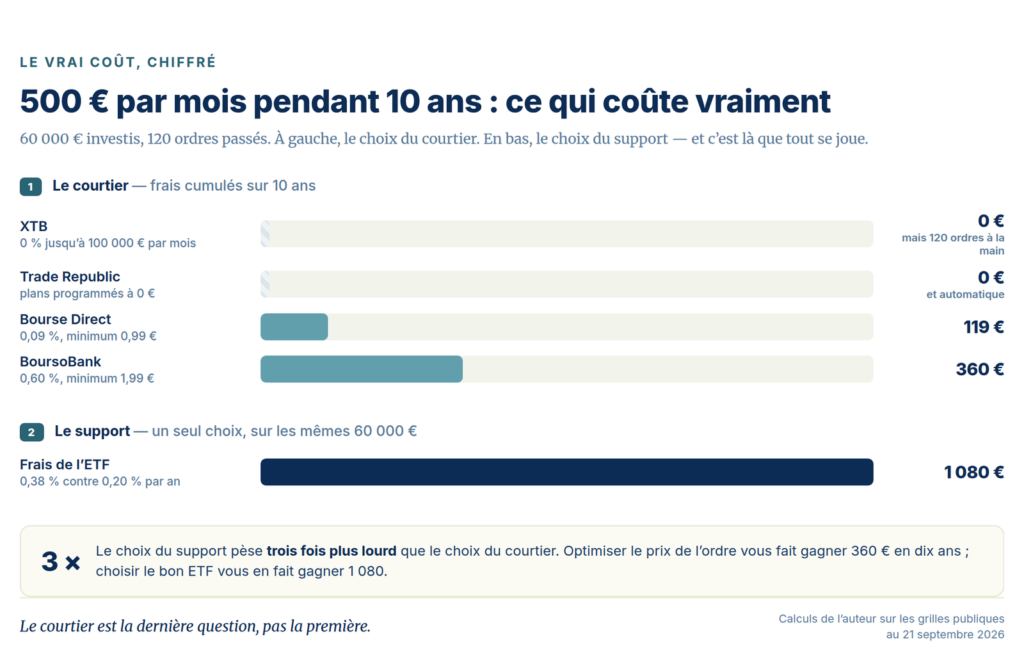
Le choix de l’ETF pèse trois fois plus lourd que le choix du courtier. Passer du CW8 au DCAM vous fait économiser 108 € par an, quand changer de courtier vous en fait gagner 30. C’est pour cette raison que je dis qu’on pose la question dans le mauvais ordre.
Exemple 2 : 80 000 €, dont 30 000 € en actions américaines
C’est possible chez XTB, en compte-titres ordinaire, et l’achat coûte 150 € de change une seule fois sur ces 30 000 €. Mais deux choses ne fonctionnent pas comme ailleurs.
D’abord les dividendes subissent 30 % de retenue à la source, parce que les titres sont en compte omnibus et que le dépositaire ne connaît pas votre résidence fiscale : la convention franco-américaine ne s’applique pas. Sur un portefeuille à 2 % de rendement, cela représente 90 € par an perdus par rapport à un courtier qui applique la convention, près de 900 € sur dix ans.
Ensuite, et c’est plus important pour un patrimoine de cette taille : XTB ne permet pas de nantir votre portefeuille. Pas de crédit lombard, pas d’avance sur titres. Si votre stratégie prévoit un jour d’utiliser votre portefeuille comme garantie plutôt que de vendre, cette porte est fermée.
Exemple 3 : un rééquilibrage annuel qui fait tomber le 0 %
Beaucoup d’investisseurs croient que le 0 % est permanent. Il s’applique jusqu’à 100 000 € de transactions par mois civil, toutes enveloppes confondues, et les ventes comptent autant que les achats. C’est ce que la plupart des comparateurs oublient de préciser.
| Rééquilibrage effectué dans le mois | Coût XTB |
|---|---|
| Vendre 40 000 € et racheter 40 000 € | 0 €, le seuil n’est pas atteint |
| Vendre 60 000 € et racheter 60 000 € | 40 € : 20 000 € au-delà du seuil, à 0,2 % |
| Vendre 80 000 € et racheter 80 000 € | 120 € : 60 000 € au-delà du seuil, à 0,2 % |
Le seuil de 100 000 € est un cumul mensuel, ventes et achats confondus
À l’échelle d’un patrimoine significatif, ces montants restent marginaux, mais il faut les connaître, parce qu’un rééquilibrage est justement le moment où l’on pourrait croire que tout est gratuit. Sur le PEA, rappelons-le, le minimum de 10 € n’est jamais facturé.
Exemple 4 : 300 000 € : PEA plein à 150 000 €, le reste en compte-titres
C’est ici que XTB change de nature. Il cesse d’être votre établissement principal pour devenir un outil d’exécution. Trois raisons.
La garantie. Le fonds polonais couvre environ 20 100 €. Sur 300 000 €, cela laisse 93 % du patrimoine hors garantie. Chez un courtier français, le FGDR porte à 70 000 €, ce qui ramène la part non couverte à 77 %. Aucune des deux situations n’est confortable, mais l’écart est réel.
Le plafond du PEA. 150 000 € de versements, pas de plus-value. Au-delà, il faut une assurance-vie ou un compte-titres. C’est une contrainte de l’enveloppe, pas de XTB, mais elle détermine toute votre architecture.
Ce que XTB ne fait pas. Et la liste est longue à ce niveau de patrimoine : private equity et fonds non cotés, SCPI et immobilier papier, assurance-vie et enveloppe luxembourgeoise, produits structurés, crédit lombard et nantissement, gestion déléguée, optimisation d’une cession, transmission et démembrement. Aucune de ces briques n’existe chez XTB.
| Pour 300 000 € chez XTB | Où ça bloque |
|---|---|
| Frais de garde | 10 € par an, négligeable |
| Commission | 0 € si les ordres du mois restent sous 100 000 € |
| Garantie des dépôts | ≈ 20 100 € couverts, soit 7 % du patrimoine |
| Ségrégation des titres | Assurée, mais l’indemnisation en cas de défaillance reste plafonnée |
| Fiscalité, transmission, non-coté, lombard | Aucun de ces services n’est proposé |
Un courtier d’exécution reste un courtier d’exécution
La conclusion de cet exemple est celle de tout l’article : à 300 000 €, la question n’est plus de savoir combien coûte un ordre. Elle est de savoir qui décide de l’allocation, qui surveille la fiscalité, et qui porte la responsabilité du résultat.
Le coût, pour votre cas précis
Ces quatre situations sont des cas réels, mais ce ne sont pas les vôtres. Le montant d’ordres, la classe d’actif et la fréquence changent tout au calcul, et c’est justement là que les avis se trompent, en généralisant un cas particulier.
Plutôt que de vous demander de me croire, voici l’outil que j’utilise en rendez-vous. Positionnez votre montant, choisissez votre classe d’actif, et regardez ce que les frais vous coûtent réellement sur la durée : chez XTB, et face à DEGIRO, Interactive Brokers, Swissquote et une banque traditionnelle. La différence est souvent plus grande que ce qu’on imagine, et parfois dans le sens inverse de ce qu’on croyait.
Une précision importante sur ce simulateur : il compare des frais, pas des performances. Un courtier moins cher ne vous rendra pas plus riche si vous vendez au mauvais moment ou si votre allocation est mauvaise. C’est un outil de coût, et le coût n’est qu’une ligne, la dernière, celle dont je parlais au début de cet article.
Gérer soi-même ou confier à un gestionnaire de patrimoine
Il reste la question que les comparateurs de courtiers n’abordent jamais. Voulez-vous faire ça vous-même, ou préférez-vous que quelqu’un le fasse pour vous ?
| Ce que vous comparez | Vous sur XTB | Un gestionnaire de patrimoine |
|---|---|---|
| Qui décide | Vous | Il propose, vous validez |
| Ce que ça coûte | Quasiment rien : 0 % de commission, 0,50 % de change | 0,5 % à 1 % des encours par an, ou 150 à 400 € de l'heure |
| Ce que vous y gagnez | Aucun frais, et vous gardez la main | L'architecture de l'ensemble, l'optimisation fiscale, la transmission, l'accès au non-coté |
| Ce que vous y perdez | Du temps, et la lucidité sur vos propres erreurs | Le coût, visible et assumé |
| Le risque que vous portez | Tout : mauvais choix de support, mauvaise allocation, panique en marché baissier | Il porte le conseil, pas la performance, mais il vous empêche les erreurs bêtes |
| Pour qui | Patrimoine financier inférieur à 200 000 € | À partir de 150 000 à 200 000 €, et sans hésiter si la situation est complexe |
Deux modèles, deux coûts, deux profils
Sur XTB, vous faites ce que vous voulez, comme un grand, et vous assumez le risque. C’est un modèle qui a une vraie vertu : il est gratuit, transparent, et vous ne dépendez de personne. Si vous mettez 400 € par mois sur un ETF mondial pendant quinze ans sans y toucher, vous ferez mieux que la majorité des portefeuilles conseillés car vous ne paierez ni 1,5 % de frais annuels, ni 2 % sur chaque versement.
Mais il y a une contrepartie, et elle est réelle. Personne ne vous dira que vous avez sur-concentré votre portefeuille sur un seul secteur, que vos 60 000 € dormants sur un livret vous coûtent de l’argent, que votre assurance-vie de quinze ans est chargée à 1,20 %, ou qu’il fallait profiter du passage à 41 % de taux marginal pour basculer sur un PER. Un courtier ne vous conseille pas : il exécute vos ordres. Le jour où vous vous trompez, il ne vous rattrape pas.
Un gestionnaire de patrimoine au conseil indépendant facture des honoraires, souvent entre 0,5 % et 1 % des encours par an. Sur 200 000 €, ça fait 1 000 € à 2 000 € par an. Ça paraît cher, et ça l’est, jusqu’au jour où vous réalisez que le coût réel d’un patrimoine mal structuré, c’est 2 à 3 % de performance nette par an, invisibles parce qu’ils ne figurent sur aucun relevé.
Le piège n’est pas de payer un conseiller. Le piège, c’est de payer un conseil sans savoir comment il est rémunéré. Dans notre marché, 92 % des professionnels qui se présentent comme vos conseillers ont un intérêt financier direct à vous orienter vers certains placements plutôt que d’autres. Leur conseil est « gratuit », et il se paie sur votre performance. La question à poser n’est donc pas « êtes-vous indépendant ? », mais : « êtes-vous rémunéré exclusivement par honoraires, sans aucune rétrocommission ? », et exiger la réponse par écrit.
Le portefeuille que je laisse à mes clients
Voilà une chose que les comparateurs ne peuvent pas écrire, et que je peux écrire parce que c’est mon métier : avec mes confrères, XTB fait partie des courtiers que nous recommandons, pas à la place de l’accompagnement, à côté. À une condition précise : que le client veuille garder un portefeuille à lui. Et dans ce cas, l’usage qui revient le plus souvent est le stock picking.
« Avec mes confrères, XTB fait partie des courtiers que nous recommandons à nos clients qui veulent garder un portefeuille à eux, pas à la place de l’accompagnement, à côté. L’usage qui revient le plus souvent, c’est le stock picking. »
C’est même l’usage pour lequel leur offre est la plus forte, et la raison est simple. Sur des titres réels, pas des CFD, vous achetez 7 400 actions sur 14 marchés à 0 % de commission, jusqu’à 100 000 € d’ordres par mois. Aucun frais de garde sous 250 000 € d’encours. Un IFU français, donc pas de déclaration de compte à l’étranger. Pour quelqu’un qui veut se constituer lui-même une ligne de valeurs européennes et américaines, la facture de courtage est nulle.
Le PEA ne sert pas à ça, et il faut le dire clairement : il plafonne à 150 000 € de versements et son univers reste européen. Le stock picking se fait sur le compte-titres ordinaire, qui s’ouvre automatiquement en même temps que le PEA. C’est là que se trouvent les 7 400 actions et l’achat fractionné dès 10 €.
Trois réserves, et elles sont réelles. La première : sur un compte-titres, le choix des titres est le vôtre, et personne ne vous arrêtera si vous concentrez 40 % du portefeuille sur une seule valeur. La deuxième : les dividendes américains subissent 30 % de retenue au lieu des 15 % prévus par la convention fiscale, parce que les titres sont logés dans un compte omnibus. Si votre stratégie de stock picking repose sur le dividende, cette fuite vous coûtera plus cher que tout ce que vous économisez en commission. La troisième : le plafond de garantie de 20 100 €, qui borne de toute façon la taille du compte.
D’où la règle que j’applique à cette poche : elle doit être dimensionnée pour que sa perte totale ne change rien à votre situation. C’est votre terrain d’essai, votre plaisir d’investir, pas le cœur de votre patrimoine. Le cœur, celui qui porte la retraite, la transmission et la fiscalité, se structure ailleurs.
Pour quel montant XTB est le bon outil, et où ça s’arrête
C’est la seule partie du verdict qui vous concerne vraiment, parce que la réponse dépend entièrement du montant en jeu.
| Votre patrimoine financier | Mon verdict |
|---|---|
| Moins de 30 000 € | Excellente réponse. Frais nuls, garantie suffisante, ouverture en quinze minutes. Ouvrez, versez, n'y pensez plus. |
| De 30 000 à 70 000 € | Bon choix, à une condition : rester sous le plafond de garantie de 20 100 € sur cette plateforme. Le reste va ailleurs. |
| De 70 000 à 150 000 € | XTB devient une brique, pas la solution. Le PEA y a sa place, le reste doit être réparti entre plusieurs établissements. |
| De 150 000 à 200 000 € | C'est le seuil où ça bascule. Vous pouvez continuer seul : beaucoup le font très bien. Mais une heure avec quelqu'un qui connaît la fiscalité vous rapportera plus que dix heures passées à comparer des frais de courtage. |
| Plus de 200 000 € | Le courtier n'est plus le sujet. À ce niveau, la structure de l'ensemble, la fiscalité et la transmission pèsent dix fois plus lourd que trois euros de commission. |
Mon avis par tranche de patrimoine financier
Le problème, quand on cherche « quel courtier choisir », c’est qu’on pose la question dans le mauvais ordre. À 100 000 € de patrimoine financier, optimiser le prix de l’ordre vous fait gagner 200 € par an. Mal allouer vos enveloppes vous en fait perdre 1 500. Le courtier est la dernière question, pas la première.
Ma checklist avant d’ouvrir un compte chez XTB
1. Vérifier le plafond de garantie et ne pas le dépasser sur cette plateforme.
2. Choisir PEA explicitement à l’inscription, et ignorer le compte-titres ouvert automatiquement.
3. Ouvrir un sous-compte en devises si j’investis hors zone euro : c’est ce qui évite de payer les 0,50 % à chaque aller-retour.
4. Trancher la question du change avant le premier achat, et ne pas acheter le week-end, où la majoration passe à 0,80 %.
5. Renoncer aux titres américains si je cherche du dividende : 30 % de retenue, ce n’est pas arbitrable ici.
6. Vérifier que je peux passer mes ordres moi-même, et que je le ferai. Sans investissement programmé, c’est de ma responsabilité.
7. Ne jamais ouvrir l’onglet des produits à effet de levier.
Les conditions évoluent, et les taux de rémunération des liquidités sont révisés chaque semaine. Vérifiez toujours les pages officielles avant d’ouvrir : les conditions du PEA chez XTB, et la page des intérêts pour les taux en vigueur.
Sur nos liens, et sur notre indépendance
Cet article ne contient aucun lien d’affiliation : XTB ne nous a rien versé, et nous n’avons rien à gagner à ce que vous ouvriez un compte chez eux. Les 30 % de retenue sur les dividendes américains, l’absence d’investissement programmé, la garantie plafonnée à 20 100 € et le week-end facturé plus cher sont des arguments contre cette plateforme, et ils sont dans l’article. Nous vivons du conseil, jamais de la rétrocommission, et c’est la règle du cabinet. Si vous devez de toute façon ouvrir un compte quelque part, autant que ce soit chez l’acteur qui vous coûte le moins cher, et que vous le sachiez.
Votre patrimoine dépasse le cadre d’un courtier
Au-delà de 150 000 à 200 000 € de patrimoine financier, la question n'est plus de savoir où payer le moins de frais, mais comment structurer l'ensemble. J'accompagne les cadres dirigeants et les entrepreneurs sur cette partie-là.