Quand j’ai vu passer l’annonce de Louve Infinity en novembre dernier, j’ai d’abord cru à un coup marketing. 0,35% de frais de gestion sur les unités de compte, c’est deux fois moins que Linxea Spirit 2. Ça ne tenait pas debout, mais j’ai poussé la recherche et voici ce que j’en pense.
Je dois reconnaître que le modèle économique tient la route même si tout n’est pas rose.
Avec mon expérience à accompagner des dirigeants et cadres supérieurs sur leurs placements, j’ai développé un réflexe : je me méfie des offres « révolutionnaires ». Mais je me méfie aussi de mon propre conservatisme. Alors j’ai pris le temps d’analyser cette offre en détail. Voici ce que j’en pense, sans filtre.
Ce qu'il faut retenir sur Louve Infinity
- Frais de gestion UC de 0,35% (offre jusqu'au 14 février 2026), les plus bas du marché
- Reversement à 100% des loyers SCPI bruts, incluant le crédit d'impôt étranger, une exclusivité
- Ticket d'entrée à 5 000€, fonds euro plafonné à 10% : ce contrat n'est pas pour tout le monde
- Assureur CORUM Life (agréé ACPR), mais attention à l'alerte AMF de décembre 2025
Tarifs Louve Infinity, mise à jour 19 février 2026
Offre de lancement terminée : 0,35 % → 0,39 % à vie sur UC pour toute nouvelle souscription.
- Frais de gestion UC : 0,39 % / an
- Frais d’entrée / versement / arbitrage : 0 %
- Fonds euro CORUM EuroLife : 0,60 % (rendement 2025 : 4,10 %)
- Gestion pilotée : 0,21 %
Source : Grille officielle Louve Invest + Les Échos Études novembre 2025 (confirmé février 2026).
D’abord, c’est quoi exactement Louve Infinity ?
Contrairement à ce que certains clients m’ont demandé, Louve Infinity n’est pas une SCPI. C’est un contrat d’assurance-vie lancé par Louve Invest en partenariat avec CORUM Life, l’assureur du groupe CORUM.
Le contrat a ouvert ses portes en novembre 2025. La promesse : les frais les plus bas du marché français.
Et sur ce point, les chiffres sont vérifiables. Une étude des Échos Études publiée en novembre 2025 a comparé 22 contrats d’assurance-vie sur 8 ans avec un portefeuille 100% UC. Résultat : Louve Infinity arrive premier avec 4 469€ de frais totaux. Le deuxième du classement affiche plus de 5 800€.
L'offre de lancement à retenir
Jusqu’au 14 février 2026, les frais de gestion sur UC sont garantis à 0,35% par an, à vie. Après cette date, ils passent à 0,39%. Ça reste le tarif le plus bas du marché, mais autant profiter de l’offre si vous comptez souscrire.
La grille tarifaire décortiquée
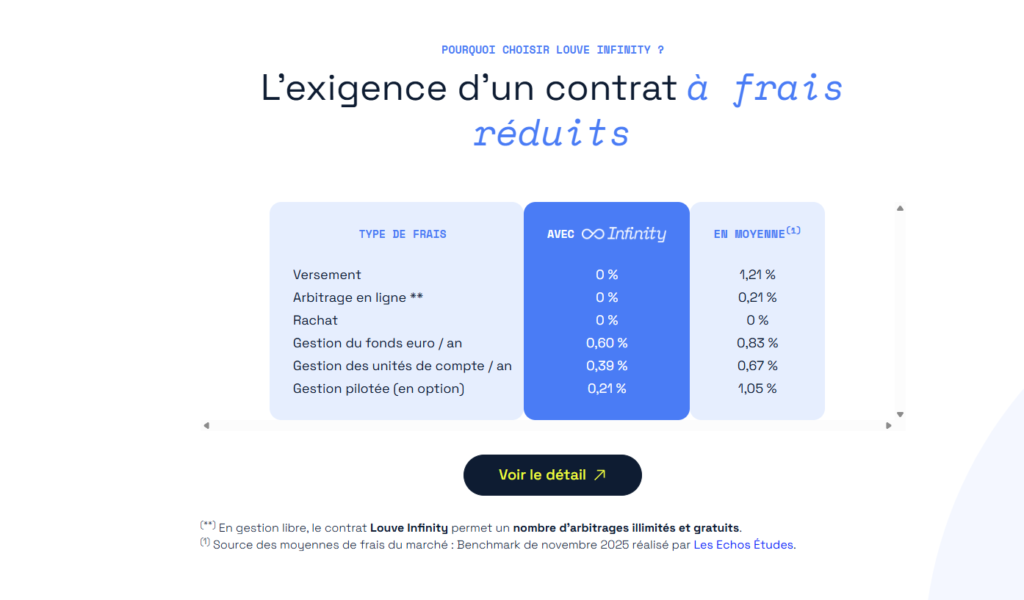
Je vais être direct : sur les frais, Louve Infinity écrase la concurrence. Voici le détail :
| Type de frais | Louve Infinity | Moyenne du marché |
|---|---|---|
| Frais d'entrée | 0% | 1,21% |
| Frais d'arbitrage | 0% (illimités) | 0,21% |
| Frais de gestion UC | 0,35-0,39%/an | 0,67-0,83% |
| Frais gestion fonds euro | 0,60%/an | 0,83% |
| Frais gestion pilotée | 0,21%/an | 1,05% |
Source : Les Échos Études, novembre 2025
Sur un horizon de 20 ans avec 100 000€ investis, la différence de frais représente plusieurs milliers d’euros. C’est du concret. Mais le vrai coup de génie, c’est ailleurs.
Le mécanisme du crédit d’impôt étranger : +22% de rendement sur les SCPI européennes
C’est le point que la plupart des analyses survolent, et pourtant c’est le plus intéressant.
En février 2026, ce mécanisme reste l’un des plus gros avantages compétitifs de Louve Infinity. Sur un portefeuille 100 % SCPI européennes à 6 % brut, le gain net annuel est de +1,3 % à +1,5 % par rapport à un contrat classique qui ne reverse que les loyers nets. Sur 100 000 € investis, cela représente 1 300 à 1 500 € de revenus supplémentaires chaque année, sans fiscalité additionnelle.
Quand vous détenez une SCPI européenne (investie en Allemagne, Espagne, Pays-Bas…), les loyers sont soumis à l’impôt dans le pays source. Normalement, vous récupérez ce « crédit d’impôt étranger » pour éviter la double imposition.
Sauf que dans 99% des contrats d’assurance-vie, ce crédit d’impôt est perdu. L’assureur vous verse les loyers nets, point final.
Louve Infinity fait différemment : le contrat reverse 100% des loyers bruts, crédit d’impôt inclus.
Prenons Épargne Pierre Europe. Cette SCPI affiche un rendement brut de 6,75%. Dans un contrat classique, vous touchez environ 5,27% après ponction du crédit d’impôt. Chez Louve Infinity, vous gardez les 6,75%.
La différence ? +22% de rendement annuel. Sur 10 ans, ça change complètement la donne.
Un point technique à comprendre
Ce mécanisme ne fonctionne que sur les SCPI investies hors de France. Pour une SCPI 100% française, l’avantage Louve Infinity se limite aux frais de gestion réduits. C’est déjà bien, mais moins spectaculaire.
Les3 UC et leurs 19 supports disponibles : mon analyse
Le contrat propose 19 supports réparti dans 3 UC. C’est peu comparé aux 700+ de certains concurrents. Mais honnêtement, après 25 ans de métier, je sais que 90% des épargnants n’utilisent jamais plus de 5 à 10 supports. Pour ces supports, ils utilisent 3 types d’Unités de Compte, les ETF, les SCPI et les Fonds en obligation (OPCVM).
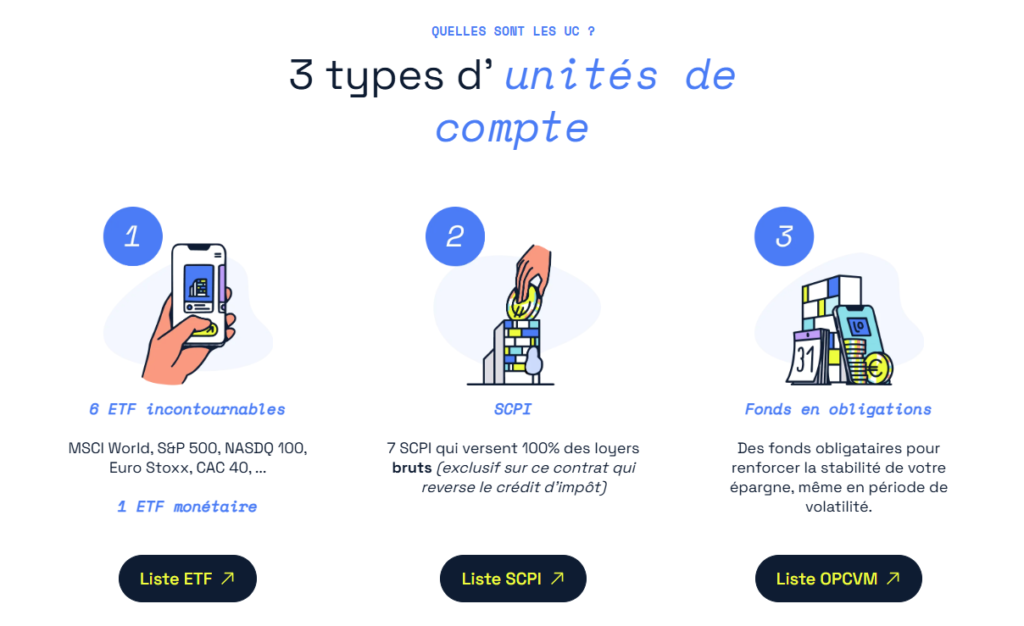
Voici ce qui est disponible :
- 7 ETF Amundi : S&P 500, MSCI World, Nasdaq 100, CAC 40, Euro Stoxx 50, et deux autres. C’est le minimum syndical pour construire une allocation actions diversifiée. Rien d’exotique, mais l’essentiel y est.
- 7 SCPI : CORUM Origin, CORUM XL, Épargne Pierre Europe, et quatre autres. La sélection est orientée vers les SCPI européennes (logique vu l’avantage fiscal du contrat). J’aurais aimé voir Iroko Zen ou Remake Live, mais bon.
- 5 fonds obligataires : BCO, CORUM BEHY, Sienna ISR… De quoi sécuriser une partie du portefeuille quand les marchés actions font n’importe quoi.
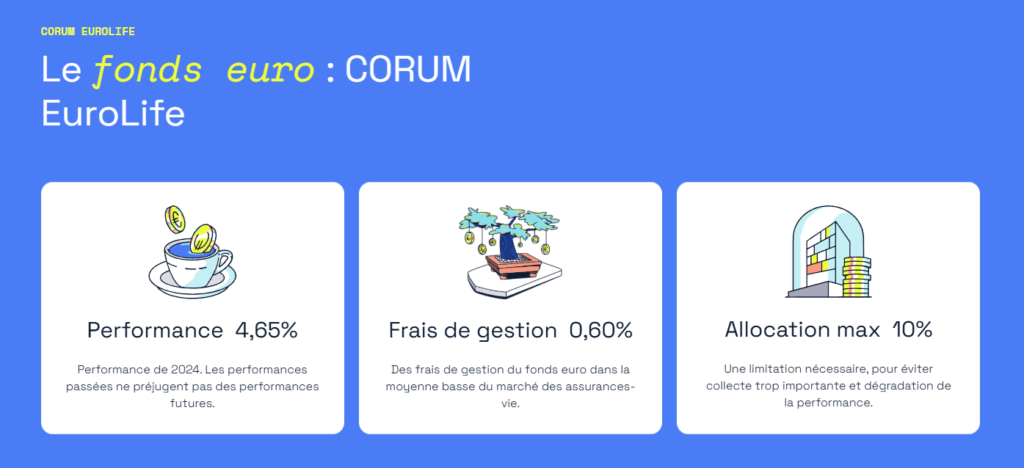
- 1 fonds euro : CORUM EuroLife, qui a délivré 4,65% en 2024 contre 2,40% de moyenne marché. C’est excellent. Mais attention au plafond.
Les contraintes d’allocation : le point qui fâche
Et voilà, c’est LE sujet qui coince. Le fonds euro est plafonné à 10% maximum de votre encours. Les SCPI à 55% maximum.
Dit autrement : si vous voulez un contrat pour y mettre 80% en fonds euro et dormir tranquille, passez votre chemin. Louve Infinity n’est pas fait pour vous.
Ce contrat cible un profil précis : l’investisseur autonome, à l’aise avec le risque, qui veut optimiser ses frais sur un horizon long terme. Si vous cherchez la sécurité avant tout, regardez plutôt du côté de l’assurance-vie luxembourgeoise ou des comptes à terme classiques.
| Critère | Louve Infinity | Linxea Spirit 2 | Mon verdict |
|---|---|---|---|
| Frais gestion UC | 0,35-0,39% | 0,50% | Louve Infinity ★★★★★ |
| Loyers SCPI | 100% bruts | 100% nets | Louve Infinity ★★★★★ |
| Crédit impôt étranger | Reversé | Perdu | Louve Infinity ★★★★★ |
| Nombre de SCPI | 7 | 23 | Linxea Spirit 2 ★★★★☆ |
| Ticket minimum | 5 000€ | 500€ | Linxea Spirit 2 ★★★★★ |
| Plafond fonds euro | 10% | Illimité | Linxea Spirit 2 ★★★★★ |
| Flexibilité globale | Contrainte | Libre | Linxea Spirit 2 ★★★★☆ |
* Comparatif simplifié - situation au 1er février 2026
Louve Invest : qui sont-ils vraiment ?
Avant de confier de l’argent à une fintech, j’aime savoir à qui j’ai affaire.
Louve Invest a été fondée en janvier 2021 par Clément Renault. Le bonhomme a un parcours atypique : Ponts ParisTech, Stanford, data scientist dans la Silicon Valley, co-fondateur d’une startup de cargos autonomes passée par Y Combinator.
En novembre 2021, la boîte a levé 2 millions d’euros auprès de Kima Ventures (le fonds de Xavier Niel) et LocalGlobe (investisseur historique de Robinhood). Cette validation par des investisseurs sérieux m’a rassuré.
Aujourd’hui, Louve Invest revendique 473 millions d’euros collectés pour 13 653 clients. C’est significatif pour une structure de 4 ans.
Le modèle économique repose sur le cashback SCPI. Quand vous achetez des parts de SCPI, la société de gestion verse une commission au distributeur (environ 5% des frais de souscription, qui représentent eux-mêmes 8-12% du montant investi). Louve Invest reverse environ 60% de cette commission aux clients, soit jusqu’à 3,5% du montant investi.
Ce modèle a été contesté par des concurrents, puis validé par l’AMF. La doctrine est désormais claire.
Régulation et agréments
Louve Invest opère via sa filiale Optima Capital, enregistrée CIF auprès de l’ORIAS (n°21000042) et membre de l’ANACOFI-CIF. L’assureur CORUM Life est agréé par l’ACPR depuis mars 2020. La protection FGAP couvre jusqu’à 70 000€ par assuré.
L’alerte AMF de décembre 2025 : faut-il s’inquiéter ?
Je ne vais pas vous le cacher, c’est le point qui m’a fait tiquer.
Le 7 décembre 2025, l’AMF a conclu un accord de composition administrative avec Louve Invest après un contrôle ayant révélé 9 manquements. Les principaux reproches :
- Des déclarations d’adéquation trop génériques (le conseil personnalisé n’était pas assez… personnalisé)
- Une communication commerciale jugée déséquilibrée (trop flatteuse, pas assez de mise en garde sur les risques)
- La possibilité pour les clients de modifier leurs questionnaires pour valider un investissement (ça, c’est plus embêtant)
- Un dispositif anti-blanchiment incomplet
Sanction : 225 000€ versés au Trésor public.
Mon analyse de cette sanction
C’est sérieux, mais pas rédhibitoire. Les manquements concernent les process commerciaux, pas la solidité financière ou la gestion des fonds. La mise en conformité est en cours selon Clément Renault. Je recommande toutefois de rester vigilant et de bien vérifier que le conseil reçu correspond à votre situation réelle.
Dans ma carrière, j’ai vu des établissements bien plus établis se faire taper sur les doigts par l’AMF. Ça arrive. L’important, c’est la réaction ensuite.
Ce que disent vraiment les investisseurs
J’ai passé pas mal de temps sur Reddit (r/vosfinances), le forum des Investisseurs Heureux, et la communauté Finary. Voici ce qui ressort.
Les points positifs récurrents :
L’interface est unanimement saluée comme la meilleure du marché SCPI. Moderne, claire, efficace. Plusieurs utilisateurs comparent avec les interfaces « années 90 » de certains concurrents.
Le cashback est versé dans les délais annoncés, environ 3 mois après souscription. J’ai trouvé très peu de réclamations sur ce point.
Les conseillers sont « rémunérés au salaire, pas à la commission » selon plusieurs témoignages. Ça change la qualité du conseil.
Les critiques qui reviennent :
Le service client est parfois saturé en période de forte collecte. Certains mentionnent des délais de réponse de 48-72h.
J’ai trouvé quelques cas d’erreurs de versement du cashback nécessitant plusieurs relances. Minoritaires, mais ça existe.
Sur Louve Infinity spécifiquement, le marketing est jugé agressif par certains. Système de gamification, urgence artificielle (« offre limitée jusqu’au 14 février »)… Les habitués des forums n’aiment pas ça. Et je les comprends.
Un détail qui m’a plu : Clément Renault, le fondateur, répond personnellement aux critiques sur Reddit et les forums. C’est rare dans le secteur.
Note globale constatée : 4,6/5 sur Trustpilot (279 avis), 4,8/5 sur Google (132 avis). C’est solide.
Pour qui Louve Infinity est-il vraiment fait ?
Mise à jour 19/02/2026 : Avec le passage à 0,39 %, Louve Infinity reste ultra-compétitif pour les profils 100 % UC ou 80-90 % SCPI/ETF. Pour les épargnants qui veulent plus de 10 % en fonds euro ou une sélection de 20+ SCPI, Linxea Spirit 2 ou une AV luxembourgeoise restent plus adaptés. Après cette analyse, voici mon verdict.
Louve Infinity est adapté si vous :
- Avez au moins 5 000€ à placer (ticket minimum)
- Acceptez une exposition au risque (fonds euro plafonné à 10%)
- Voulez investir en SCPI européennes et optimiser le rendement via le crédit d’impôt
- Êtes autonome dans vos décisions (l’accompagnement existe mais ce n’est pas du sur-mesure banque privée)
- Avez un horizon d’investissement long terme (8 ans minimum pour profiter de la fiscalité assurance-vie)
Louve Infinity n’est PAS adapté si vous :
- Cherchez la sécurité avant tout
- Voulez plus de 10% sur le fonds euro
- Avez besoin d’un large choix de SCPI (7 disponibles seulement)
- Préférez un accompagnement humain approfondi avec votre banquier privé
Pour mes clients dirigeants qui ont déjà une assurance-vie bien garnie et cherchent à diversifier avec une poche SCPI optimisée fiscalement, Louve Infinity peut avoir du sens en complément. Pour une première assurance-vie ou un profil prudent, je recommande d’autres solutions.
Le contexte du marché SCPI en 2026
Un mot sur le contexte, parce qu’on n’investit pas dans le vide.
Le marché SCPI se remet doucement de la crise de 2023-2024. La collecte nette sur les 9 premiers mois de 2025 atteint 3,3 milliards d’euros, en hausse de 33% par rapport à 2024. Le rendement moyen 2024 s’établit à 4,72%.
Mais le marché est profondément coupé en deux. D’un côté, les jeunes SCPI dynamiques comme Comète (11,18% de rendement), Remake Live ou Iroko Zen qui collectent et performent. De l’autre, les anciennes SCPI de bureaux en difficulté : 2,38 milliards d’euros de parts en attente de rachat au 30 septembre 2025.
Dans ce contexte, passer par un distributeur digital qui oriente vers les SCPI performantes a du sens. À condition de savoir ce qu’on fait.
Si vous envisagez d’utiliser du levier pour investir en SCPI, j’ai détaillé le sujet du crédit Lombard dans un autre article.
« Notre objectif n’est pas de remplacer le conseil patrimonial personnalisé, mais de démocratiser l’accès aux meilleures conditions tarifaires. »
Mon verdict final
Louve Infinity est une vraie innovation sur le marché français. Les frais de gestion à 0,35% et le reversement du crédit d’impôt étranger créent un avantage économique mesurable pour les investisseurs en SCPI européennes.
Mais ce n’est pas un produit miracle. Les contraintes d’allocation, le ticket d’entrée élevé et la gamme restreinte de supports limitent son intérêt pour beaucoup de profils. Et l’alerte AMF de décembre 2025 rappelle que la fintech doit encore mûrir sur certains aspects.
Si vous correspondez au profil cible, investisseur autonome, acceptant le risque, horizon long terme, intérêt pour les SCPI européennes, Louve Infinity mérite sérieusement d’être considéré.
Pour les autres, Linxea Spirit 2 reste une excellente alternative plus flexible, même si légèrement plus chère.
Et comme toujours : diversifiez. Aucun contrat ne mérite 100% de votre épargne.
À lire aussi
Besoin d'un avis personnalisé ?
Chaque situation patrimoniale est unique. Si vous hésitez entre plusieurs options d'investissement, je peux vous aider à y voir plus clair.
Article mis à jour le 2 février 2026. Les informations présentées reflètent ma compréhension du produit à cette date. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques de perte en capital.

[…] Louve Infinity […]
[…] Louve Infinity […]
[…] Louve Infinity […]