BNP Paribas Cardif est le troisième assureur-vie en France. Pendant des décennies, ses contrats n’étaient accessibles qu’en agence bancaire, avec les frais qui vont avec : 2 à 3% sur versements, 0,96% de gestion, et un catalogue limité. En juillet 2023, Cardif a décidé de changer de logique et de lancer son premier contrat 100% en ligne. Je l’ai regardé arriver avec un certain scepticisme, honnêtement. Dans mon métier, on finit par se méfier des « révolutions » tarifaires qui cachent souvent des compromis sur la qualité de l’offre ou la solidité de l’assureur.
Deux ans plus tard, le bilan est là et il m’oblige à réviser mon jugement. Lucya Cardif s’est imposé comme une référence sérieuse, pas comme un gadget digital.
Je suis ingénieur patrimonial en banque privée depuis cinq ans, après vingt ans passés chez BNP Paribas dont une longue période en service banque privée. J’ai vu fonctionner Cardif de l’intérieur, j’en connais la solidité et les limites. Ce que je vous propose ici, c’est une lecture de ce contrat avec ce prisme-là : pas celui d’un comparateur de sites web, mais celui d’un praticien qui construit des allocations pour des cadres et dirigeants dont le patrimoine financier dépasse régulièrement le million d’euros.
Ce qu'il faut retenir sur Lucya Cardif en 2026
- Assureur BNP Paribas Cardif, l'un des trois plus grands assureurs-vie en France
- 0,50% de frais de gestion sur UC, parmi les plus bas du marché
- Plus de 2 300 supports disponibles dont ETF, SCPI, titres en direct
- Bonus de rendement jusqu'à +1,50% sur le fonds euros en 2026 et 2027
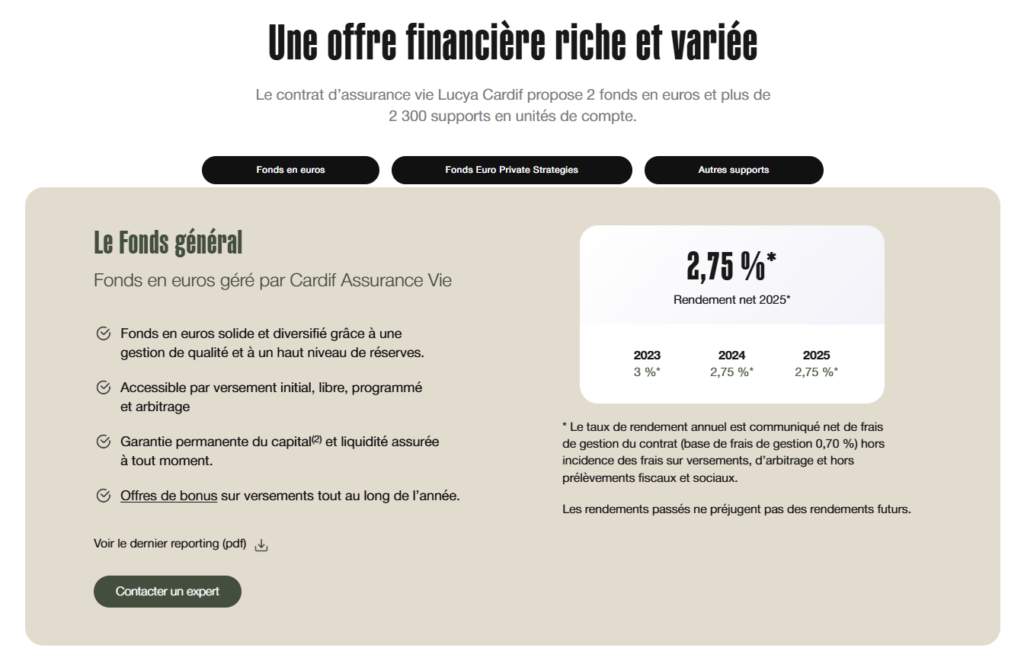
- Fonds général 2025 à 2,75% net : dans la moyenne, mais boostable
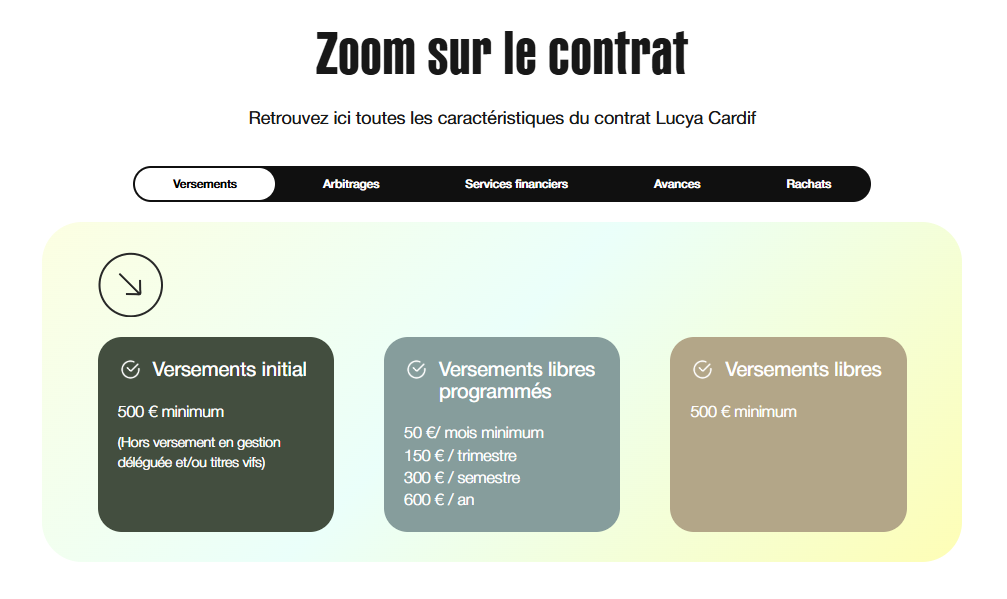
- Ticket d'entrée à 500€, versements programmés dès 50€/mois
Ce qu’est vraiment Lucya Cardif
Lancé en juillet 2023, Lucya Cardif est le premier contrat de BNP Paribas Cardif distribué exclusivement en ligne, via le courtier Assurancevie.com (marque Lucya). C’est une petite révolution pour Cardif, habitué depuis des décennies à opérer uniquement à travers le réseau bancaire de sa maison mère.
BNP Paribas Cardif, c’est 30 milliards d’euros de chiffre d’affaires mondial, 247 milliards d’actifs gérés, et le troisième rang sur le marché de l’assurance vie en France. Je dis souvent à mes clients que la solidité de l’assureur est le premier critère à vérifier avant tout le reste : sur ce point, Cardif coche toutes les cases.
Un point sur le cadre juridique
Lucya Cardif est techniquement un contrat de groupe à adhésion facultative, souscrit par l’UFEP (Union Française d’Épargne et de Prévoyance) auprès de Cardif Assurance Vie. Les capitaux sont logés chez Cardif, pas chez le courtier Assurancevie.com. En cas de défaillance du courtier, votre épargne est protégée.
Les frais : le vrai argument différenciant
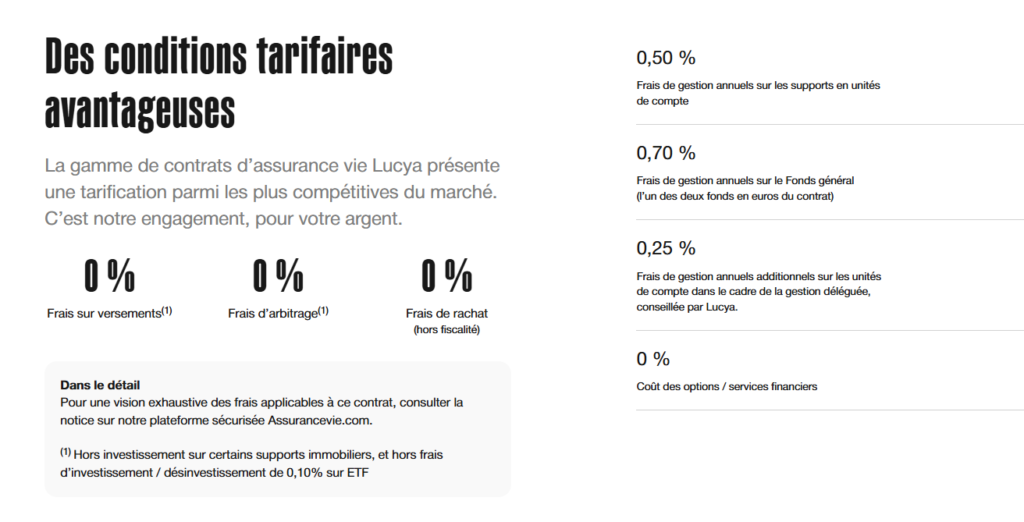
C’est là que le contrat frappe. En banque de réseau, les contrats d’assurance vie affichent généralement entre 2 et 3% de frais sur versements et des frais de gestion autour de 0,96% par an. Lucya Cardif propose :
- 0% de frais sur versements
- 0,50% de frais de gestion annuels sur les unités de compte
- 0% de frais d’arbitrage (illimités)
- 0,10% de frais de transaction sur les ETF et titres vifs
Pour vous donner un ordre de grandeur : sur un contrat à 200 000€, la différence de frais de gestion entre un contrat bancaire classique à 0,96% et Lucya Cardif à 0,50% représente 920€ par an. Sur dix ans, c’est de l’argent qui reste dans votre poche au lieu de rémunérer votre banquier.
Un point d'attention sur la gestion pilotée
Si vous optez pour la gestion déléguée Lucya, des frais supplémentaires de 0,25% s’ajoutent sur les unités de compte. C’est transparent et raisonnable, mais à prendre en compte dans votre calcul.
Les deux fonds en euros
Le fonds en euros reste l’épine dorsale de beaucoup de contrats, particulièrement pour ma clientèle qui cherche à sécuriser une partie de son patrimoine. Lucya Cardif en propose deux.
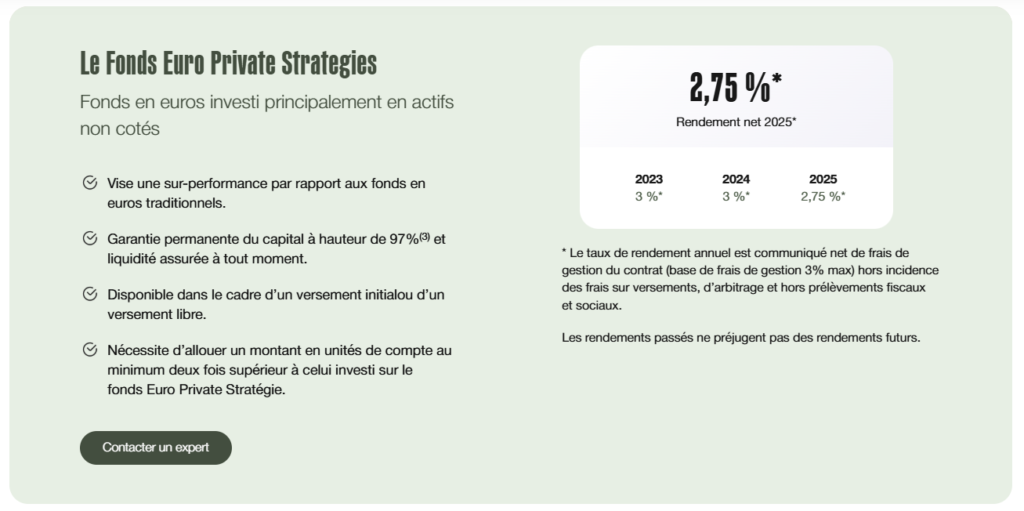
Le Fonds général Cardif est le fonds euro classique, garanti à 100% (hors frais de gestion), avec 92,5 milliards d’encours. Son rendement 2025 s’établit à 2,75% net de frais de gestion. C’est honnête, dans la moyenne du marché, mais pas exceptionnel : les meilleurs contrats ont dépassé les 3,5% sur la même période.
L’Euro Private Strategies (EPS) est un fonds euro dynamique, partiellement investi en private equity. Il affiche également 2,75% en 2025, avec une garantie en capital à seulement 97%. La condition pour y accéder : investir le double en unités de compte (pour 500€ sur EPS, il faut 1 000€ en UC). Je le recommande rarement à mes clients qui recherchent la sécurité absolue.
L’offre bonus 2026/2027 : un vrai accélérateur
C’est la donnée la plus importante pour ceux qui envisagent d’ouvrir ou d’alimenter le contrat maintenant. Deux options de bonus sont disponibles jusqu’au 31 décembre 2026 :
| Offre | Versement minimum | Part UC minimum | Bonus annuel net | Rendement cible 2026 |
|---|---|---|---|---|
| Bonus 1,20% | 8 000 € | 35% | +1,20% | ~3,95% |
| Bonus 1,50% | 10 000 € | 45% | +1,50% | ~4,25% |
Le bonus s’applique en 2026 ET en 2027, ce qui en fait une opportunité sur deux exercices. Attention : il s’applique uniquement sur la part investie dans le Fonds général, pas sur l’Euro Private Strategies. Et si vous effectuez un rachat total ou décédez avant le 31 décembre 2026, le bonus n’est pas versé.
J’ai accompagné plusieurs clients qui ont profité de ce type de mécanisme avec d’autres assureurs par le passé. Le raisonnement est simple : vous combinez un rendement garanti boosté sur la poche sécurisée, tout en exposant 35 à 45% de votre versement aux marchés via les UC. C’est une logique que je valide, à condition que la poche UC soit investie intelligemment, notamment sur des ETF indiciels pour limiter les frais internes.
Une gamme UC exceptionnellement large
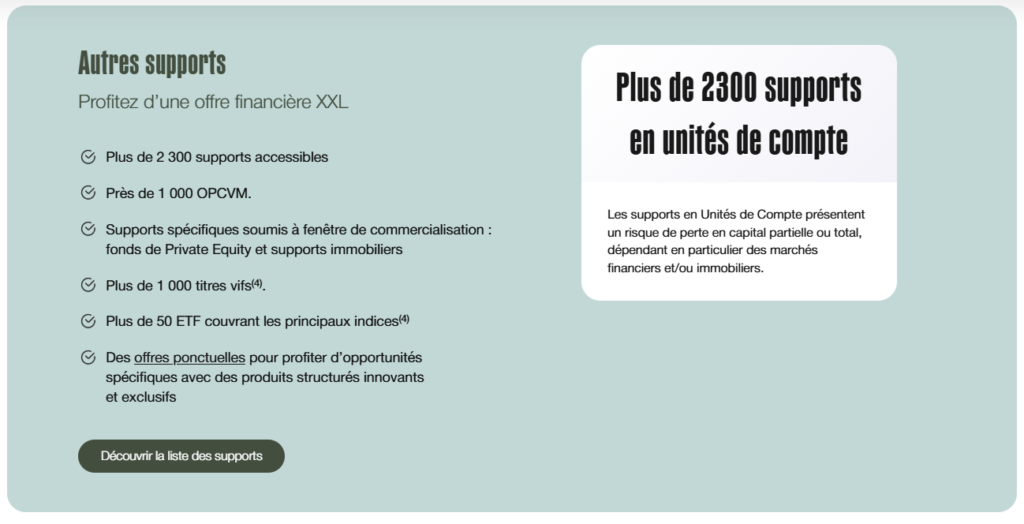
C’est probablement ce qui distingue le plus Lucya Cardif de la concurrence. Plus de 2 300 supports en unités de compte sont disponibles, contre 700 à 1 300 chez la plupart des concurrents.
| Type de support | Disponibilité dans Lucya Cardif | Mon avis |
|---|---|---|
| OPCVM | Plus de 1 000 fonds | ★★★★☆ |
| ETF / Trackers | Large sélection indiciels | ★★★★★ |
| Titres vifs (actions) | Plus de 1 000 actions cotées | ★★★★★ |
| SCPI | 5 SCPI sans frais d'entrée | ★★★★☆ |
| SCI (fonds immo diversifiés) | Plusieurs disponibles | ★★★☆☆ |
| Private Equity | 5 fonds | ★★★★☆ |
| Produits structurés | Offres ponctuelles exclusives | ★★★☆☆ |
La possibilité d’investir en titres vifs dans une assurance vie, avec plus de 1 000 actions disponibles (S&P 500, Nasdaq, CAC 40, DAX…), c’est quelque chose que je n’aurais pas imaginé proposer en ligne il y a dix ans. Le minimum par ligne est de 3 000€, ce qui est cohérent avec une approche patrimoniale sérieuse.
Un client directeur financier que j’accompagne depuis trois ans m’a récemment demandé si on pouvait loger ses ETF préférés dans ce type de contrat pour bénéficier de la fiscalité de l’assurance vie. La réponse est oui, et c’est précisément pour ce profil que Lucya Cardif fait sens. Pour aller plus loin sur la sélection d’ETF, j’ai rédigé mon guide complet sur les meilleurs ETF en 2026.
Les modes de gestion : flexibilité réelle
Trois approches sont disponibles et, fait suffisamment rare pour être souligné, elles peuvent se combiner sur un même contrat (gestion multipoches).
La gestion libre vous laisse la main totale sur l’allocation, avec les arbitrages illimités et gratuits. C’est ce que je recommande aux investisseurs aguerris qui savent ce qu’ils font.
La gestion déléguée Lucya est accessible dès 5 000€, avec trois profils (modéré, équilibré, dynamique). Depuis l’origine du contrat (juin 2023 au 30 septembre 2025), le profil équilibré a affiché une performance brute de 21,98%. C’est une bonne lecture des marchés sur la période, même si les conditions ont été globalement favorables.
La gestion profilée Vie est la gestion proposée par BNP Paribas Cardif directement, 100% investie en unités de compte.
Ce que je reproche au contrat
Je ne serais pas honnête si je ne mentionnais pas les limites.
Le fonds en euros à 2,75% en 2025 est correct mais pas remarquable. D’autres contrats ont fait mieux sur la même période sans imposer de conditions de détention en UC. Si vous cherchez uniquement la performance sur la poche sécurisée, il existe des alternatives.
La plateforme Assurancevie.com a été critiquée pour son ergonomie et ses difficultés à joindre les conseillers. J’en ai vu les traces dans des avis clients : temps d’attente téléphonique, problèmes d’arbitrage en ligne. C’est le revers d’un contrat distribué exclusivement en digital, sans réseau d’agences. Pour un client qui a besoin d’un accompagnement régulier et personnalisé, la banque privée traditionnelle reste plus adaptée.
Les small et mid caps ne sont pas accessibles en direct : pour investir sur des valeurs de taille intermédiaire en dehors des grands indices, il faudra passer par un compte-titres ordinaire.
Pour quel profil Lucya Cardif est-il pertinent ?
« En banque privée, on ne met pas tous ses œufs dans le même panier. Lucya Cardif s’intègre dans une stratégie globale : c’est un excellent outil de capitalisation fiscale, pas un remplacement de l’ensemble de votre organisation patrimoniale. »
Ce contrat est fait pour vous si vous avez déjà une vision claire de votre allocation, si vous êtes à l’aise avec le digital, et si vous voulez une enveloppe assurance vie compétitive pour y loger des ETF, des actions en direct ou une part d’immobilier papier. C’est aussi pertinent pour démarrer une capitalisation progressive, avec les versements programmés dès 50€/mois sur ETF.
Il l’est moins si vous avez besoin d’un accompagnement humain régulier, si vous recherchez avant tout le meilleur rendement sur fonds euros sans conditions, ou si votre patrimoine justifie d’accéder à une assurance vie luxembourgeoise avec ses avantages spécifiques (super-privilège, neutralité fiscale, accès à des fonds institutionnels).
Pour comparer Lucya Cardif avec d’autres solutions de placement sécurisé, j’ai aussi analysé les alternatives entre assurance vie et compte à terme.
Ma note globale
| Critère | Évaluation |
|---|---|
| Solidité de l'assureur (BNP Cardif) | ★★★★★ |
| Niveau de frais | ★★★★★ |
| Richesse des supports UC | ★★★★★ |
| Performance fonds euros 2025 | ★★★☆☆ |
| Interface et service client | ★★★☆☆ |
| Flexibilité de gestion | ★★★★☆ |
| Rapport qualité/prix global | ★★★★★ |
Évaluation Christophe Delabatte - Plutus Patrimoine, février 2026
À lire aussi
Besoin d'un avis sur votre allocation patrimoniale ?
Lucya Cardif est un outil, pas une stratégie en soi. Si vous voulez savoir comment l'intégrer dans votre organisation globale, je vous conseille de consulter les meilleures banques privées pour un bilan patrimonial.

[…] Lucya Cardif […]
[…] Lucya Cardif […]