Quand un dirigeant d’ETI ou un entrepreneur que j’accompagne me demande « Christophe, quelle assurance-vie ouvrir en 2026 pour placer 800 000 € de trésorerie excédentaire ou de dividendes ? », Linxea Spirit 2 est systématiquement dans ma shortlist, souvent en pole position.
Depuis cinq ans, ce contrat revient dans tous les comités de direction patrimoniale que j’anime. Pas parce qu’il est parfait, je vais vous dire précisément où il ne l’est pas, mais parce qu’il offre aux investisseurs autonomes les conditions tarifaires et la profondeur d’offre que l’on réservait autrefois exclusivement aux clients banque privée… sans les frais de mandat ni le minimum d’entrée à 1 M€.
Voici mon analyse sans concession, nourrie des dossiers que je traite au quotidien pour des cadres supérieurs et dirigeants dont le patrimoine financier moyen dépasse le million d’euros.
Ce qu'il faut retenir sur Linxea Spirit 2
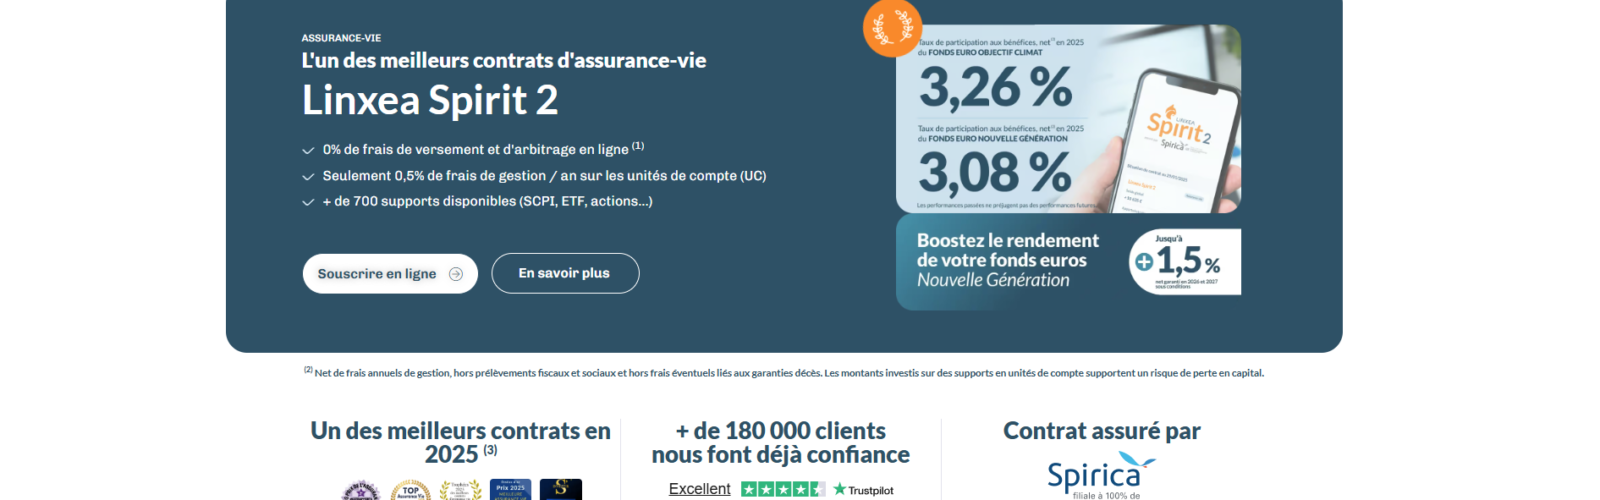
- Frais de gestion UC de 0,50%/an, parmi les plus bas du marché (seul Louve Infinity fait mieux à 0,39%)
- Reversement à 100% des loyers SCPI, sans décote, c'est le gros avantage du contrat
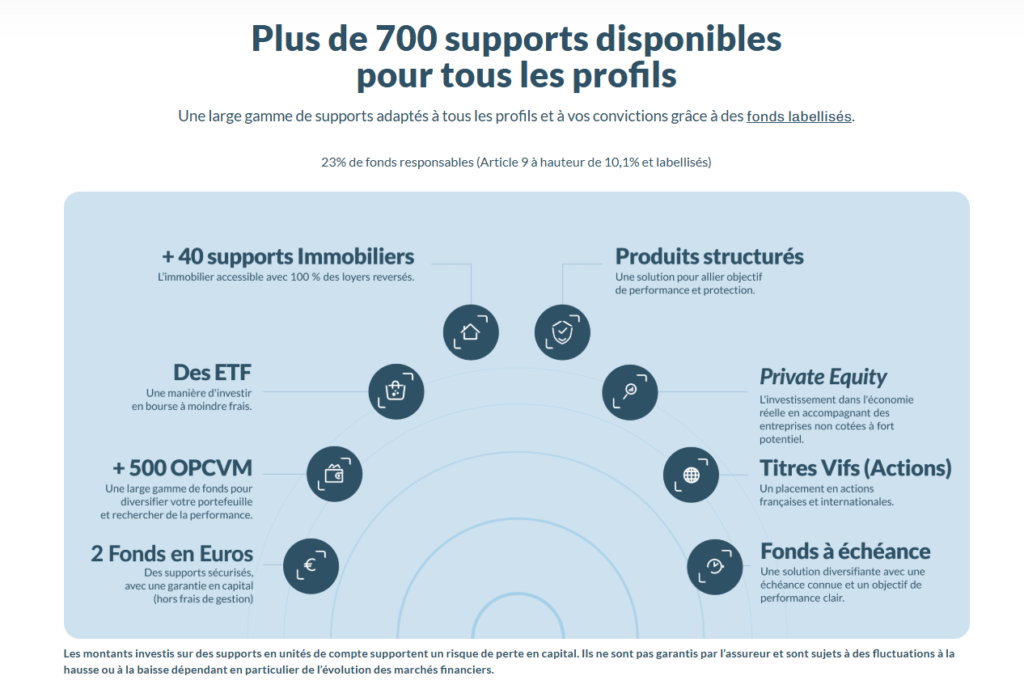
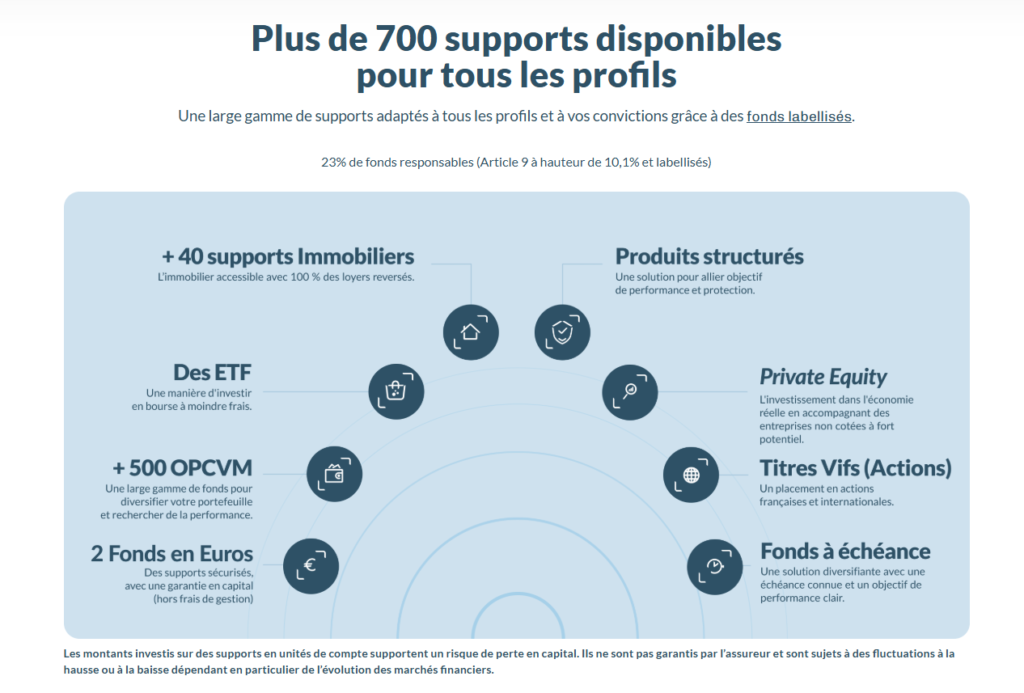
- Plus de 700 supports disponibles : ~30 SCPI, 60+ ETF, 117 titres vifs, private equity
- Trois fonds euros dont le Nouvelle Génération à 3,08% net en 2025, accessible à 100% sans contrainte UC
- Assureur Spirica (filiale Crédit Agricole Assurances), agréé ACPR, pas une fintech
- Ticket d'entrée à 500€ seulement
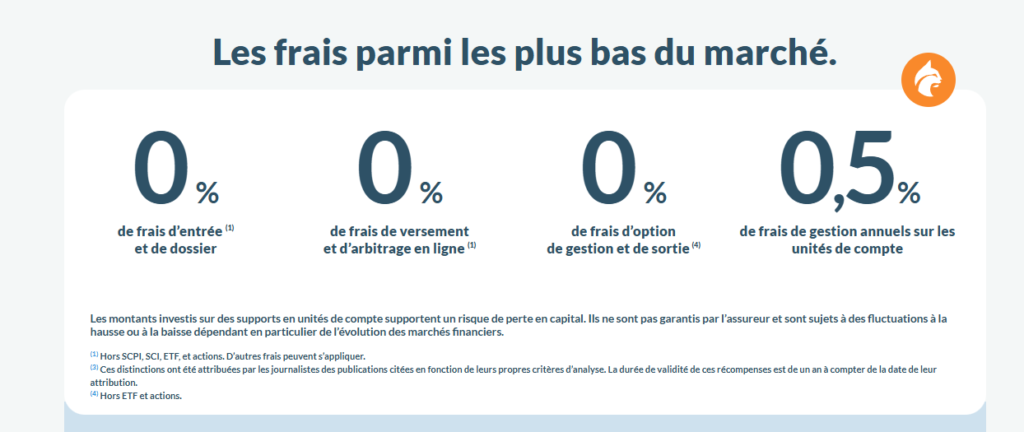
| Type de frais | Linxea Spirit 2 | Moyenne du marché |
|---|---|---|
| Frais d'entrée | 0% | 1,21% |
| Frais d'arbitrage en ligne | 0% | 0,21% |
| Frais de gestion UC | 0,50%/an | 0,67-0,83% |
| Frais gestion fonds euro | 0,50%/an | 0,83% |
| Frais gestion pilotée OTEA | +0,20%/an | 1,05% |
| Frais sur ETF | 0,10% par opération | Variable |
Source : site officiel Linxea + MoneyVox, février 2026
D’abord, c’est quoi exactement Linxea Spirit 2 ?
Linxea Spirit 2 est un contrat d’assurance-vie individuel multisupports, distribué par le courtier en ligne Linxea et assuré par Spirica S.A., filiale à 100% du groupe Crédit Agricole Assurances.
Le contrat a été lancé en septembre 2020, en remplacement du Linxea Spirit original. La promesse : offrir aux épargnants autonomes l’accès aux conditions tarifaires habituellement réservées à la gestion privée, sans les frais qui vont avec.
Et sur ce point, les chiffres parlent d’eux-mêmes. Spirit 2 a été élu meilleure assurance-vie 2025 par Prosper Conseil, et arrive systématiquement en tête des classements d’Avenue des Investisseurs, Finance Héros et Épargnant 3.0. Ce n’est pas un hasard.
Je me souviens d’un de mes clients, directeur financier d’une ETI lyonnaise, qui payait 0,96% de frais de gestion UC sur son contrat Axa. Quand je lui ai fait le calcul de ce que ça représentait sur 20 ans avec 200 000€ investis, plus de 18 000€ d’écart par rapport à Spirit 2, il a ouvert son contrat dans la semaine.
La grille tarifaire décortiquée
Je vais être direct : sur les frais, Spirit 2 reste dans le top 3 du marché. Seul Louve Infinity fait mieux sur les frais de gestion UC (0,39%). Mais Spirit 2 compense largement par sa profondeur d’offre.
Sur un horizon de 20 ans avec 100 000€ investis en UC, la différence entre 0,50% et 0,80% de frais de gestion représente plus de 6 000€. C’est du concret. Sur 500 000€, le patrimoine financier typique de mes clients cadres dirigeants, on parle de 30 000€ d’économies. Mais le vrai coup de génie de Spirit 2, c’est ailleurs.
Pourquoi Spirit 2 bat très souvent l’offre que vous avez encore dans votre banque privée
J’ai vu des clients arriver avec des contrats banque privée où ils payaient entre 0,90 % et 1,40 % de frais de gestion UC + 1 % à 2 % de frais d’entrée, pour une gamme de supports souvent plus limitée et de moins bonne qualité.
Sur 1 M€ investis en UC à 6 % brut, la différence de frais entre Spirit 2 (0,50 %) et une offre banque privée classique (1,10 %) représente plus de 130 000 € d’économies nettes sur la durée. C’est exactement le calcul que j’ai fait pour un DG d’ETI du CAC Mid 60 en septembre 2025 : il a transféré 1,4 M€ en trois semaines.
Quatre dossiers réels, et pourquoi trois ont fini autrement
J’ai arbitré cette question des centaines de fois, et la réponse n’est jamais celle qu’on attend. Quatre dossiers récents, anonymisés, disent mieux que n’importe quelle grille tarifaire ce qui décide vraiment.
Lionel, 37 ans, cession de 3,5 M€ : il est parti en ligne
Lionel a cédé son entreprise pour 3,5 M€. Il vit avec Camille, ils ont un enfant, et il se verse 4 200 € par mois le temps de poser la structure. Sa banque privée voulait les 3,5 M€ sous mandat : 0,90 % sur les unités de compte, 0,30 % d’advisory, et l’accès à leur cercle d’entrepreneurs.
Ce que nous avons fait d’abord n’a rien à voir avec les frais. Ils n’étaient pas mariés, et le contrat d’assurance-vie ouvert avant la cession était au seul nom de Lionel, avec la clause « mon conjoint, à défaut mes héritiers ». Nous régularisions un conflit familial en puissance. Régime matrimonial d’abord, clause bénéficiaire réécrite ensuite, avant tout mouvement d’argent.
Puis la répartition : 1,55 M€ en gestion libre sur Linxea Spirit 2, et 800 000 € laissés chez la banque privée pour l’acte, le notaire et la poche de l’enfant. L’économie sur la poche transférée tourne autour de 9 300 € par an.
Ce qu’il a perdu, et je préfère le dire : un club deal de private equity de la maison, à 50 000 €, fermé dès qu’il est sorti. Ce qu’il a gagné : arrêter de payer un comité pour arbitrer trois ETF.
Sans ce travail, il repartait avec un mandat global, une transmission mal calée et un enfant hors de la clause bénéficiaire.
Philippe, 61 ans, 2,6 M€ : il est resté, et c’était le bon choix
Philippe a 2,6 M€, dont les titres de sa SAS, et deux enfants majeurs. Nous avons simulé Spirit 2 pour lui montrer l’écart de frais. Il a choisi de rester dans sa banque privée, et je l’ai approuvé.
Le dossier Dutreil est en cours. Le contrat d’assurance-vie bénéficie déjà à sa holding. Le démembrement doit être rédigé avec son avocat. Spirit 2 ne signe aucun des trois. Il paie environ 8 000 € de frais de plus par an, et il achète avec cet argent des actes que le contrat en ligne ne sait pas produire.
C’est l’acte, pas le tracker.
Hélène, 58 ans, veuve, 4,1 M€ : partie en ligne, revenue en six mois
Après le décès de son mari, Hélène a suivi le conseil le plus répandu : elle est allée chez un courtier en ligne, à 0,50 % sur les unités de compte. Six mois plus tard, la clause bénéficiaire était encore au nom de son mari décédé, la donation n’avait pas été faite, la SCI n’était pas déclarée à l’IFI, et un rachat partiel venait de faire tomber un abattement.
Nous l’avons ramenée en banque privée, autour de 1,05 % de frais. Ce qu’elle y a trouvé : un family officer, la clause reprise avec le notaire, une donation-partage de 900 000 € organisée dans les délais, et une poche luxembourgeoise pour ce qu’elle ne veut pas laisser dans un contrat français.
Ce calendrier ne venait d’aucun texte. Il tenait à des dates propres à cette famille et à un changement de pays. C’est le point qu’on ne lit nulle part : une donation n’a pas une échéance fiscale unique, elle a des dates qui appartiennent à chaque famille. Un déménagement, une expatriation, un enfant qui atteint un âge précis. Personne ne les déclenche à votre place, et une donation faite six mois trop tard coûte ce qu’elle devait économiser.
Elle a refusé ce que la banque a voulu lui vendre au passage : un EMTN à capital protégé, 1,8 % de frais de structuration et huit ans d’illiquidité. Nous les payons pour la succession, pas pour un produit de desk.
Le résumé de son dossier tient en une ligne : avant, elle avait des frais bas et un patrimoine juridiquement mort.
Julien, 44 ans, 710 000 € en compte-titres : refusé par la banque privée
Julien est associé, 185 000 € de revenus, 710 000 € en compte-titres dont 19 % sur une seule action. Il a demandé à être équipé par une banque privée. La réponse écrite invoquait la concentration du portefeuille.
Le motif réel était ailleurs : pas d’assurance-vie maison, pas de flux réguliers, et un ticket trop petit pour leur produit net bancaire. Nous n’avons pas insisté. Son allocation est en ligne, et nous reviendrons le jour où il cédera des parts de sa société.
Une banque privée de premier plan ne suit pas un compte-titres. Elle équipe un bilan.
| Dossier | La situation | La décision | Le critère qui a tranché |
|---|---|---|---|
| Lionel | Cession de 3,5 M€, couple non marié, un enfant | Gestion libre en ligne, 800 k€ laissés en banque | Le régime matrimonial et la clause bénéficiaire, avant tout mouvement d’argent |
| Philippe | 2,6 M€, Dutreil en cours, démembrement à venir | Reste en banque privée | Trois actes que le contrat en ligne ne signe pas |
| Hélène | Veuve, 4,1 M€, deux enfants | Revenue en banque privée après six mois | Succession, donation, IFI |
| Julien | 710 k€ de titres, 185 k€ de revenus | Allocation en ligne | La banque privée n’a pas voulu de lui |
Quatre dossiers traités récemment, anonymisés. Les montants et les frais sont réels.
Ce que ces quatre dossiers disent, c’est que le critère n’est jamais le tarif. Le tarif décide quand votre patrimoine n’a plus d’acte à signer. Tant qu’il reste une transmission à organiser, un démembrement à rédiger ou une donation à faire à temps, le contrat le moins cher est un faux calcul.
Et quand tout est en place, payer 0,90 % pour arbitrer trois ETF en est un autre.
Le reversement à 100% des loyers SCPI : pourquoi c’est décisif
C’est LE point qui fait la différence pour mes clients qui veulent de l’immobilier papier dans leur assurance-vie.
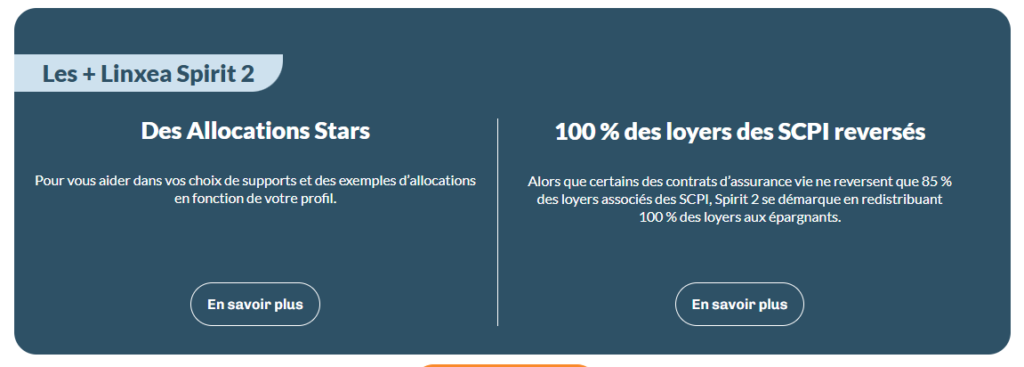
Dans la plupart des contrats d’assurance-vie, l’assureur prélève une décote sur les loyers SCPI avant de vous les reverser. Chez certains, vous ne touchez que 85% des loyers. Chez d’autres, 90%. Linxea Avenir 2, du même courtier, ne reverse que 85%.
Linxea Spirit 2 reverse 100% des loyers. Point final.
L'impact concret du 100% de reversement
Vous investissez 100 000€ en SCPI via votre assurance-vie. La SCPI distribue 5% de rendement brut, soit 5 000€ par an.
Dans un contrat classique à 85% de reversement : vous touchez 4 250€.
Chez Linxea Spirit 2 à 100% : vous touchez 5 000€.
La différence ? 750€ par an. Sur 10 ans, ça fait 7 500€ de manque à gagner si vous choisissez le mauvais contrat. Et je ne parle même pas de l’effet composé.
Le crédit d’impôt étranger : là où Louve Infinity prend l’avantage
C’est ici que je dois être honnête. Pour les SCPI investies en Europe (Allemagne, Espagne, Pays-Bas…), un crédit d’impôt étranger est normalement récupérable pour éviter la double imposition.
Chez Linxea Spirit 2, comme dans l’immense majorité des contrats, ce crédit d’impôt est absorbé par l’assureur Spirica. Vous touchez 100% des loyers nets, mais pas le brut incluant le crédit d’impôt.
Chez Louve Infinity, CORUM Life reverse ce crédit d’impôt. Sur une SCPI européenne à 6,75% brut, ça représente environ +22% de rendement par rapport à un contrat classique.
Point de vigilance SCPI européennes
Si votre stratégie est massivement orientée SCPI européennes (Iroko Zen, Cœur d’Europe, Remake Live…), le crédit d’impôt étranger absorbé par Spirica représente un manque à gagner réel. Pour cette stratégie spécifique, Louve Infinity est objectivement plus intéressant. Pour tous les autres usages, Spirit 2 reste devant.
Les supports disponibles : une profondeur inégalée
C’est là que Spirit 2 écrase la concurrence. Plus de 700 supports, contre 20 chez Louve Infinity. Voici le détail.
Les SCPI et supports immobiliers
Spirit 2 propose environ 30 SCPI et une quarantaine de supports immobiliers au total (SCI, OPCI inclus). C’est l’une des offres les plus larges du marché. On y trouve Iroko Zen (7,32% de taux de distribution 2024), Remake Live (7,50%), Épargne Pierre (5,28%), Immorente (5,04%), Pierval Santé, Cœur d’Europe, Activimmo, et bien d’autres.
Côté SCI, des véhicules comme Primonial Capimmo, ESG Tendances Pierre (5,11% en 2024) ou Territoires Avenir (4,58%) complètent l’offre.
Fermetures de collecte
Remake Live a vu sa collecte fermée sur Spirica fin 2025. Iroko Zen n’est accessible que par versement libre. Les SCPI phares peuvent fermer sans préavis, c’est le revers de la médaille quand tout le monde veut les mêmes.
Les ETF
Plus de 60 ETF disponibles, avec une belle nouveauté 2025 : l’ajout d’ETF couverts contre le risque de change (MSCI World, S&P 500, Nasdaq-100 en versions EUR Hedged) et, fait inédit en assurance-vie française, 7 ETF à levier, quatre ETF x2 (CAC 40, Stoxx 50, S&P 500, Nasdaq) et trois ETF short. Pour les investisseurs actifs, c’est du jamais vu en AV.
Les versements programmés sur ETF sont désormais possibles depuis 2025. Pour mes clients qui font du DCA sur un MSCI World, c’est une avancée majeure.
Les titres vifs
117 actions individuelles accessibles directement dans le contrat. Du TotalEnergies au LVMH, en passant par des valeurs européennes. C’est rare en assurance-vie et ça plaît aux dirigeants qui veulent garder la main sur leur stock-picking tout en profitant de l’enveloppe fiscale.
Le private equity et les fonds obligataires
Une dizaine de fonds de private equity disponibles, conformément à la loi Industrie Verte. Plus cinq fonds obligataires datés et des produits structurés proposés ponctuellement.
Les trois fonds euros : le vrai confort de Spirit 2
Là où Louve Infinity plafonne son fonds euro à 10% de l’encours, Spirit 2 vous laisse libre. Et les performances sont solides.
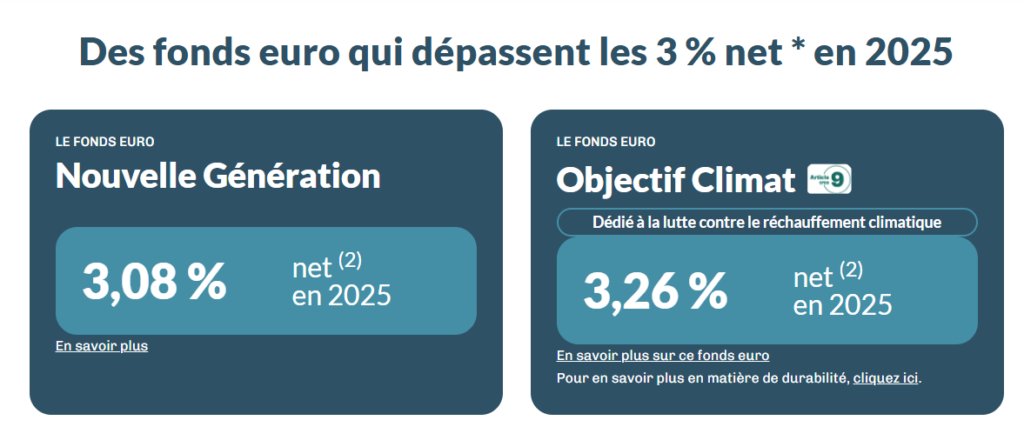
| Fonds euro | Rendement 2025 | Rendement 2024 | Particularité |
|---|---|---|---|
| Nouvelle Génération | 3,08% net | 3,13% net | Accessible à 100% sans contrainte UC, garantie 98% |
| Objectif Climat | 3,26% net | N/A | 1er fonds euro Article 9 SFDR du marché |
| Croissance Allocation LT | 0,90% | 5,84% en 2023 | Garantie 80% à échéance 8 ans |
Source : Linxea / Spirica, rendements nets de frais de gestion
Le Fonds Euro Nouvelle Génération est le fonds principal. Composé à 47% d’immobilier et 37% d’obligations, il offre un plafond de 5 millions d’euros. Et surtout, depuis l’été 2023, il est accessible à 100% sans contrainte d’investissement en UC. Vous pouvez y mettre 100% de votre encours si vous le souhaitez.
Pour comparaison, le rendement moyen des fonds euros du marché en 2025 se situe autour de 2,55-2,60%. Spirit 2 fait nettement mieux.
La garantie à 98% : faut-il s'inquiéter ?
Le fonds Euro Nouvelle Génération offre une garantie en capital de 98%, pas 100%. C’est un compromis technique qui lui permet d’investir davantage en immobilier et d’afficher de meilleurs rendements. En pratique, Spirica n’a jamais appliqué cette décote. Mais c’est un point à connaître, surtout si vous êtes très averse au risque.
Les contraintes à connaître avant de souscrire
Pas de produit miracle, et Spirit 2 a ses limites. En tant que conseiller, je me dois de vous les exposer clairement.
La double interface est le défaut numéro un. L’espace Linxea est moderne et agréable. Mais dès que vous voulez faire un arbitrage ou un versement, vous basculez sur l’interface Spirica (Sylvea), qui date d’une autre époque. Pour un changement d’adresse email, certains rapportent devoir envoyer un document manuscrit par courrier. En 2026.
Les SCPI sont plafonnées à 50% des versements. Mais un arbitrage ultérieur du fonds euro vers les SCPI permet de contourner cette limite dans les faits. Le plafond total en SCPI est d’un million d’euros. Et attention : une pénalité de 3% s’applique en cas de sortie des SCPI avant 3 ans.
Les délais d’arbitrage peuvent être longs. Le standard est de 24 à 48 heures, mais des cas de 10 jours à un mois ont été documentés en période de forte activité. Les rachats totaux importants peuvent prendre jusqu’à deux mois.
Les versements programmés sur SCPI ne sont pas autorisés. Et le premier versement est bloqué 30 jours (délai de renonciation légal), c’est mal communiqué et ça surprend les nouveaux souscripteurs.
Le comparatif qui compte
| Critère | Linxea Spirit 2 | Louve Infinity | Lucya Cardif | Yomoni Vie |
|---|---|---|---|---|
| Frais gestion UC | 0,50% | 0,39% ★★★★★ | 0,50% | 1,60% tout compris |
| Nombre de supports | 700+ ★★★★★ | ~20 | 2 300+ | ~155 |
| SCPI disponibles | ~30 ★★★★★ | 7 | 6 | 0 |
| Loyers SCPI reversés | 100% | 100% + crédit impôt ★★★★★ | 100% | N/A |
| Fonds euro 2025 | 3,08-3,26% | 4,10% ★★★★★ | 2,75% | 2,10% |
| Plafond fonds euro | Illimité ★★★★★ | 10% | Illimité | Illimité |
| Ticket minimum | 500€ ★★★★★ | 5 000€ | 500€ | 1 000€ |
| Assureur | Spirica (CA) | CORUM Life | BNP Paribas Cardif ★★★★★ | Suravenir |
| ETF à levier | Oui (7) ★★★★★ | Non | Non | Non |
| Titres vifs | 117 | 0 | 1 000+ ★★★★★ | 0 |
* Comparatif simplifié, situation février 2026
Mon analyse des trois concurrents
Louve Infinity joue la carte des frais plancher et du crédit d’impôt étranger. Si votre stratégie est 80% SCPI européennes et que vous êtes à l’aise avec une gamme restreinte de 20 supports, c’est un choix rationnel. Mais le ticket de 5 000€, le fonds euro limité à 10%, et la jeunesse de CORUM Life (735 M€ d’actifs, alerte AMF en décembre 2025) tempèrent l’enthousiasme. J’en parle en détail dans mon avis complet sur Louve Infinity.
Lucya Cardif est le contrat « coffre-fort ». Assuré par BNP Paribas Cardif (255 milliards d’euros d’actifs), il offre plus de 2 300 supports dont 1 000 titres vifs. Les frais UC sont identiques à Spirit 2 (0,50%). Mais seulement 6 SCPI disponibles, un fonds euro moyen à 2,75% en 2025, et pas d’ETF à levier. Pour les très gros patrimoines qui veulent la solidité avant tout, c’est un excellent complément.
Yomoni Vie est l’anti-Spirit 2. Gestion 100% déléguée en ETF, aucune décision à prendre. Neuf profils de risque, des performances solides (profil offensif : +19,6% en 2024, +11,10% en 2025). Mais 1,60% de frais tout compris, un fonds euro à 2,10%, et aucun accès SCPI ni titres vifs. C’est le choix de la tranquillité pour les épargnants qui ne veulent pas s’en occuper. Légitime, mais cher.
Linxea : qui sont-ils vraiment ?
Avant de confier de l’argent à un courtier en ligne, j’aime savoir à qui j’ai affaire. C’est une habitude de banque privée : on regarde toujours le bilan de l’assureur avant de recommander quoi que ce soit.
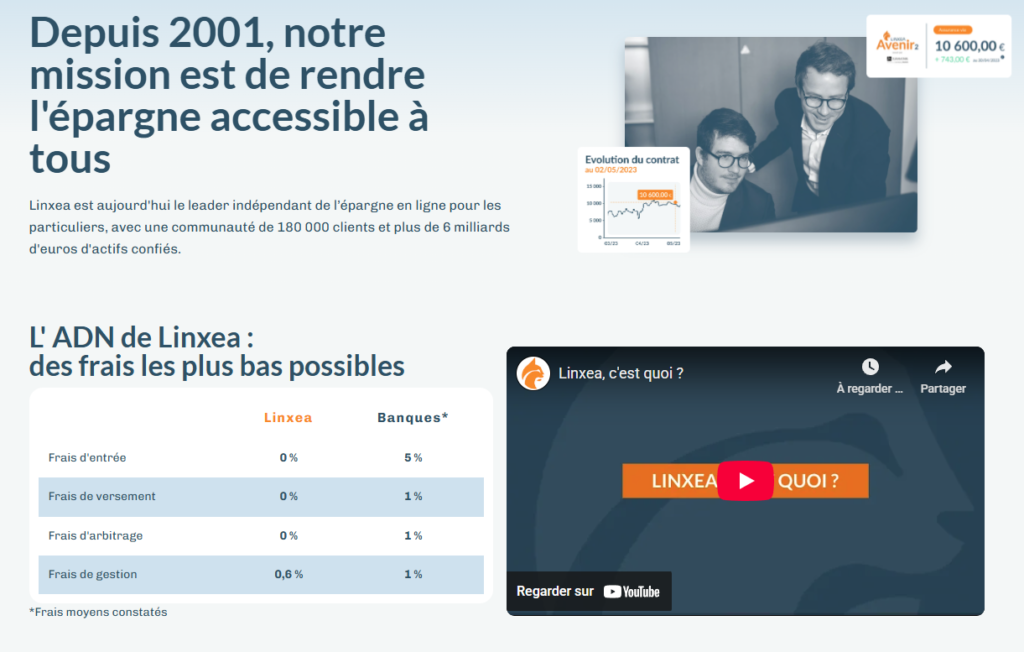
Linxea a été fondée en 2001 sous le nom Atlas-finances par David Capdevielle et Sylvie Solinas. C’est le premier courtier français à avoir distribué l’assurance-vie exclusivement en ligne à 0% de frais d’entrée. Depuis 2016, l’entreprise est présidée par Antoine Delon, un ancien de Morgan Stanley. Le fonds NextStage est actionnaire depuis 2015.
Les chiffres parlent d’eux-mêmes : 180 000 clients et 6 milliards d’euros d’encours début 2026. La collecte du premier semestre 2025 (1 milliard d’euros) a égalé à elle seule la totalité de l’année 2024. C’est une trajectoire de croissance impressionnante pour un courtier sans réseau physique.
La gamme comprend quatre contrats d’assurance-vie : Spirit 2 (Spirica, le navire amiral), Avenir 2 (Suravenir), Vie (Generali) et Zen (Apicil). Plus trois PER. Chaque contrat a son assureur différent, ce qui offre une diversification naturelle.
Régulation et agréments
Linxea est enregistrée à l’ORIAS sous le numéro 07031073 avec les statuts de courtier d’assurance (COA), conseiller en investissements financiers (CIF) et courtier en opérations de banque (COBSP). Sous le contrôle de l’ACPR et de l’AMF. Aucune sanction ni alerte AMF n’a été identifiée à son encontre, à noter dans un secteur où les fintechs plus récentes se font parfois rappeler à l’ordre.
L’assureur Spirica est une filiale à 100% du Crédit Agricole Assurances. Protection FGAP jusqu’à 70 000€ par assuré.
Ce que disent vraiment les investisseurs
J’ai passé du temps sur Reddit (r/vosfinances, 414 000 membres), le forum des Investisseurs Heureux, et la communauté Finary. Voici ce qui ressort.
L’offre SCPI est unanimement saluée. Sur le forum Investisseurs Heureux, un membre résume bien le consensus : il est difficile de justifier un autre contrat si l’on veut des SCPI en assurance-vie. Le 100% des loyers reversés, la variété des SCPI disponibles, et les frais à 0,50% en font la référence.
Les conseillers Linxea sont régulièrement félicités nommément sur Trustpilot. Réactivité, pédagogie, disponibilité. C’est un point qui revient systématiquement.
Côté critiques, la double interface Linxea/Spirica est le grief numéro un. L’espace Linxea est moderne, mais les opérations réelles passent par Sylvea (Spirica), jugé archaïque. Les délais d’arbitrage irritent en période de forte activité. Et Spirica concentre les frustrations : noté 1,9/5 sur 31 avis Trustpilot. Le service client Linxea admet parfois son impuissance face aux lenteurs de l’assureur.
Note globale constatée : 4,5/5 sur Trustpilot (1 180 avis), 3,9/5 sur Google (~300 avis). C’est solide.
Pour qui Linxea Spirit 2 est-il vraiment fait ?
Après cette analyse, voici mon verdict.
Linxea Spirit 2 est adapté si vous :
Voulez une assurance-vie complète et polyvalente avec une large gamme de supports. Êtes autonome dans vos décisions d’investissement (gestion libre). Cherchez à investir en SCPI en assurance-vie avec 100% des loyers reversés. Voulez accéder à des ETF à levier ou des titres vifs dans l’enveloppe AV. Avez un horizon d’investissement long terme (8 ans minimum pour la fiscalité). Souhaitez un fonds euro performant sans contrainte d’allocation.
Linxea Spirit 2 n’est PAS adapté si vous :
Cherchez les frais de gestion UC les plus bas possibles (Louve Infinity à 0,39% fait mieux). Voulez une stratégie 100% SCPI européennes avec récupération du crédit d’impôt (Louve Infinity). Préférez déléguer intégralement votre gestion (Yomoni Vie). Êtes très sensible à l’ergonomie de l’interface (la double interface Linxea/Spirica est frustrante). Cherchez un accès maximal aux titres vifs et au private equity (Lucya Cardif avec 2 300+ supports).
Pour mes clients dirigeants, Spirit 2 est souvent le contrat principal, celui où l’on construit le cœur de la stratégie avec un mix ETF/SCPI/fonds euro. Louve Infinity ou Lucya Cardif viennent en complément pour des poches spécifiques. C’est la stratégie multi-contrats que je recommande systématiquement.
Le contexte du marché assurance-vie en 2026
Un mot sur le contexte, parce qu’on n’investit pas dans le vide.
L’assurance-vie française a connu une année record en 2025 : collecte nette de 50,6 milliards d’euros (contre 28,5 milliards en 2024), et un encours total qui franchit la barre historique des 2 107 milliards d’euros. C’est environ 54% des placements financiers des ménages français. La part des unités de compte dans les cotisations atteint 39% en moyenne, montant à 46% en décembre 2025.
Le Livret A est passé à 1,50% au 1er février 2026 (contre 3% début 2024). L’assurance-vie regagne mécaniquement son attractivité relative. Les fonds euros du marché servent en moyenne 2,55-2,60% net, et les meilleurs contrats en ligne font nettement mieux.
La loi Industrie Verte restructure le secteur. Depuis octobre 2024, la gestion pilotée impose des parts minimales de private equity. Au 1er janvier 2026, les commissions sur arbitrages en gestion sous mandat sont interdites. Le PFU devrait passer à 31,4% dans le budget 2026.
Les nouveautés 2025-2026
L’année 2025 a apporté plusieurs améliorations au contrat. L’ajout de 3 ETF couverts contre le risque de change (MSCI World, S&P 500, Nasdaq-100 en versions EUR Hedged). 7 ETF à levier inédits en assurance-vie (4 ETF x2 et 3 ETF short). Les versements programmés sur ETF désormais possibles. Et le rachat partiel instantané jusqu’à 20 000€.
Côté offres en cours : pour tout versement supérieur à 100 000€, un bonus de +1,10% à +1,50% s’applique sur le fonds Euro Nouvelle Génération selon la part d’UC, sur 2026 et 2027.
« Notre ambition est de démocratiser l’accès aux meilleurs supports d’investissement en supprimant tous les frais superflus. »
Mon verdict final
Linxea Spirit 2 est le contrat d’assurance-vie le plus complet du marché français en 2026. Pas le moins cher (Louve Infinity), pas le plus profond en titres vifs (Lucya Cardif), pas le plus simple (Yomoni). Mais le meilleur compromis entre frais, supports, SCPI, fonds euros et flexibilité.
Pour l’investisseur autonome en gestion libre, c’est objectivement le contrat à battre. La combinaison 0,50% de frais UC + 700 supports + 100% des loyers SCPI + trois fonds euros performants accessibles sans contrainte, aucun autre contrat ne la propose.
La stratégie optimale, et c’est ce que je recommande à mes clients depuis des années, consiste à combiner Spirit 2 avec un ou deux contrats complémentaires. Louve Infinity pour les SCPI européennes, Lucya Cardif pour la diversification assureur et le stock-picking. La stratégie multi-contrats n’est pas un luxe, c’est du bon sens patrimonial.
À lire aussi
Besoin d'un accompagnement personnalisé ?
Chaque situation patrimoniale est unique. Contactez-nous pour un diagnostic gratuit et découvrez quelle combinaison de contrats correspond à vos objectifs.
Article rédigé par Christophe Delabatte, ingénieur patrimonial, 25 ans d’expérience en banque privée (BNP Paribas), spécialiste des hauts cadres et dirigeants.

[…] Linxea Spirit 2 vs Louve Infinity […]
[…] Linxea Spirit 2 vs Louve Infinity […]
[…] Linxea Spirit 2 vs Louve Infinity […]