Un client ingénieur chez un grand cabinet de conseil me posait la question il y a deux mois : « Christophe, j’ai un PEA depuis 10 ans chez Boursorama, j’en suis plutôt content, mais j’entends parler d’Interactive Brokers pour les actions européennes. Ça vaut vraiment le coup de se faire chier à migrer ? »
Ma réponse courte : ça dépend de ce que vous faites avec. Si vous achetez uniquement du CAC 40 deux ou trois fois par an, non. Si vous voulez construire un vrai portefeuille paneuropéen avec des lignes en Allemagne, aux Pays-Bas, en Espagne, en Scandinavie : et que vous passez des ordres réguliers : alors IBKR change la donne de façon significative.
Dans cet article, je partage ma sélection de 12 actions éligibles PEA, disponibles chez Interactive Brokers, réparties en trois profils : croissance pure, dividende élevé et stabilité défensive. Ce n’est pas un conseil personnalisé, c’est ma lecture des marchés européens en ce début 2026, avec 25 ans de recul sur ce type d’exercice.
Points clés à retenir
- Interactive Brokers propose le PEA depuis novembre 2024 via son entité irlandaise, avec 4 200+ actions éligibles et des frais à 0,05 % par ordre
- Les valeurs de rendement sont toutes françaises pour éviter les retentions à la source étrangères non récupérables en PEA
- Trois profils couverts : croissance (Rheinmetall, ASML, Schneider, Safran), dividende 5,5 %+ (BNP, Engie, TotalEnergies, AXA) et stabilité (Air Liquide, Sanofi, EssilorLuxottica, Danone)
Pourquoi IBKR pour un PEA en 2026 ?
Interactive Brokers a lancé son PEA en novembre 2024 via son entité irlandaise IBIE. Première donnée concrète : le tarif. En régime Tiered, un ordre coûte 0,05 % avec un minimum de 1,25 €, quelle que soit la place européenne : Paris, Francfort, Amsterdam, Madrid, Stockholm, peu importe. Pour un ordre de 5 000 €, ça fait 2,50 € chez IBKR contre 37,50 € chez Fortuneo ou 45 € chez Boursorama sur Xetra. Zéro droit de garde, zéro frais d’inactivité.
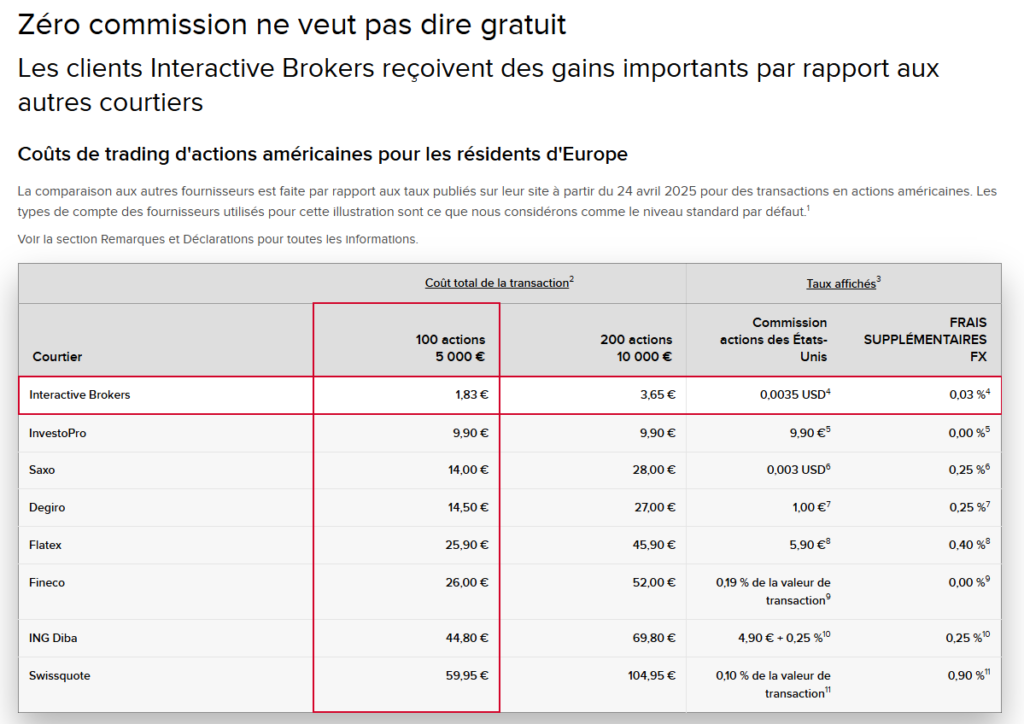
Le catalogue dépasse 4 200 actions et 320 ETF éligibles PEA, contre 1 600 chez XTB et environ 2 000 chez Fortuneo. C’est cet accès paneuropéen sans surcoût qui justifie IBKR pour le profil que je vise ici : des investisseurs autonomes, à l’aise avec une plateforme technique, qui veulent sortir du périmètre Euronext Paris.
| Courtier | Ordre 5 000 € Xetra | Droits de garde | Actions PEA dispo |
|---|---|---|---|
| IBKR (Tiered) | 2,50 € | 0 € | 4 200+ |
| XTB | 0 € (+ 0,5 % FX hors euro) | 0 € | 1 600 |
| Saxo | 4,00 € | 0 € | ~4 000 |
| Fortuneo Starter | 37,50 € | 0 € | ~2 000 |
| Boursorama Découverte | 45,00 € | 0 € | variable |
Source : grilles tarifaires des courtiers, février 2026
Deux points de vigilance avant d’aller plus loin. Le compte étant domicilié en Irlande, la déclaration 3916 (compte financier à l’étranger) est obligatoire chaque année : amende de 1 500 € en cas d’oubli. Et les dividendes d’actions néerlandaises ou allemandes subissent des retenues à la source partiellement non récupérables en PEA. C’est la raison pour laquelle ma poche dividende est composée exclusivement de valeurs françaises : zéro friction fiscale.
Déclaration obligatoire
Tout PEA ouvert chez IBKR Ireland doit faire l’objet d’une déclaration 3916 (compte détenu à l’étranger) à joindre à votre déclaration de revenus chaque année. L’amende pour omission est de 1 500 € par compte non déclaré. Simple à faire, mais à ne pas oublier.
Profil croissance : quatre valeurs pour capter le supercycle européen
1. Rheinmetall : la défense européenne entre dans une ère nouvelle
Je ne conseillerais pas Rheinmetall à quelqu’un qui cherche de la quiétude. C’est une valeur volatile, politiquement sensible, qui peut perdre 15 % en une journée sur une annonce d’armistice ou de négociations. Mais pour un investisseur qui accepte cette volatilité et croit au réarmement structurel du continent, la thèse est solide.
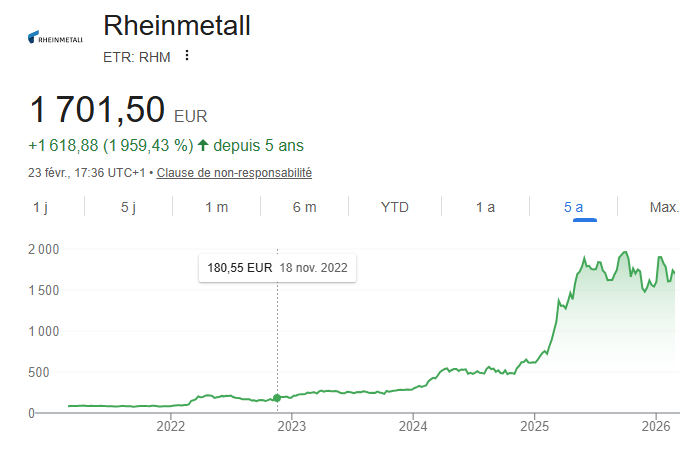
Le carnet de commandes dépasse 135 milliards d’euros, la guidance 2026 table sur 15 à 16 milliards de chiffre d’affaires, et le consensus des analystes affiche 16 avis à l’achat sur 20. J.P. Morgan, UBS et Berenberg sont tous surpondérateurs. Le BPA devrait progresser de plus de 50 % sur deux ans selon les estimations. À environ 1 740 €, l’objectif consensus de ~2 110 € représente un potentiel de 22 %.
Le risque est clair et doit être dit : toute désescalade géopolitique significative provoquerait une rotation brutale. À loger dans une poche tactique, pas en coeur de portefeuille.
Ticker IBKR : RHM | Place : Xetra Francfort | PEA : Oui | PER 2026e : ~26x | Dividende : ~0,5 %
2. ASML : le monopole qui ne faiblit pas
J’ai l’habitude de dire que certaines thèses boursières sont « confortables intellectuellement ». ASML est de celles-là. Le groupe néerlandais détient le monopole mondial sur les machines de lithographie EUV : technologie indispensable à la fabrication des puces les plus avancées. Aucun concurrent crédible en vue avant une décennie.
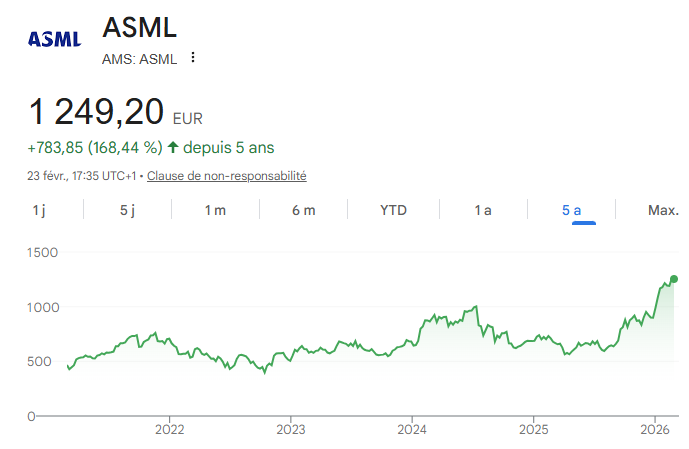
Le groupe a relevé ses perspectives 2026 en janvier après des commandes record au T4. UBS anticipe une croissance annuelle du BPA de ~20 % jusqu’en 2030. Objectif consensus de 1 398 € contre un cours de ~1 255 €, soit +11 %. Le risque principal reste les restrictions d’export vers la Chine, qui représente 36 % du chiffre d’affaires : un point à surveiller dans le contexte géopolitique actuel.
Sur les places non-euro comme Amsterdam, rappelons que chez IBKR le coût est identique à Euronext Paris. Chez un courtier traditionnel, cet avantage disparaît.
Ticker IBKR : ASML | Place : Euronext Amsterdam | PEA : Oui | PER 2026e : ~34x | Dividende : ~0,7 %
3. Schneider Electric : l’IA et la transition énergétique dans un seul titre
Schneider est la valeur française que je cite le plus souvent à mes clients hauts cadres quand ils me demandent une exposition thématique sérieuse sans passer par des ETF sectoriels. Elle capture simultanément deux mégatendances : la transition énergétique et l’explosion des centres de données liée à l’IA.
Lors de son Capital Markets Day, le groupe a surpris avec des objectifs de croissance organique de 7 à 10 % par an et une progression du BPA de plus de 11 % annuels, au-dessus du consensus de 8 %. UBS a maintenu son avis Achat avec un objectif de 285 €. Le dividende progresse de façon continue depuis dix ans.
Ticker IBKR : SU | Place : Euronext Paris | PEA : Oui | PER 2026e : ~30x | Dividende : ~1,2 %
4. Safran : l’après-vente comme machine à cash
Safran profite d’un cycle exceptionnnel dans l’aéronautique civile : Airbus vise 75 appareils A320neo par mois en 2027, tous équipés de moteurs LEAP développés en coentreprise avec GE. Mais le vrai moteur de la rentabilité, c’est l’activité après-vente sur ces moteurs : marges nettement supérieures à la vente initiale.
Les résultats 2025 ont fait bondir le titre de 7 % le jour de leur publication, avec une guidance relevée à +10 % de croissance annuelle du chiffre d’affaires. J.P. Morgan est en Overweight sur le secteur aéronautique européen. BPA consensus 2026 de ~10,36 €, objectif de cours autour de 350 €.
Ticker IBKR : SAF | Place : Euronext Paris | PEA : Oui | PER 2026e : ~29x | Dividende : ~1,0 %
Profil dividende : quatre valeurs françaises pour un rendement de 5,5 % à 7 %
Je suis très clair sur un point avec mes clients : un dividende élevé n’est pas un cadeau si la valorisation est écrasée par une dette incontrôlée ou si le payout ratio est insoutenable. Les quatre valeurs ci-dessous offrent un rendement élevé avec des bilans sains et des politiques de distribution crédibles.
Et comme je le disais plus haut : toutes françaises. Un dividende ASML ou Allianz logé en PEA perd une partie de son rendement brut en retenue à la source non récupérable. Sur des valeurs françaises, le dividende arrive en intégralité dans le PEA.
5. BNP Paribas : le meilleur rendement du CAC 40
BNP affiche un rendement estimé entre 6 % et 7,5 % selon le cours d’entrée : le plus élevé de ma sélection. Le dividende FY2025 atteint 5,16 €/action, en hausse de 7,7 %, désormais versé en deux fois (acompte en septembre, solde en mai), ce qui améliore la liquidité pour l’investisseur qui réinvestit.
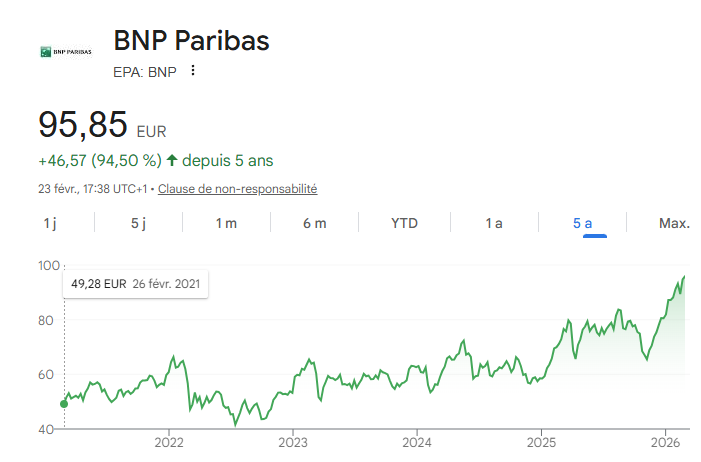
Le groupe a affiché un bénéfice net record de ~12 milliards d’euros, un ratio CET1 de 12,7 % et rachète pour plus d’un milliard de ses propres actions. Le PER de ~8x reflète la décote structurelle du secteur bancaire européen, pas une fragilité particulière de BNP. Payout ratio maîtrisé à 50 %, ce qui laisse de la marge.
Ticker IBKR : BNP | Place : Euronext Paris | PEA : Oui | PER 2026e : ~8x | Dividende : ~6,0-7,5 %
6. TotalEnergies : 50 ans sans interruption de dividende
J’accompagne depuis des années des clients qui détiennent du TotalEnergies dans leur PEA ou leur assurance-vie. La constance du dividende est remarquable : plus de 50 ans de versements sans interruption, y compris pendant la crise Covid quand Shell et BP ont coupé le leur.
Le dividende trimestriel FY2025 atteint 3,40 €/action (+7,6 %), pour un rendement de 5,4 à 6,4 %. Payout ratio conservateur de ~58 %, cash-flow opérationnel cible supérieur à 26 milliards de dollars en 2026. Bank of America l’a intégrée dans sa liste « 25 for 2026 » avec un objectif de hausse des bénéfices par action de 8 % sur trois ans. PER de ~13x.
Ticker IBKR : TTE | Place : Euronext Paris | PEA : Oui | PER 2026e : ~13x | Dividende : ~5,4-6,4 %
7. Engie : l’utility qui monte en régime
Engie est souvent boudée par les investisseurs particuliers qui lui préfèrent TotalEnergies. C’est une erreur selon moi. Le groupe est le premier signataire mondial de Power Purchase Agreements renouvelables selon BloombergNEF, il investit 21 à 24 milliards d’euros sur 2025-2027 dans la transition, et Bank of America l’a identifié comme l’une de ses thèses 2026 sur le stockage d’énergie (BESS).
Dividende estimé entre 1,48 et 1,55 €/action pour FY2025, soit un rendement de 5,7 à 6,8 %. Politique de distribution avec un plancher relevé à 1,10 €/action. Cinq années consécutives sans coupe du dividende. Un bonus de fidélité de +10 % existe pour les détenteurs au nominatif.
Ticker IBKR : ENGI | Place : Euronext Paris | PEA : Oui | PER 2026e : ~12x | Dividende : ~5,7-6,8 %
8. AXA : le plan de retour au capital le plus généreux du secteur
AXA s’est souvent perçue comme une valeur ennuyeuse. Son plan stratégique « Unlock the Future » 2024-2026 a changé la perception du marché : retour total au capital de 75 % des bénéfices (60 % en dividendes + 15 % en rachats d’actions). C’est agressif, crédible, et ça se voit dans le cours.
Dividende FY2025 estimé à ~2,38 €/action (+10,8 %), pour un rendement de 5,3 à 5,7 %. PER de ~10x, consensus à +20 % de potentiel de hausse sur 12 mois selon Berenberg, Oddo BHF et Jefferies. Premier assureur européen : la franchise est solide.
Ticker IBKR : CS | Place : Euronext Paris | PEA : Oui | PER 2026e : ~10x | Dividende : ~5,3-5,7 %
| Valeur | Ticker | Rendement 2026e | PER | Historique dividende | Mon avis |
|---|---|---|---|---|---|
| BNP Paribas | BNP | 6,0-7,5 % | ~8x | 4+ ans consécutifs | ★★★★★ |
| TotalEnergies | TTE | 5,4-6,4 % | ~13x | 50+ ans ininterrompu | ★★★★★ |
| Engie | ENGI | 5,7-6,8 % | ~12x | 5+ ans sans coupe | ★★★★☆ |
| AXA | CS | 5,3-5,7 % | ~10x | 10+ ans en hausse | ★★★★☆ |
* Retenue à la source : 0 % pour toutes ces valeurs françaises en PEA : dividende versé en totalité dans l'enveloppe
Profil stabilité : quatre boucliers pour traverser les corrections
J’ai construit des portefeuilles long terme pour des centaines de clients. Le profil qui dort le mieux, c’est celui qui a une poche défensive bien choisie. Pas des valeurs mollassonnes sans conviction : des entreprises avec des moats larges, des revenus récurrents, des bilans solides, et un bêta inférieur à 0,75. Quand les marchés corrigent de 20 %, ces valeurs perdent 8 à 12 %. Ce n’est pas anodin psychologiquement.
9. Air Liquide : 25 ans de hausse consécutive du dividende
Il y a une raison pour laquelle Air Liquide est l’action la plus détenue par les particuliers français. Bêta de ~0,65, 25 années consécutives de hausse du dividende, jamais de coupe depuis 1945. Le dividende 2025 atteint 3,70 €/action (+12,1 %). À cela s’ajoute une action gratuite pour 10 détenues tous les deux ans pour les actionnaires au nominatif, portant le rendement effectif à ~3,1 % réel.
Début 2026, le groupe a annoncé une amélioration de marge de +100 points de base pour 2026 et 2027, avec un pipeline d’investissements record de 4,6 milliards d’euros. Croissance attendue du BPA de 6 à 8 %. Oddo BHF note Surperformance, Citi et Barclays sont positifs. C’est ma position défensive préférée.
Ticker IBKR : AI | Place : Euronext Paris | PEA : Oui | PER 2026e : ~26x | Bêta : ~0,65
10. Sanofi : le plus défensif du CAC 40
Bêta de ~0,40, PER de 10 à 11x, et 31 années consécutives de hausse du dividende. Sanofi, c’est le titre que je recommande à mes clients qui me disent : « Christophe, je veux dormir tranquille ». Le dividende FY2025 atteint 4,12 €/action, soit un rendement de ~5,2 % : exceptionnel pour une valeur aussi défensive.
Le blockbuster Dupixent sécurise les cash-flows sur la durée. Le consensus analytique donne un objectif de cours de ~96,50 € pour un cours actuel de ~80 €, soit +24 % de potentiel. Payout ratio soutenable de ~51 %. En cas de tempête boursière, Sanofi est historiquement le titre qui résiste le mieux dans le CAC 40.
Ticker IBKR : SAN | Place : Euronext Paris | PEA : Oui | PER 2026e : ~10-11x | Bêta : ~0,40
11. EssilorLuxottica : la vision mondiale comme monopole doux
EssilorLuxottica occupe une position que l’on trouve rarement : quasi-monopole mondial sur les verres ophtalmiques (Varilux) et leader des montures premium (Ray-Ban, Oakley). La demande est structurellement inélastique : on ne reporte pas l’achat de ses lunettes, même en récession.
Le consensus est exceptionnellement unanime : 19 avis à l’achat, 2 neutres, 1 vente. Objectif de cours entre 318 et 325 € contre ~238 € actuellement, soit +34 % de potentiel. Bank of America l’a incluse dans sa liste « 25 for 2026 ». Le groupe vise une marge opérationnelle de 19 à 20 % d’ici fin 2026, et le partenariat lunettes connectées avec Meta/Ray-Ban constitue un catalyseur additionnel non intégré dans les valorisations actuelles. Le cours est proche de ses plus bas sur 52 semaines : un point d’entrée que je surveille pour mes clients.
Ticker IBKR : EL | Place : Euronext Paris | PEA : Oui | PER 2026e : ~29x | Bêta : ~0,75
12. Danone : l’ennuyeux qui protège
Danone, c’est exactement le genre de valeur que mes clients plus jeunes regardent avec dédain : « trop mou, ça ne va nulle part ». Et c’est précisément pour ça que je l’aime dans une poche défensive. Bêta parmi les plus bas du panel à ~0,40, volatilité quotidienne moyenne de 1,25 %, consommation alimentaire indépendante du cycle économique.
Sous la direction d’Antoine de Saint-Affrique, Danone a retrouvé une dynamique positive avec une amélioration continue des marges. Dividende de ~2,15 à 2,30 €/action pour un rendement de ~3,1 %. PER 2026 de 18 à 19x. Pas spectaculaire : c’est le rôle assigné.
Ticker IBKR : BN | Place : Euronext Paris | PEA : Oui | PER 2026e : ~18-19x | Bêta : ~0,40
Le tableau récapitulatif des 12 valeurs
| Profil | Valeur | Ticker | PER 2026e | Dividende | Potentiel cours | Mon avis |
|---|---|---|---|---|---|---|
| Croissance | Rheinmetall | RHM (Xetra) | ~26x | 0,5 % | +22 % | ★★★★☆ |
| Croissance | ASML | ASML (Amsterdam) | ~34x | 0,7 % | +11 % | ★★★★★ |
| Croissance | Schneider Electric | SU (Paris) | ~30x | 1,2 % | +6-17 % | ★★★★★ |
| Croissance | Safran | SAF (Paris) | ~29x | 1,0 % | +2-11 % | ★★★★☆ |
| Dividende | BNP Paribas | BNP (Paris) | ~8x | 6,0-7,5 % | +5-10 % | ★★★★★ |
| Dividende | TotalEnergies | TTE (Paris) | ~13x | 5,4-6,4 % | +10-15 % | ★★★★★ |
| Dividende | Engie | ENGI (Paris) | ~12x | 5,7-6,8 % | +5 % | ★★★★☆ |
| Dividende | AXA | CS (Paris) | ~10x | 5,3-5,7 % | +20 % | ★★★★☆ |
| Stabilité | Air Liquide | AI (Paris) | ~26x | 3,1 % (eff.) | +11 % | ★★★★★ |
| Stabilité | Sanofi | SAN (Paris) | ~10-11x | 5,2 % | +24 % | ★★★★★ |
| Stabilité | EssilorLuxottica | EL (Paris) | ~29x | 1,7 % | +34 % | ★★★★☆ |
| Stabilité | Danone | BN (Paris) | ~18-19x | 3,1 % | +5 % | ★★★☆☆ |
Source : consensus analystes (J.P. Morgan, UBS, Berenberg, Oddo BHF, Barclays, Jefferies), données au 23 février 2026. Ce tableau ne constitue pas un conseil en investissement.
Sur un portefeuille équipondéré des 12 lignes, le rendement moyen en dividendes s’établit à ~3,5 % brut, avec un potentiel de hausse moyen du cours de ~14 % selon les consensus. La poche dividende seule dépasse 5,5 % de rendement brut : sans retenue à la source, grâce au filtre « valeurs françaises uniquement ».
IBKR ou XTB pour les valeurs paneuropéennes ?
XTB est à 0 € de frais jusqu’à 100 000 € par mois sur les titres en euros : difficile à battre pour les valeurs françaises pures. Mais pour les valeurs hors zone euro comme Rheinmetall (Xetra en euros) ou ASML (Amsterdam en euros), les deux courtiers sont comparables en coût. L’avantage décisif d’IBKR reste l’accès à 4 200+ titres éligibles PEA sur toutes les places européennes, sans conversion de devises pour les titres cotés en euros.
Pour aller plus loin sur la construction d’un portefeuille actions en direct, j’ai détaillé mon approche des meilleurs ETF pour 2026 : une alternative pertinente pour ceux qui préfèrent déléguer la sélection de titres. Et pour ceux qui envisagent d’utiliser leur portefeuille comme collatéral, le crédit Lombard sur compte-titres mérite un coup d’oeil : IBKR propose d’ailleurs des marges compétitives sur les portefeuilles CTO, même si l’enveloppe PEA elle-même ne peut pas être mise en garantie.
À lire aussi
Vous voulez valider votre allocation avant d'investir ?
Avant de construire un portefeuille en actions directes chez IBKR ou ailleurs, il faut que votre allocation patrimoniale globale soit cohérente. Contactez-moi pour un point patrimoine.
Avertissement : Cet article est rédigé à titre informatif et pédagogique. Il ne constitue pas un conseil en investissement au sens de la réglementation MiFID II. Les performances passées ne préjugent pas des performances futures. Investir en actions comporte un risque de perte en capital. Chaque décision d’investissement doit être adaptée à votre situation personnelle, votre horizon de placement et votre tolérance au risque.

[…] Les actions PEA les plus rentables chez Interactive Brokers en 2026 […]
[…] Les actions PEA les plus rentables chez Interactive Brokers en 2026 […]