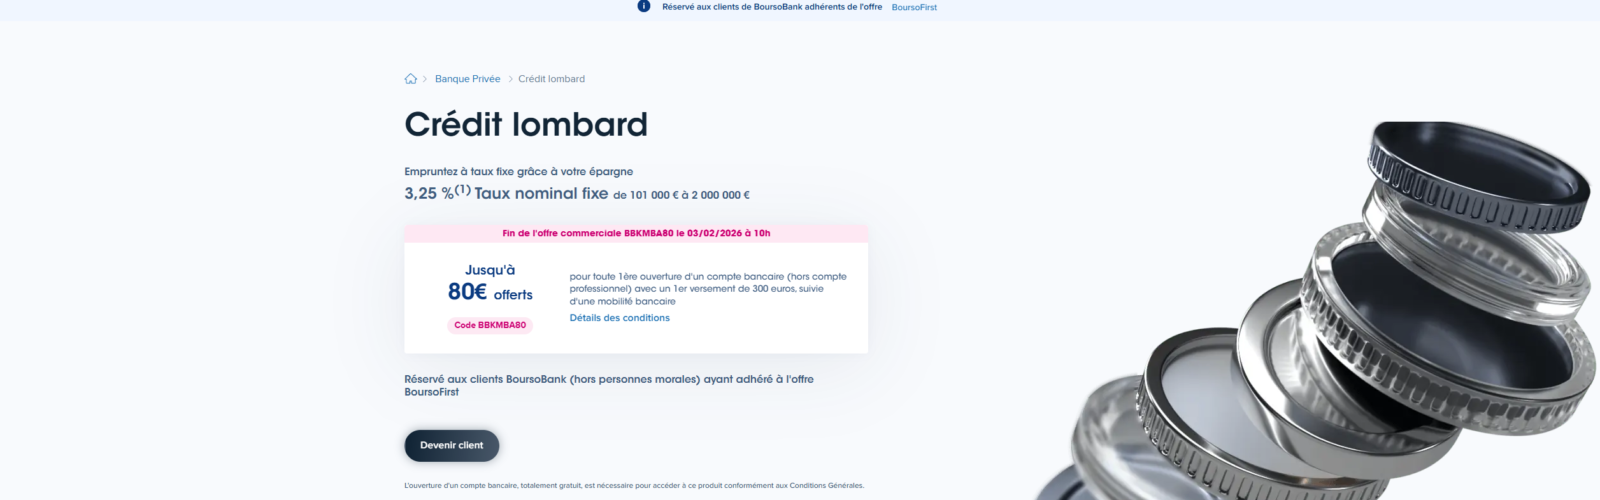
Article mis à jour le 23 septembre 2026 : les conditions BoursoBank ont été relevées sur la grille officielle le 22 septembre 2026 (taux fixe de 2,95 %, durée de 1 à 10 ans, couverture minimale de 180 % à maintenir). Le taux de 2,75 % cité dans les premiers paragraphes datait de janvier 2026.
Un crédit Lombard à 2,95% chez une banque en ligne, sans rendez-vous, sans paperasse, avec les fonds en 8 jours. Sur le papier, BoursoBank a tout compris. Alors pourquoi est-ce que je ne le recommande pas à la plupart de mes clients ?
Je m’explique. Durant mes années de banque privée, j’ai vu passer tous les profils : le dirigeant qui vient de vendre sa boîte, le cadre sup’ avec 15 ans de stock-options accumulées, le médecin libéral qui veut diversifier hors de l’immobilier. Pour eux, le Lombard n’est pas un produit ponctuel. C’est un outil de gestion patrimoniale sur le long terme.
Et c’est là que le bât blesse avec BoursoBank. L’offre est séduisante, le taux est bon, mais les contraintes structurelles la rendent inadaptée aux stratégies que j’utilise au quotidien. Voyons ça en détail.
Ce qu'il faut retenir
- BoursoBank exige 202 000 € d'actifs minimum pour emprunter 101 000 € (LTV 50%)
- Taux fixe de 2,95% (relevé le 22 septembre 2026), zéro frais, mais abonnement BoursoFirst obligatoire (29€/mois)
- Durée de 1 à 10 ans sans prorogation possible : impossible de rouler la dette comme en banque privée
- Offre pertinente pour les patrimoines de 200-500k€ avec un besoin ponctuel de trésorerie
Ce que propose BoursoBank (les faits, sans fioritures)
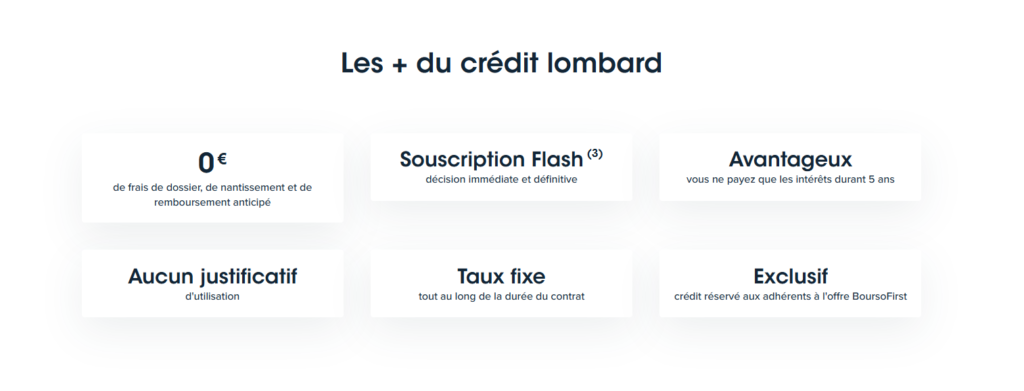
Commençons par les chiffres. Depuis fin 2024, BoursoBank a complètement repositionné son offre MyLombard. Exit l’avance sur titres accessible dès 10 000 €. Place à un vrai crédit Lombard réservé à leur offre de banque privée BoursoFirst.
| Critère | Conditions BoursoBank |
|---|---|
| Montant empruntable | 101 000 € à 2 000 000 € |
| Actifs minimum requis | 202 000 € éligibles au nantissement |
| Quotité (LTV) | 50% uniforme |
| Taux fixe | 2,95% (relevé le 22 septembre 2026) |
| Durée | 1 à 10 ans (in fine) |
| Frais de dossier | 0 € |
| Frais remboursement anticipé | 0 € |
| Abonnement BoursoFirst | 29 €/mois obligatoire |
Conditions au 22/09/2026 - source : boursobank.com
Le principe se résume en une phrase : BoursoBank est excellent quand votre dossier est simple et votre besoin modeste, et il devient un mauvais calcul dès que le dossier demande un acte, une signature ou une liste d’actifs plus large.
Le détail qui change tout, et que personne ne calcule
L’accès à l’offre suppose l’abonnement BoursoFirst, soit 348 € par an. Sur un plancher d’emprunt à 101 000 €, cet abonnement représente 0,34 % de l’encours chaque année. Comparez avec le taux d’un lombard concurrent : sur un dossier de ce calibre, la mensualité de l’abonnement mange une part substantielle du gain de taux que vous croyiez obtenir.
Le calcul inverse est tout aussi utile. Plus le montant emprunté est élevé, plus les 348 € deviennent marginaux : c’est à partir de 250 000 € que l’argument s’inverse vraiment. S’ils vous disent que BoursoFirst est gratuit, demandez sur quelle durée et sous quelle condition d’encours.
Un exemple concret pour y voir clair
Prenons le cas d’un cadre sup’ de 45 ans avec 300 000 € répartis comme suit :
- 150 000 € sur PEA BoursoBank (ETF World)
- 100 000 € sur BoursoVie (50% fonds euros, 50% UC)
- 50 000 € sur livrets
Il veut acheter un appartement locatif à 250 000 €. Option classique : il liquide une partie de son PEA, déclenche environ 15 000 € de flat tax sur les plus-values, et finance le reste par crédit immo.
Option Lombard : il nantit son PEA et son assurance-vie (250 000 € éligibles), emprunte 125 000 € chez BoursoBank à 2,75%, et complète avec un crédit immo classique. Ses positions restent investies, pas de fiscalité déclenchée.
Sur 5 ans, le coût du Lombard sera d’environ 17 000 € d’intérêts. Si son PEA fait 7% par an en moyenne, il aura gagné environ 63 000 € sur les 150 000 € qui seraient sinon partis en apport. Le calcul est vite fait.
Vous pouvez faire votre propre simulation avec notre calculette crédit Lombard.
Conclusion : un Lombard démocratisé mais bridé
BoursoBank a réussi quelque chose d’intéressant : proposer un crédit Lombard à des patrimoines qui n’auraient jamais franchi la porte d’une banque privée. Le taux est compétitif, le processus est fluide, et le ticket d’entrée de 202 000 € reste accessible à beaucoup de CSP++.
Mais il faut être lucide sur ce que c’est : une avance sur titres premium, pas un outil de gestion patrimoniale au sens où l’entendent les banques privées ou les family offices. La LTV plafonnée à 50%, la durée rigide de 5 ans, l’impossibilité de renouveler… tout ça limite considérablement les stratégies possibles.
Pour mes clients dirigeants et hauts cadres qui ont des problématiques plus complexes (optimisation fiscale long terme, transmission, stratégie de levier permanent), je continue de recommander soit une montée en gamme vers une vraie banque privée, soit une assurance-vie luxembourgeoise avec crédit Lombard intégré. Le surcoût se justifie par la flexibilité et l’accompagnement.
Mais si vous avez un besoin ponctuel de trésorerie et que vous voulez éviter de vendre vos ETF au pire moment ou de déclencher une plus-value latente conséquente, BoursoBank fait le travail. C’est déjà pas mal.
À lire aussi
Besoin d'aller plus loin ?
Si vous hésitez entre plusieurs options ou si votre situation patrimoniale est complexe, n'hésitez pas à consulter un conseiller en gestion de patrimoine indépendant.

[…] Crédit Lombard BoursoBank […]
[…] Crédit Lombard BoursoBank […]