Article mis à jour le 23 septembre 2026 : la grille BoursoBank a été actualisée sur sa page officielle le 22 septembre 2026 (2,95 % fixe, durée de 1 à 10 ans, contre 3,25 % en février 2026). Les conditions Swissquote et Interactive Brokers citées restent celles relevées en février 2026.
Article mis à jour le 22 septembre 2026 : les taux des établissements ont été relevés en janvier 2026, et les tableaux de coût recalculés sur ces bases.
J’ai monté des crédits Lombard pendant des années que ce soit à la BNP ou dans l’accompagnement avec nos clients chez Plutus Patrimoine. Je vous partage donc ma vision de ce que sont les bons établissement pour votre besoin en Crédit Lombard pour 2026.
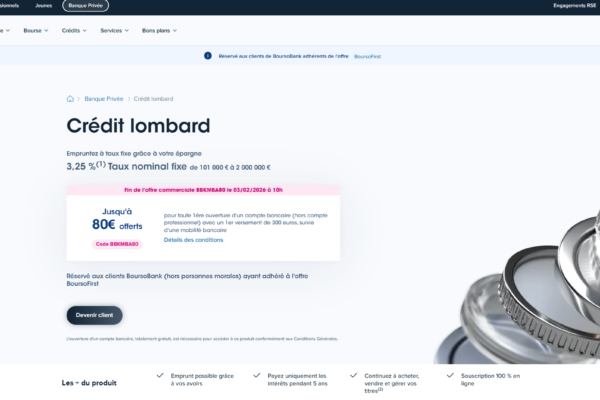
Aujourd’hui, des néobanques comme BoursoBank le propose à partir de 101 000 euros. Le produit s’est démocratisé, mais pas l’information qui va avec. Les comparatifs en ligne alignent des taux sans contexte. Un 2,95 % chez une banque en ligne et un 3,6 % chez une banque privée, ce n’est pas la même chose. Ni la même quotité, ni le même traitement quand les marchés baissent de 15% en trois semaines.
Je propose ici ce que j’aurais voulu lire quand j’étais de l’autre côté du bureau : les vrais écarts entre offres, ce qui se négocie, ce qui ne se négocie pas, et surtout à quel moment tel établissement devient plus intéressant qu’un autre.
Points clés à retenir
- Le crédit Lombard permet d'emprunter entre 50% et 80% de la valeur de son portefeuille nanti
- BoursoBank propose le taux le plus bas (2,95 % fixe, relevé le 22 septembre 2026) mais exige 101 000€ minimum et l'abonnement BoursoFirst
- Swissquote offre l'accès le plus souple dès 10 000€ avec acceptation des crypto-actifs
- L'assurance-vie luxembourgeoise reste la solution premium pour les patrimoines supérieurs à 500 000€
- Le risque d'appel de marge impose de ne jamais utiliser plus de 50% de sa capacité d'emprunt théorique
Fonctionnement du crédit Lombard
Le crédit Lombard, ou prêt sur nantissement, repose sur un principe simple : la banque accorde un prêt garanti par des actifs financiers (actions, obligations, OPCVM, assurance-vie) sans que l’emprunteur ait besoin de les vendre.
Structure du mécanisme
Le nantissement fonctionne comme une hypothèque sur l’immobilier : les titres restent la propriété de l’investisseur, qui continue de percevoir dividendes et coupons, mais ils sont bloqués en garantie. En cas de défaut de remboursement, la banque peut les liquider pour récupérer sa créance.
Taux du Crédit Lombard en septembre 2026
Voici l’évolution des taux du crédit lombard en 2025 et 2026 :
- T1 (janvier-mars) : baisse de 3,40% à 3,15% (février), puis à 2,90% (mi-mars)
- T2 (avril-juin) : baisse de 2,90% à 2,65% (fin avril), puis à 2,40% (mi-juin)
- T3 (juillet-septembre) : taux stable à 2,40%
- T4 (octobre-décembre) : taux stable à 2,40%
- T1 2026 : taux stable à 2,40% en janvier 2026
Voici les taux relevés en septembre 2026 :
BoursoBank : 2,95 % fixe (grille du 22/09/2026, contre 3,25 % en février 2026)
Swissquote : €STR + 1,95 % ≈ 4,93 % variable (multi-devises)
Interactive Brokers : €STR + 1,5 à 2,5 % (selon encours)
Assurance-vie Luxembourg : €STR + 0,8 à 1,5 % (premium)
La quotité de financement, ou ratio LTV (Loan-to-Value), détermine le montant empruntable. Elle varie selon la nature des actifs nantis :
| Type d'actif | LTV indicative | Commentaire |
|---|---|---|
| Fonds euros assurance-vie | 90-100% | Risque quasi nul pour la banque |
| Obligations investment grade | 70-90% | Volatilité limitée |
| ETF diversifiés monde | 50-70% | Standard de marché |
| Actions individuelles | 30-50% | Volatilité plus élevée |
| Crypto-actifs | 40-60% | Acceptés par certains établissements seulement |
Quotités de financement observées sur le marché français en 2026
Deux formats de remboursement
Le crédit Lombard existe sous deux formes principales :
Le prêt in fine est la formule la plus répandue. L’emprunteur ne rembourse que les intérêts pendant toute la durée du crédit, le capital étant remboursé en une seule fois à l’échéance. Cette structure préserve la trésorerie et maximise l’effet de levier.
La ligne de crédit permanente fonctionne comme un découvert autorisé. L’emprunteur tire des fonds selon ses besoins et ne paie des intérêts que sur les montants effectivement utilisés. Certaines banques privées proposent cette formule sans échéance définie, particulièrement adaptée au financement du train de vie à la retraite.
Avantage fiscal majeur
Les sommes empruntées via un crédit Lombard ne constituent pas un revenu imposable. L’investisseur accède à des liquidités sans déclencher l’imposition des plus-values latentes de son portefeuille, un avantage considérable pour les patrimoines ayant accumulé des gains significatifs.
Comparatif des offres disponibles en France
Le marché français du crédit Lombard accessible aux particuliers se structure autour de trois catégories d’acteurs : les banques en ligne, les courtiers internationaux et les banques privées traditionnelles.
BoursoBank : l’offre la plus compétitive en taux
Depuis fin 2024, BoursoBank a repositionné son crédit Lombard comme un service premium réservé aux clients BoursoFirst.
| Caractéristique | Condition |
|---|---|
| Montant minimum | 101 000 € |
| Montant maximum | 2 000 000 € |
| Taux | 2,95 % fixe (relevé le 22/09/2026) |
| Durée | 1 à 10 ans in fine |
| LTV | 50% |
| Ratio de couverture exigé | 200% à la souscription, 180% à maintenir |
| Frais de dossier | 0 € |
| Frais de nantissement | 0 € |
| Pénalités remboursement anticipé | 0 € |
| Condition d'accès | Abonnement BoursoFirst (29€/mois) |
Structure de l’offre BoursoBank, taux relevé le 22 septembre 2026
Le taux de 2,95 % fixe figure aujourd’hui parmi les meilleures offres du marché pour un résident français. Le ratio de couverture de 200% signifie qu’il faut nantir 200 000 euros d’actifs éligibles pour emprunter 100 000 euros.
Actifs éligibles : assurance-vie BoursoBank, compte-titres ordinaire, PEA. Les valeurs acceptées incluent une sélection d’ETF et de titres cotés, le PEA-PME et les positions SRD sont exclus.
Points d’attention : l’obligation d’être client BoursoFirst ajoute un coût annuel de 348 euros. Par ailleurs, si le ratio de couverture passe sous 120%, la banque peut procéder à la vente forcée des actifs nantis après mise en demeure.
Swissquote Bank Europe : la flexibilité maximale
Swissquote Bank Europe (Luxembourg) propose l’offre la plus souple du marché, accessible dès 10 000 euros d’encours.
| Caractéristique | Condition |
|---|---|
| Montant minimum | ~10 000 € (pas de seuil formel) |
| Montant maximum | Fonction du portefeuille |
| Taux indicatif EUR | 4,93 % (€STR + 1,95 %) |
| Structure taux | €STR + marge 1,95% à 3% |
| Durée | Sans échéance (ligne permanente) |
| LTV | Jusqu'à 70-80% selon actifs |
| Frais administratifs | 0 € |
| Multidevise | Oui (EUR, USD, CHF + 20 devises) |
| Crypto acceptés | Oui |
Structure de l’offre Swissquote Bank Europe, taux relevé en janvier 2026
Le taux variable, indexé sur l’€STR (taux de référence de la BCE), fluctue avec les conditions de marché. La marge appliquée par Swissquote est dégressive selon le montant investi, les clients accompagnés par des conseillers patrimoniaux partenaires bénéficient souvent de conditions préférentielles.
Avantages distinctifs : acceptation des crypto-actifs en garantie (Bitcoin, Ethereum), processus 100% digital, ligne de crédit utilisable à la demande sans engagement de durée. Le cadre luxembourgeois offre également une protection renforcée des investisseurs.
Point d’attention : le taux variable expose l’emprunteur au risque de hausse des taux directeurs. Une remontée de 1 point de l’€STR se répercute intégralement sur le coût du crédit.
Assurance-vie luxembourgeoise : la solution premium
Pour les patrimoines supérieurs à 500 000 euros, l’assurance-vie luxembourgeoise couplée à un crédit Lombard constitue la solution la plus aboutie.
| Caractéristique | Condition type |
|---|---|
| Montant minimum | 500 000 € d'encours |
| Taux indicatif | €STR + 0,8% à 1,5% |
| Durée | Variable, souvent sans échéance |
| LTV fonds euros | Jusqu'à 100% |
| LTV UC diversifiées | 60-80% |
| Structure | Ligne de crédit permanente |
Conditions indicatives crédit Lombard sur assurance-vie luxembourgeoise
Les compagnies luxembourgeoises (Lombard International, Baloise, OneLife) travaillent avec des banques dépositaires qui accordent des lignes de crédit sur les contrats. Les conditions dépendent de la banque dépositaire choisie et de la composition du portefeuille.
Avantages : taux généralement inférieurs aux offres retail, flexibilité maximale, combinaison avec les avantages successoraux de l’assurance-vie, neutralité fiscale du cadre luxembourgeois pour les opérations transfrontalières.
Contraintes : ticket d’entrée élevé, nécessité d’un accompagnement par un conseiller habilité, complexité de mise en place.
Fortuneo : l’avance sur titres simplifiée
Fortuneo propose une avance sur son contrat d’assurance-vie Fortuneo Vie, solution plus simple mais moins flexible qu’un crédit Lombard.
| Caractéristique | Condition |
|---|---|
| Montant minimum | 500 € |
| Quotité maximale | 60% de l'encours |
| Durée | 3 ans renouvelable |
| Taux | Variable, indexé TME |
Conditions de l'avance sur titres Fortuneo Vie
Cette formule convient aux besoins ponctuels de trésorerie de faible montant. Elle ne constitue pas une alternative pour les stratégies patrimoniales structurées.
Interactive Brokers : l’option pour les investisseurs actifs
Le courtier américain Interactive Brokers propose des conditions de marge particulièrement compétitives pour les investisseurs actifs disposant d’un compte-titres.
Les taux pratiqués figurent parmi les plus bas du marché (souvent inférieurs à 4% en EUR), mais le cadre réglementaire américain et la complexité de l’interface réservent cette solution aux investisseurs expérimentés.
Tableau comparatif synthétique
| Établissement | Taux indicatif | Minimum | LTV max | Note globale |
|---|---|---|---|---|
| BoursoBank | 2,95 % fixe | 101 000 € | 50% | ★★★★★ |
| Swissquote | ~4,93 % variable | 10 000 € | 70-80% | ★★★★☆ |
| AV Luxembourgeoise | ~2,5-3,5% | 500 000 € | 80-100% | ★★★★★ |
| Fortuneo | Variable | 500 € | 60% | ★★★☆☆ |
| Interactive Brokers | ~3,5-4% | Variable | 50-70% | ★★★★☆ |
Comparatif des offres de crédit Lombard accessibles aux résidents français, janvier 2026
Critères de choix selon le profil patrimonial
Le choix de l’établissement dépend de trois paramètres principaux : le montant du patrimoine financier, l’usage prévu des fonds et la tolérance au risque.
Patrimoine inférieur à 100 000 euros
Solution recommandée : Swissquote Bank Europe
Swissquote reste la seule option réellement accessible pour les patrimoines modestes souhaitant bénéficier d’un effet de levier. Le ticket d’entrée quasi inexistant (dès 10 000 euros) et la souplesse d’utilisation compensent un taux légèrement supérieur.
L’ouverture d’un compte-titres au Luxembourg s’effectue entièrement en ligne. Les fonds empruntés peuvent être utilisés librement : réinvestissement dans le portefeuille, projet personnel, ou transfert vers un compte externe.
Patrimoine entre 100 000 et 500 000 euros
Solution recommandée : BoursoBank (si éligible) ou Swissquote
Pour les patrimoines dépassant 101 000 euros d’actifs éligibles, BoursoBank propose le meilleur rapport qualité-prix grâce à son taux fixe de 2,95 %. Le coût de l’abonnement BoursoFirst (348€/an) reste marginal comparé à l’économie réalisée sur les intérêts.
Calcul sur un emprunt de 100 000 euros sur 5 ans :
| Établissement | Taux | Intérêts totaux | Coût abonnement | Coût total |
|---|---|---|---|---|
| BoursoBank | 2,95 % | 14 750 € | 1 740 € | 16 490 € |
| Swissquote | 4,93 % | 24 650 € | 0 € | 24 650 € |
Comparaison du coût total sur 5 ans pour un emprunt de 100 000 €
L’écart de 8 160 euros sur 5 ans justifie le choix de BoursoBank pour les profils éligibles.
Patrimoine supérieur à 500 000 euros
Solution recommandée : Assurance-vie luxembourgeoise
Au-delà de 500 000 euros, l’assurance-vie luxembourgeoise devient pertinente. Les conditions de crédit Lombard y sont généralement plus avantageuses (taux plus bas, LTV plus élevée sur les actifs sécurisés), et le cadre fiscal luxembourgeois offre des avantages complémentaires pour les patrimoines internationaux.
La mise en place requiert l’accompagnement d’un conseiller en gestion de patrimoine habilité. Les délais d’ouverture (4 à 8 semaines) imposent d’anticiper les besoins de liquidité.
Retour de terrain
Un client dirigeant disposant d’un portefeuille de 800 000 euros souhaitait financer l’acquisition d’un bien immobilier locatif sans liquider ses positions. La mise en place d’une assurance-vie luxembourgeoise chez un dépositaire proposant une ligne de crédit Lombard à €STR + 1% a permis d’emprunter 500 000 euros à environ 3,5%, contre un crédit immobilier classique qui aurait coûté plus de 4% avec des garanties personnelles.
Risques et points de vigilance
Le crédit Lombard n’est pas un outil sans risque. Trois mécanismes peuvent transformer un levier patrimonial en piège financier.
Risque d’appel de marge
Si la valeur du portefeuille nanti baisse significativement, le ratio de couverture se dégrade. La banque peut alors exiger :
- Un apport de garanties supplémentaires (versement de liquidités ou nantissement d’actifs complémentaires)
- Un remboursement partiel anticipé du crédit
- En dernier recours, la vente forcée des actifs nantis pour rembourser la créance
Scénario à éviter absolument
Un portefeuille de 200 000 euros nanti pour un emprunt de 100 000 euros (ratio 200%) subit une correction de 40% et tombe à 120 000 euros. Le ratio passe à 120%, seuil critique chez la plupart des établissements. Si l’emprunteur ne peut reconstituer la garantie, la banque vend les titres au pire moment, transformant une moins-value latente en perte définitive.
Règle de prudence : ne jamais utiliser plus de 50% de sa capacité d’emprunt théorique. Un portefeuille de 200 000 euros avec une LTV de 50% permet d’emprunter 100 000 euros, mais limiter l’emprunt à 50 000 euros préserve une marge de sécurité confortable face aux corrections de marché.
Risque de taux
Les crédits Lombard à taux variable exposent l’emprunteur aux fluctuations des taux directeurs. Une remontée de 2 points de l’€STR (scénario observé entre 2022 et 2023) augmente d’autant le coût du crédit.
Le taux fixe de BoursoBank élimine ce risque pour les profils éligibles. Pour les crédits à taux variable, provisionner une hausse potentielle de 2 points dans le calcul de soutenabilité constitue une précaution raisonnable.
Risque de liquidité
En cas de besoin urgent de rembourser le crédit (appel de marge, projet abandonné), l’investisseur peut être contraint de vendre ses actifs dans des conditions défavorables. Ce risque est particulièrement aigu pour les portefeuilles concentrés sur des titres peu liquides.
Recommandation : privilégier les ETF diversifiés et les fonds liquides comme support de nantissement. Les titres vifs individuels, surtout les small caps, présentent un risque de liquidité supérieur.
Abus de droit et crédit Lombard 2026
L’administration fiscale surveille particulièrement les montages où le crédit Lombard finance un achat immobilier ou des dépenses courantes sans lien avec le portefeuille nanti. Depuis 2024, plusieurs rescrits ont confirmé que le montage est solide dès lors que l’emprunt reste « dans l’intérêt du patrimoine financier ». Je vous explique en 3 points les limites à ne jamais franchir (avec exemples concrets).
Trois dossiers réels, et ce que la banque a décidé
Les critères de choix, tout le monde les recopie. Ce qui les départage, c’est le comportement réel des établissements quand un dossier passe devant leur comité. Trois dossiers récents, anonymisés, valent mieux qu’un tableau.
750 000 € mobilisés sans vendre un seul titre
Un dirigeant de 51 ans, après la cession de sa société, voulait 750 000 € pour sa résidence principale sans toucher à son portefeuille. Les plus-values latentes atteignaient 380 000 € : vendre, c’était payer l’impôt et casser une allocation construite sur dix ans.
Portefeuille nanti de 1,65 M€, en ETF monde, obligations d’entreprise et fonds euros. Prêt de 750 000 €. La quotité retenue est de 45 %, mais pas sur la totalité du portefeuille : la banque a sorti 180 000 € d’émergents et de small caps de la base de calcul. Taux à Euribor 3 mois plus 1,15 %, soit 3,65 % à la signature, remboursable in fine sur cinq ans. Fonds disponibles en onze jours.
Nous l’avons orienté vers une banque privée de la place, pas vers un courtier en ligne. La raison n’est pas le taux : il fallait un acte qui tienne devant le notaire et devant le conjoint.
Sans le lombard, la vente de 750 000 € déclenchait environ 119 000 € d’impôt sur les plus-values latentes mobilisées, et l’allocation partait en morceaux.
320 000 € refusés, 330 000 € obtenus en sept jours
Un associé de 44 ans, 185 000 € de revenus, un compte-titres de 710 000 € dont 19 % sur une seule valeur, dans le luxe. Il demandait 320 000 €.
Le refus est arrivé par écrit, et le motif est instructif : « concentration titre unique supérieure à 15 % et volatilité du collatéral ». Le motif réel était ailleurs : moins d’un million d’encours chez eux, aucune assurance-vie maison, et un prêt sous leur seuil de produit net bancaire. Le middle office l’a reconnu au téléphone.
Le même portefeuille, présenté à un établissement luxembourgeois, a donné 330 000 € en sept jours, à une quotité de 46 % justifiée par la ligne unique. Le titre de luxe n’a pas été retiré de la base, il a été décoté.
Sans cette seconde présentation, il attendait un comité qui n’avait aucune intention de voter.
La banque change tout, jusqu’au jour de la baisse
Un couple de 59 et 56 ans, 2,4 M€ gérés, avait besoin de 850 000 € en moins de quatre-vingt-dix jours pour un immeuble.
En face, deux comportements. La banque privée historique : quatre semaines de comité, quotité de 48 %, appel de marge déclenché à 62 % avec régularisation sous quarante-huit heures. L’établissement luxembourgeois : huit jours, une ligne de 980 000 €, des intérêts sur le montant tiré seulement, cinq jours de régularisation, et un taux variable autour de 4,1 %.
Ils ont pris le luxembourgeois. Sur ces critères, la privée historique était hors jeu : quatre semaines ne suffisaient pas, et une régularisation à quarante-huit heures sur un portefeuille de cette taille est une contrainte intenable.
Trois mois plus tard, l’indice mondial perdait 9 %. La quotité réelle est montée à 67 %. Nous avons réduit le tirage de 70 000 € en vingt-quatre heures. Chez la banque historique, la même baisse imposait de vendre une poche du portefeuille.
Sans cette souplesse, c’était une vente forcée en pleine séance de baisse. La friction se chiffre entre 40 000 et 60 000 €.
| Le dossier | La demande | La réponse obtenue | Ce qui a tranché |
|---|---|---|---|
| Dirigeant de 51 ans, post-cession | 750 k€ sans vendre le portefeuille | Prêt sur 1,65 M€ nantis, quotité 45 %, Euribor 3M + 1,15 %, fonds en J+11 | L’acte devait tenir devant le notaire et le conjoint |
| Associé de 44 ans, ligne unique à 19 % | 320 k€ | Refus écrit chez une banque française, 330 k€ en 7 jours au Luxembourg, quotité 46 % | L’encours et le produit net bancaire, pas la concentration invoquée |
| Couple de 59 et 56 ans, 2,4 M€ gérés | 850 k€ en moins de 90 jours | Ligne de 980 k€, intérêts sur le tiré, régularisation en 5 jours, taux ~4,1 % | Le délai de comité, et la gestion de l’appel de marge |
Trois dossiers traités récemment, anonymisés. Les montants, les taux et les délais sont réels.
Ce que ces trois dossiers enseignent, c’est que le tarif ne départage presque jamais. Ce qui décide, c’est la vitesse de décision, la façon dont le collatéral est calculé, et ce qui se passe le jour où le marché baisse. Le taux affiché dans une grille ne dit rien de ces trois choses.
Les trois pièges qui ne figurent dans aucun comparatif
Ces trois points ne sont jamais dans une grille tarifaire, parce qu’ils ne se lisent pas dans un tableau. Ils se découvrent au pire moment, et j’en vois passer à chaque dossier.
La quotité que l’on vous vend n’est pas celle du contrat
On vous annonce « 50 % du portefeuille ». Dans le contrat, c’est 50 % de la poche éligible, et cette poche est recalculée à chaque mouvement. Chez le dirigeant du premier dossier, 180 000 € sont sortis de la base sans qu’un mail clair l’explique : les émergents et les petites capitalisations ont été retirés du collatéral. Sur 1,65 M€ nantis, la différence entre 50 % du portefeuille et 50 % de ce que la banque accepte de compter fait plusieurs centaines de milliers d’euros de capacité.
La substitution d’actifs à la main de la banque
Un grand nombre de contrats autorisent la banque à substituer les actifs nantis sans avenant. Vous croyez arbitrer librement votre portefeuille. Si le nouvel actif n’entre pas dans sa liste, votre capacité de tirage baisse le jour même. Le cas classique : vous sortez d’un fonds éligible pour entrer sur un support que vous jugez meilleur, et le lundi il manque 60 000 € de capacité. Le contrat vous y autorise, et personne ne vous a prévenu.
Les frais que vous découvrez après la signature
Deux lignes reviennent souvent et ne figurent pas dans l’offre initiale. La première est la commission de non-utilisation sur une ligne revolving, de 0,30 % à 0,50 % par an sur le montant non tiré : elle se paie même quand vous n’empruntez pas. La seconde est le nantissement du contrat d’assurance-vie, facturé hors barème « conseil » dans certaines maisons. Sur un dossier de 750 000 €, ces deux postes représentent plusieurs milliers d’euros par an, et ils sont absents de tous les comparatifs que l’on lit en ligne.
Ce que ces trois pièges coûtent, en pratique
Aucun de ces trois points n’est une erreur de la banque : tout est écrit, et tout est signable. Le problème est qu’ils sont écrits dans le contrat et pas dans la présentation commerciale. Notre travail consiste à lire le contrat avant votre signature, pas à commenter l’offre après.
Questions fréquentes
Synthèse et recommandations
Le crédit Lombard est un outil patrimonial puissant pour les investisseurs disposant d’un portefeuille financier significatif. La démocratisation des offres (BoursoBank dès 101 000€, Swissquote dès 10 000€) le rend désormais accessible à une clientèle plus large.
Trois principes guident son utilisation optimale :
Ne jamais emprunter plus de 50% de sa capacité théorique. La marge de sécurité face aux corrections de marché est indispensable pour éviter les ventes forcées en période défavorable.
Privilégier les taux fixes quand c’est possible. L’offre BoursoBank à 2,95 % fixe élimine le risque de hausse des taux et permet une planification financière précise.
Adapter l’enveloppe au montant du patrimoine. Swissquote pour les patrimoines modestes, BoursoBank pour la tranche 100-500k€, assurance-vie luxembourgeoise au-delà, chaque solution a son segment de pertinence.
À lire aussi
Besoin d'un accompagnement personnalisé ?
La mise en place d'un crédit Lombard s'inscrit dans une stratégie patrimoniale globale. En tant qu'ingénieur patrimonial, j'accompagne les dirigeants et cadres supérieurs dans l'optimisation de leur patrimoine financier.