
Article mis à jour le 23 septembre 2026 : les taux cités datent de février 2026, sauf celui de BoursoBank, relevé sur sa grille officielle le 22 septembre 2026 (2,95 % fixe, contre 3,25 % en février). La promotion Swissquote en francs suisses a pris fin le 31 mars 2026.
La question revient chaque semaine dans mes rendez-vous clients : « Mon lombard sur CTO, je le fais chez BoursoBank, Swissquote ou Interactive Brokers ? » La réponse n’est jamais la même, parce que ces trois acteurs ne répondent pas au même besoin. J’ai eu un client qui a ouvert chez IBKR pour son taux en CHF à 1 % avant de réaliser qu’il ne pouvait pas virer les fonds pour son achat immobilier. Un autre qui a choisi BoursoBank avant de découvrir que son portefeuille CTO avec 100 % actions US, et n’était pas éligible au nantissement. Un troisième qui payait le taux standard Swissquote à 5,4 % alors qu’il pouvait obtenir 3,5 % via un CGP partenaire. Ce comparatif est là pour éviter ces erreurs. Taux, conditions, restrictions, risques : tout est passé au crible avec les données de février 2026, actualisées le 23 septembre 2026.
Points clés à retenir
- BoursoBank propose un taux fixe de 2,95 % (relevé le 22 septembre 2026), le plus compétitif en France pour un crédit lombard avec retrait libre des fonds
- Swissquote (Luxembourg) offre une ligne de crédit revolving sans échéance, multidevise, avec une promo à 0 % en CHF sur les ouvertures de l'hiver 2026, expirée le 31 mars 2026
- Interactive Brokers affiche les taux de marge les plus bas du marché (dès ~1 % en CHF) mais les fonds ne peuvent PAS être retirés vers un compte externe en Europe
- Le choix dépend de l'usage : trésorerie personnelle → BoursoBank ou Swissquote ; levier d'investissement → IBKR
Taux crédit Lombard sur CTO, mise à jour 23 septembre 2026
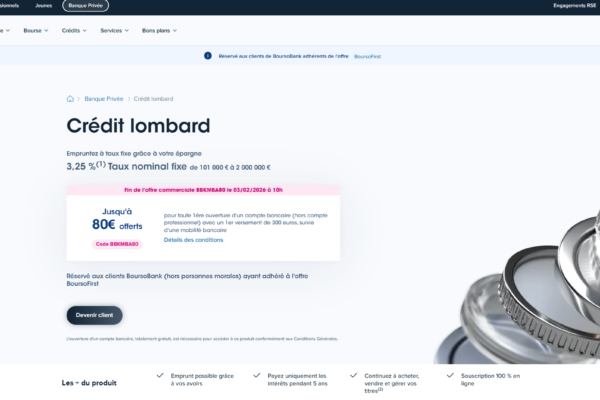
BoursoBank : 2,95 % fixe (minimum 101 000 € d’emprunt), relevé le 22 septembre 2026 contre 3,25 % en février
Swissquote : 3,88 % à 4,93 % variable (€STR + marge) – multi-devises dès 10 000 €
Interactive Brokers : 2,80 % à 4,20 % selon encours et devise (très compétitif > 500 k€)
Offre BoursoBank valable depuis le 10 janvier 2026 – vérifié le 19/02/2026.
Trois « lombard », trois philosophies radicalement différentes
Quand un client me demande un « crédit lombard sur CTO », la première chose que je fais, c’est vérifier qu’on parle de la même chose. Parce que chez ces trois acteurs, le mécanisme est très différent.
BoursoBank propose un vrai crédit in fine, sur une durée choisie de 1 à 10 ans, avec un taux fixe et l’obligation de rembourser le capital à l’échéance. C’est le plus proche d’un prêt bancaire classique. Les fonds empruntés sont virés sur votre compte courant et vous en faites ce que vous voulez, sauf investir en bourse (c’est contractuel).
Swissquote, via son entité luxembourgeoise (Swissquote Bank Europe SA, régulée par la CSSF), offre une ligne de crédit revolving sans échéance. Pas de durée fixe, résiliation avec 90 jours de préavis, et vous ne payez des intérêts que sur le montant effectivement utilisé. Les fonds sont transférables vers un compte externe.
Interactive Brokers, via son entité irlandaise (IBKR Ireland, régulée par la CBI), propose un prêt sur marge intégré à votre compte de trading. Techniquement, ce n’est pas un crédit lombard au sens classique du terme. Et surtout, c’est le point critique que beaucoup de comparatifs omettent, en Europe, les fonds empruntés chez IBKR ne peuvent pas être retirés vers un compte bancaire externe. Ils servent uniquement à acheter des actifs sur la plateforme.
Astuce Plutus, vous pouvez utiliser notre calculette qui est le meilleur simulateur de crédit lombard, qui vous permet d’avoir une idée de vos capacités et des couts de votre futur lombard.
Attention : IBKR ne permet pas le retrait des fonds empruntés en Europe
Contrairement aux États-Unis où le prêt sur marge d’Interactive Brokers peut être utilisé librement (y compris retiré en cash), les clients européens rattachés à IBKR Ireland ne peuvent utiliser les fonds empruntés que pour l’achat d’actifs financiers sur la plateforme. Si votre objectif est de financer un projet immobilier ou d’obtenir de la trésorerie personnelle, IBKR ne convient pas. C’est un point que j’ai vu tromper beaucoup de clients mal informés.
Le comparatif détaillé : taux, LTV, frais et conditions
Passons aux chiffres concrets. J’ai vérifié chaque donnée directement sur les sites officiels des trois acteurs, mis à jour au 13 février 2026 pour BoursoBank.
| Critère | BoursoBank | Swissquote | Interactive Brokers |
|---|---|---|---|
| Simplicité & interface française | ✅✅✅ | ✅✅ | ✅ |
| Petits montants (<100 k€) | ❌ | ✅✅✅ | ✅✅ |
| Montants moyens (100-900 k€) | ✅✅✅ | ✅✅✅ | ✅✅ |
| Gros encours (>900 k€) | ✅ | ✅✅ | ✅✅✅ |
| Taux fixe 2,95 % | ✅✅✅ | ❌ | ❌ |
| Multi-devises | ❌ | ✅✅✅ | ✅✅✅ |
| Support français | ✅✅✅ | ✅✅ | ❌ |
Quelle banque choisir pour votre crédit Lombard sur CTO en septembre 2026 ?
| Critère | BoursoBank | Swissquote (Luxembourg) | Interactive Brokers (Irlande) |
|---|---|---|---|
| Type de crédit | In fine, durée de 1 à 10 ans (taux fixe) | Revolving sans échéance (taux variable) | Marge de trading sans échéance (taux variable) |
| Taux EUR (septembre 2026) | 2,95 % fixe | ~5,4 % (€STR + 3 % standard) | ~3,9 à 4,9 % (€STR + 1,5 % à 2,5 %) |
| Taux CHF | Non disponible | 2,15 % (promo 0 % expirée le 31/03/2026) | ~1 à 1,5 % |
| Retrait des fonds | ✅ Libre (sauf bourse) | ✅ Vers compte externe | ❌ Achat d'actifs uniquement |
| LTV maximum CTO | 50 % uniforme | Jusqu'à 70 % (actions) / 90 % (obligations IG) | 75-85 % (actions) / ~90 % (obligations) |
| Montant minimum | 101 000 € | ~10 000 € (Luxembourg) | Aucun (compte margin dès 2 000 €) |
| Montant maximum | 2 000 000 € | Selon portefeuille | Selon portefeuille |
| Frais annexes | 348 €/an (BoursoFirst requis) | Aucun | Aucun |
| Enveloppes nantissables | CTO + PEA + AV BoursoVie | CTO | CTO |
| Régulateur | ACPR (France) | CSSF (Luxembourg) | CBI (Irlande) |
Source : sites officiels des trois acteurs, conditions au 13/02/2026 pour Swissquote et IBKR, taux BoursoBank relevé le 22/09/2026. Taux variables susceptibles d'évoluer
Un point important sur les taux Swissquote : le taux standard affiché (benchmark + 3 %) s’applique à l’entité suisse pour les comptes directs. Via l’entité luxembourgeoise et des partenaires en gestion de patrimoine, des marges dégressives de 0,8 % à 1,95 % sont négociables pour les encours importants. C’est un aspect que je négocie systématiquement pour les clients que j’accompagne, et les écarts peuvent représenter plusieurs milliers d’euros par an sur un emprunt de 500 000 €. Pour un comparatif plus large incluant les banques privées traditionnelles, j’ai publié un guide complet sur le choix d’un crédit lombard.
BoursoBank : le choix évident pour la trésorerie personnelle
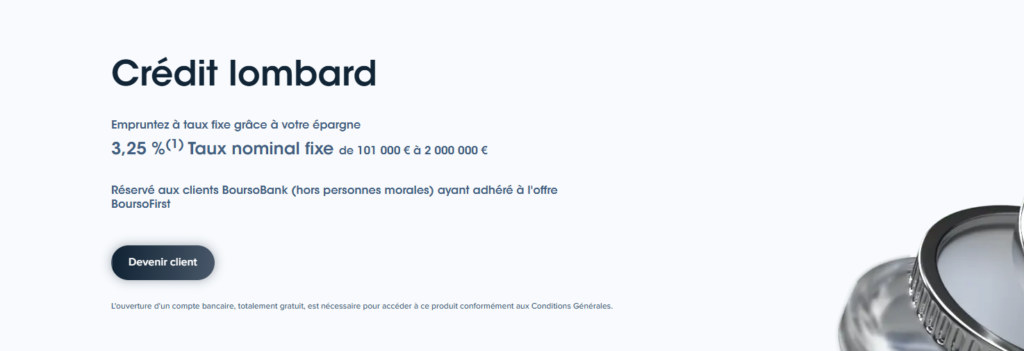
BoursoBank est, à ma connaissance, le seul acteur bancaire français en ligne à proposer un véritable crédit lombard sur CTO, et même sur PEA, ce qui reste unique en France. Le produit, intégré à l’offre BoursoFirst (29 €/mois), est devenu la référence pour les patrimoines intermédiaires.
Le taux fixe de 2,95 %, relevé sur la grille BoursoBank le 22 septembre 2026, a légèrement reculé par rapport aux 3,25 % de février 2026. Il reste compétitif face à un crédit immobilier classique, avec l’avantage d’un taux fixe et d’un remboursement anticipé gratuit. Et surtout, c’est un taux fixe, un avantage considérable dans un environnement de taux incertain.
Le mécanisme est simple : vous nantissez vos avoirs (CTO, PEA ou assurance-vie BoursoVie) et vous empruntez entre 101 000 € et 2 000 000 €, avec un ratio de couverture de 200 %. Autrement dit, il faut nantir le double du montant emprunté. Les intérêts sont payés trimestriellement, le capital en une fois à l’échéance. Et le remboursement anticipé est gratuit.
L'évolution des taux BoursoBank en 2025-2026
Le taux du crédit lombard BoursoBank a connu une trajectoire intéressante ces derniers trimestres : de 3,40 % début 2025, il est descendu à 2,90 % en mars, puis 2,65 % fin avril, 2,40 % mi-juin, avant de remonter à 3,25 % début 2026, puis de revenir à 2,95 % à l’automne 2026. Cette volatilité illustre bien l’intérêt de verrouiller un taux fixe quand le marché vous est favorable.
La limite principale de BoursoBank, et c’est un point que je constate régulièrement chez mes clients, c’est la liste restrictive de titres éligibles au nantissement sur CTO. Seules certaines valeurs françaises (principalement SBF 120) et une sélection d’ETF sont acceptées. Les actions américaines cotées au NYSE ou au Nasdaq ne sont pas éligibles sur CTO. En pratique, un portefeuille CTO de 300 000 € composé majoritairement de titres US pourrait n’offrir aucune base éligible au nantissement.
L’assurance-vie BoursoVie est l’enveloppe la plus efficiente chez BoursoBank pour le lombard, car tous les supports investis y sont éligibles. Pour ceux qui s’intéressent aux alternatives, j’ai comparé les meilleures enveloppes dans mon guide.
Autre contrainte à ne pas sous-estimer : BoursoBank analyse votre capacité d’endettement comme pour un crédit classique (avis d’imposition, taux d’endettement). J’ai vu des dossiers refusés pour des profils « fort patrimoine, faibles revenus déclarés », typiquement un dirigeant qui se verse un faible salaire et capitalise en holding. C’est une situation que je rencontre fréquemment et qui nécessite un montage plus sophistiqué.
Swissquote : flexibilité maximale, mais des taux plus élevés en euro
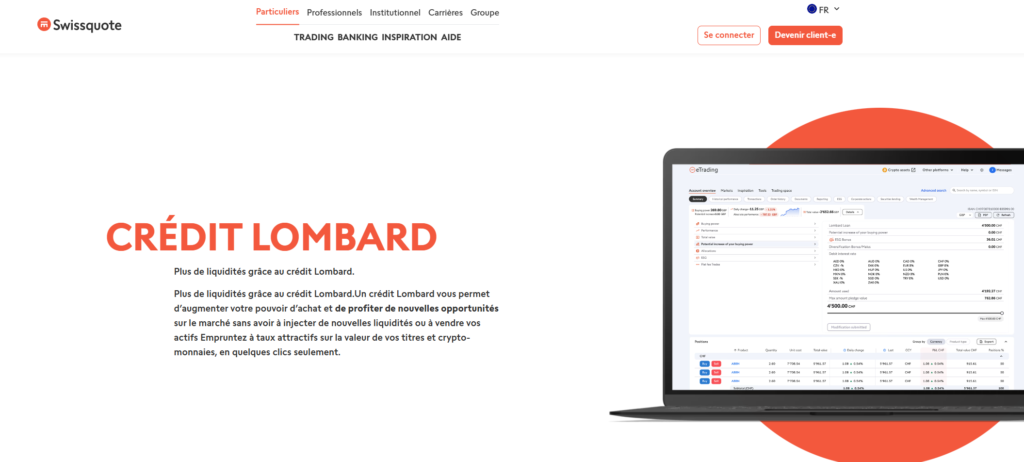
Swissquote est l’acteur qui a véritablement démocratisé le crédit lombard pour les résidents français, en abaissant le ticket d’entrée à environ 10 000 € via son entité luxembourgeoise. La flexibilité est incomparable : ligne revolving sans échéance, plus de 30 devises disponibles, activation en ligne en moins d’une heure.
Les taux standards affichés sont construits sur le modèle benchmark + marge fixe. En EUR, avec un €STR autour de 2,4 % début 2026 et une marge standard de 3 %, le taux effectif tourne autour de 5,4 %, nettement au-dessus de BoursoBank. En CHF, le taux standard est d’environ 2,15 %, mais Swissquote mène une promotion agressive à 0 % en CHF jusqu’au 31 mars 2026 pour les nouvelles demandes.
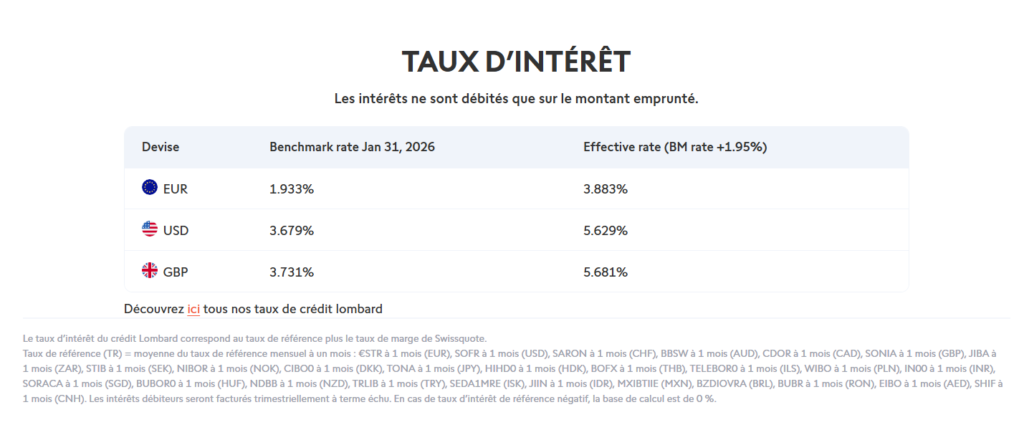
L’atout majeur de Swissquote est sa politique de zéro frais : pas de commission de mise en place, pas de frais de dossier, pas de frais administratifs, pas de pénalité de remboursement anticipé. Les intérêts sont calculés quotidiennement sur le montant effectivement utilisé et débités trimestriellement. Le portefeuille doit contenir au minimum 3 actifs diversifiés.
Les LTV varient selon les classes d’actifs : jusqu’à 70 % pour les actions blue chips, jusqu’à 90 % pour les obligations investment grade, et 40-60 % pour les cryptomonnaies, Swissquote étant l’un des rares acteurs à accepter les crypto-actifs en collatéral. Pour les investisseurs qui souhaitent construire un portefeuille adapté au nantissement, j’ai publié mon guide des meilleurs ETF pour 2026.
« En 20 ans de banque privée, j’ai appris une chose sur les crédits lombard : le taux nominal n’est que le début de l’histoire. Ce qui compte vraiment, c’est la flexibilité quand les marchés baissent, la politique d’appel de marge, et surtout la possibilité de négocier. Chez Swissquote, un client accompagné par un CGP partenaire obtient des marges de 0,8 à 1,95 % au lieu de 3 %. L’écart sur un emprunt d’un million, c’est 10 000 à 20 000 € d’intérêts en moins par an. »
Pour un comparatif approfondi des meilleures banques privées et de leurs offres lombard, consultez mon classement des banques privées en 2026.
Interactive Brokers : les taux imbattables, mais uniquement pour le levier boursier
IBKR, via son entité irlandaise, propose les taux de marge les plus compétitifs du marché grâce à un système de tarification par tranches dégressives. Le taux est calculé sur la base du benchmark (€STR pour l’euro, SARON pour le CHF) auquel s’ajoute un spread qui diminue avec le montant emprunté.
Attention, IBKR n’appelle pas son produit crédit lombard, mais « margin loan », soit un pret sur marge. C’est un produit différent d’un crédit lombard, même si le principe de base (emprunter contre son portefeuille) est similaire.
Pour les comptes IBKR Pro (le standard pour les investisseurs patrimoniaux), le spread en EUR va de 1,5 % pour les petits montants à 0,75 % au-delà de 900 000 €. Avec un €STR à 2,4 %, cela donne des taux effectifs entre 3,15 % et 3,90 % environ en EUR, soit une fourchette compétitive, quoique variable. En CHF, les taux sont exceptionnels : environ 1 à 1,5 % grâce au SARON bas.
| Devise | < 90-100 K | 90-100 K à 900 K-1 M | > 900 K-1 M |
|---|---|---|---|
| EUR | ~3,9 % (BM + 1,5 %) | ~3,4 % (BM + 1 %) | ~3,15 % (BM + 0,75 %) |
| USD | ~5,8 % (BM + 1,5 %) | ~5,3 % (BM + 1 %) | ~5,05 % (BM + 0,75 %) |
| CHF | ~1,5 % (BM + 1,5 %) | ~1,0 % (BM + 1 %) | ~0,75 % (BM + 0,75 %) |
Taux indicatifs IBKR Pro, février 2026, BM = Benchmark Rate (€STR, SOFR, SARON), Source : interactivebrokers.com
Le système de marge d’IBKR pour les résidents européens est risk-based : la marge requise est calculée individuellement par titre selon sa volatilité et la diversification du portefeuille. En pratique, les LTV implicites atteignent 75-85 % pour les actions large cap et les ETF majeurs, nettement supérieures aux 50 % de BoursoBank.
La restriction critique que j’ai déjà mentionnée : chez IBKR Ireland, impossible de retirer les fonds empruntés. Le prêt sur marge ne sert qu’à l’achat d’actifs financiers. Pour un dirigeant souhaitant financer un projet immobilier, IBKR ne convient pas. En revanche, pour maximiser son exposition au marché via un levier maîtrisé, c’est l’option la plus économique. Pour approfondir le sujet du lombard sur CTO dans une logique d’investissement, j’ai écrit un article dédié.
L’autre particularité majeure d’IBKR est sa politique de liquidation automatique sans appel de marge traditionnel. Quand votre compte présente un déficit de marge, l’algorithme procède à des ventes forcées en temps réel, sans délai de grâce. J’ai vu des clients découvrir avec stupeur que leurs positions avaient été liquidées au pire moment d’un mini-krach, sans le moindre email d’avertissement préalable. Chez BoursoBank, le processus est bien plus progressif.
Au-delà de BoursoBank et Swissquote : les solutions pour les patrimoines supérieurs à 200 000 €
Cet article compare les offres les plus accessibles du marché, mais il faut être honnête : BoursoBank et Swissquote ne couvrent pas tous les besoins. Pour les patrimoines supérieurs à 200 000 €, et a fortiori au-delà de 500 000 € ou 1 million, d’autres acteurs proposent des conditions souvent plus avantageuses, à condition de savoir frapper à la bonne porte.
Les banques privées françaises, BNP Paribas Banque Privée, Société Générale Private Banking, Crédit Agricole Indosuez, LCL Banque Privée, proposent des crédits lombard sur mesure avec des taux négociables, des LTV adaptées au profil du portefeuille, et surtout un accompagnement humain lors des phases de stress de marché. J’y ai passé 20 ans et je sais exactement ce qui se négocie : la marge appliquée au taux de référence, le ratio de couverture, les délais d’appel de marge, et parfois même l’inclusion d’actifs non standards dans le collatéral.
Côté luxembourgeois, au-delà de Swissquote, des acteurs comme Quintet Private Bank, Lombard Odier ou EFG International proposent des lignes de crédit lombard adossées à des assurances-vie luxembourgeoises avec des conditions souvent supérieures à ce que vous obtiendrez en direct. Le ticket d’entrée est plus élevé (souvent 500 000 € minimum), mais la flexibilité et la protection juridique luxembourgeoise en valent la peine pour les profils concernés.
Plutus Patrimoine vous accompagne sur votre crédit lombard
Chez Plutus Patrimoine, nous accompagnons les cadres dirigeants, entrepreneurs et profils CSP+ dans la mise en place de crédits lombard adaptés à leur situation. Grâce à nos partenariats avec plusieurs banques privées et établissements luxembourgeois, nous négocions pour vous les meilleures conditions du marché et nous pilotons le montage de A à Z. Si votre patrimoine financier dépasse 200 000 €, ne vous limitez pas aux offres en ligne : contactez-nous pour un diagnostic gratuit et découvrez les solutions auxquelles vous avez réellement accès.
La fiscalité française : ce que le lombard sur CTO change vraiment
Le principal intérêt fiscal du crédit lombard sur CTO reste d’éviter le déclenchement de la flat tax de 31,4 % (12,8 % d’IR + 17,2 % de prélèvements sociaux). Le nantissement n’étant pas une cession, il ne génère aucun fait générateur fiscal. Les fonds empruntés ne constituent pas un revenu imposable et n’entrent pas dans le revenu fiscal de référence (RFR).
C’est un avantage amplifié depuis l’introduction de la CDHR (Contribution Différentielle sur les Hauts Revenus), qui impose un taux minimal de 20 % pour les RFR dépassant 250 000 € (personne seule). J’ai des clients dont la seule vente de 200 000 € de plus-values latentes sur CTO les ferait basculer au-dessus de ce seuil, le lombard leur évite ce franchissement.
Les intérêts du lombard ne sont PAS déductibles pour un particulier
Contrairement à une idée reçue que je rencontre encore trop souvent, les intérêts d’un crédit lombard ne sont pas déductibles des revenus mobiliers ni des plus-values pour un particulier. L’exception concerne l’utilisation des fonds pour l’acquisition d’un bien immobilier locatif nu : dans ce cas, les intérêts deviennent déductibles des revenus fonciers (déclaration n° 2044), sous réserve d’une traçabilité rigoureuse des flux. Pour sécuriser ce type de montage, je recommande systématiquement de consulter un avocat fiscaliste spécialisé.
Concernant l’IFI, un crédit lombard utilisé pour financer un bien immobilier imposable est potentiellement déductible de l’assiette, mais les prêts in fine sont soumis à un amortissement fictif étalé sur 20 ans. Un prêt de 500 000 € ne serait donc déductible qu’à hauteur de 475 000 € la première année, 450 000 € la deuxième, et ainsi de suite.
Le risque de requalification en abus de droit (article L64 du Livre des Procédures Fiscales) reste théorique mais réel pour les montages « Buy-Borrow-Die » trop agressifs. La stratégie consistant à financer son train de vie exclusivement par lombards successifs, sans jamais déclencher d’événement fiscal, pourrait être contestée par l’administration si le seul objectif est l’évitement de l’impôt. En pratique, il faut pouvoir justifier d’un objectif économique réel. Attention également à la taxe PUMA si les revenus d’activité déclarés sont anormalement faibles. Pour ceux en situation post-exit, j’ai détaillé les stratégies d’investissement post-exit dans un article dédié.
Les risques concrets : trois politiques d’appel de marge très différentes
Mise à jour 22/09/2026 : avec le taux fixe de 2,95 % chez BoursoBank, le coût annuel sur un emprunt de 200 000 € est de 5 900 €. Chez Swissquote ou IBKR en variable, la facture peut être plus basse, au prix d’un risque de hausse des taux.
Le risque principal du crédit lombard est l’appel de marge en cas de chute des marchés. Et c’est précisément là que les trois acteurs divergent le plus.
BoursoBank suit un processus progressif et rassurant. Vous recevez des alertes à chaque palier de baisse : 180 %, 160 %, 140 % de couverture. La liquidation forcée n’intervient que sous 120 % et après mise en demeure. Vous avez quelques jours pour reconstituer la garantie. C’est le process le plus confortable pour un investisseur qui veut dormir tranquille.
Swissquote peut réduire la limite de crédit ou exiger des garanties supplémentaires à tout moment. Et dans des situations qu’elle qualifie d’« extraordinaires », la liquidation est possible sans margin call préalable. L’Ombudsman bancaire suisse a documenté des cas lors du krach COVID de mars 2020, des portefeuilles liquidés avant même que le client ait eu le temps de réagir.
IBKR pratique la liquidation automatique en temps réel, sans aucun délai de grâce. L’algorithme vend immédiatement les positions les plus déficitaires. C’est la politique la plus agressive des trois. Un de mes clients, habitué au confort de la banque privée traditionnelle, a découvert un lundi matin que la moitié de son portefeuille avait été vendu le vendredi soir précédent lors d’un mouvement de marché brutal. Le choc émotionnel a été considérable.
Ma règle d'or du LTV prudent
En 25 ans de pratique, j’ai développé une règle simple que j’applique systématiquement : ne jamais utiliser plus de 50 % de la capacité théorique d’emprunt. Si votre LTV maximum est de 50 %, visez 25 % effectif. Si c’est 70 %, restez à 35 %. Cette marge de sécurité vous permet d’absorber un krach de 30 à 40 % sans appel de marge, et surtout, sans cette vente forcée pro-cyclique qui cristallise des pertes maximales au pire moment.
Quel acteur choisir selon votre profil : ma recommandation
Après avoir accompagné des dizaines de clients sur ces montages, voici ma grille de décision.
| Profil / Besoin | Solution recommandée | Mon avis |
|---|---|---|
| Trésorerie personnelle / achat immobilier (< 2 M€) | BoursoBank (taux fixe 2,95 % et retrait libre) | ★★★★★ |
| Trésorerie + flexibilité multidevise (> 500 K€) | Swissquote Luxembourg (négocier la marge) | ★★★★☆ |
| Levier d'investissement pur (toutes tailles) | Interactive Brokers (taux les plus bas) | ★★★★★ |
| Patrimoine < 200 K€ en CTO | Swissquote (pas de minimum) | ★★★★☆ |
| Profil entrepreneur post-exit | Combinaison BoursoBank + Swissquote | ★★★★★ |
| Portefeuille 100 % US sur CTO | IBKR (levier) ou Swissquote (trésorerie) | ★★★☆☆ |
* Recommandations personnelles basées sur mon expérience, consultez un professionnel pour votre situation
Pour les profils les plus patrimoniaux (>500 000 €), combiner les trois acteurs peut être pertinent : BoursoBank pour la trésorerie personnelle à taux fixe, Swissquote pour la flexibilité multidevise, et IBKR pour le levier d’investissement au coût le plus bas. Pour les entrepreneurs après une cession, j’ai détaillé les montages spécifiques dans mon article sur le crédit lombard pour les entrepreneurs.
La stratégie de « roulement de la dette », renouveler un lombard à l’échéance par un nouveau crédit, est la version française du « Buy-Borrow-Die » américain. Mais avec une nuance majeure : la France ne prévoit pas de purge des plus-values latentes au décès sur CTO. Le lombard reste néanmoins un outil puissant pour différer la fiscalité et maintenir la compounding machine à plein régime.
Le lombard s’est démocratisé, pas les risques
Le crédit lombard sur CTO a connu une démocratisation spectaculaire entre 2022 et 2026. Là où seules les banques privées proposaient ce service au-delà d’un million d’euros, BoursoBank ouvre l’accès dès 202 000 € d’actifs et Swissquote dès 10 000 €. Le différentiel de taux entre acteurs reste significatif : de ~1 % (IBKR en CHF) à ~5,4 % (Swissquote standard en EUR), soit un écart de coût annuel de plus de 40 000 € sur un emprunt d’un million.
Mais la démocratisation de l’accès ne doit pas faire oublier que les risques, eux, n’ont pas changé. Un appel de marge en plein krach reste le scénario le plus destructeur de valeur pour un investisseur patrimonial. Quelle que soit la plateforme choisie, mon conseil reste le même : dimensionnez votre levier pour survivre à un krach de 40 % sans appel de marge. Et faites-vous accompagner par un professionnel qui connaît les trois juridictions impliquées.
À lire aussi
Besoin d'un accompagnement personnalisé ?
Je conseille des cadres dirigeants et entrepreneurs sur leurs stratégies patrimoniales depuis plus de 25 ans. Si vous envisagez un crédit lombard sur CTO, je peux vous aider à choisir l'acteur le plus adapté et à négocier les meilleures conditions.

[…] Crédit lombard sur CTO […]
[…] Crédit lombard sur CTO […]
[…] Crédit lombard sur CTO […]