Article mis à jour le 23 septembre 2026 : le taux fixe BoursoBank cité passe à 2,95 % (grille officielle relevée le 22 septembre 2026, contre 3,25 % en février), les conditions Swissquote et Interactive Brokers restant celles de février 2026. Les taux de flat tax et de prélèvements sociaux ont par ailleurs été relevés au taux en vigueur en 2026 (31,4 %).
Je vais commencer par une opinion impopulaire : dans la majorité des cas que je vois passer, le crédit lombard pour financer de l’immobilier est une mauvaise idée.
Pas parce que l’outil est mauvais. Parce qu’il est mal utilisé. Parce que des clients arrivent dans mon bureau avec un article lu en diagonale, persuadés d’avoir trouvé la martingale, emprunter sans toucher à ses placements, échapper au HCSF, ne pas payer d’impôt. Sur le papier, c’est magique. En pratique, j’ai vu des appels de marge transformer un montage « génial » en cauchemar fiscal, des renouvellements refusés forcer des rachats d’assurance-vie au pire moment, et des clients se retrouver plus exposés qu’avant parce que personne ne leur avait expliqué ce qui se passe quand les marchés perdent 30 % en trois semaines.
Je vais donc vous présenter 3 cas clients qui veulent du Lombard, afin de voir les cas où c’est vraiment intéressant et les fois où c’est une mauvaise idée.
Ce que vous allez apprendre dans cet article
- Comment le crédit lombard permet de financer un achat immobilier sans vendre vos placements (et sans payer de plus-values)
- Pourquoi ce montage échappe aux normes HCSF, et ce que ça change concrètement pour votre capacité d'emprunt
- Les conditions réelles en 2026 : taux, LTV, banques, seuils d'entrée
- Trois cas clients détaillés avec les chiffres
- Les cinq pièges que j'ai vus en banque privée, et comment les éviter
Taux crédit Lombard immobilier, mise à jour 23 septembre 2026
BoursoBank : 2,95 % fixe (minimum emprunt 101 000 €), relevé le 22 septembre 2026
Swissquote : 3,88 % à 4,93 % variable multi-devises (dès 10 000 €)
Interactive Brokers / AV Lux : dès 2,80 % pour gros encours
Offre BoursoBank valable depuis le 10 janvier 2026 – Dernière vérification officielle aujourd’hui.
Le principe en 30 secondes (pour ceux qui découvrent)
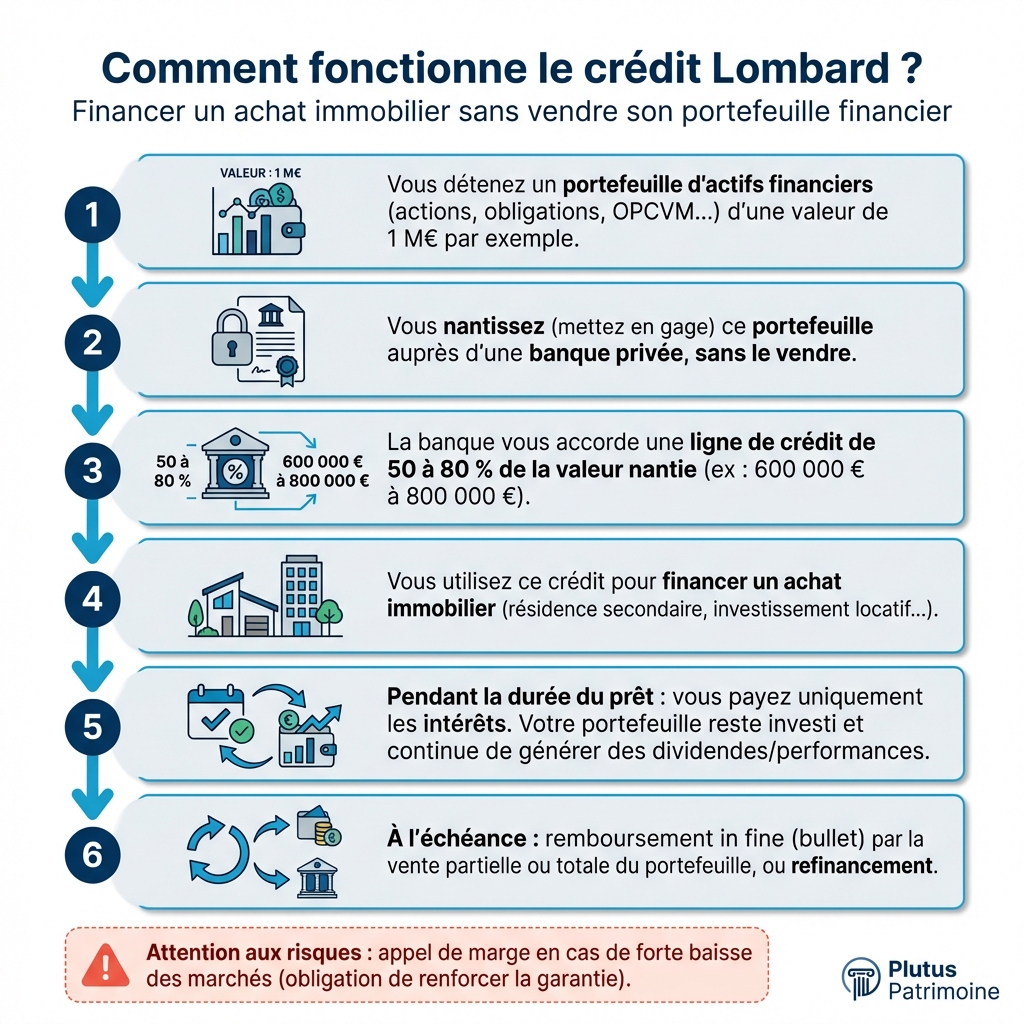
Le crédit lombard, c’est un prêt garanti par vos actifs financiers. Au lieu de vendre votre assurance-vie ou votre portefeuille pour payer comptant, vous le donnez en garantie (on dit « nantissement ») à la banque, et elle vous prête de l’argent en contrepartie. Vos placements restent investis, continuent de travailler, et vous remboursez le prêt, généralement in fine, c’est-à-dire les intérêts chaque trimestre et le capital en une seule fois à l’échéance.
Si vous voulez une vue d’ensemble du fonctionnement et des banques qui proposent ce type de crédit, j’ai rédigé un comparatif complet des crédits lombard par banque qui détaille les conditions de chaque établissement.
Lombard vs crédit immobilier : la différence fondamentale
Le crédit immobilier est garanti par le bien que vous achetez (hypothèque ou caution). Le crédit lombard est garanti par vos placements financiers. Cette distinction juridique a des conséquences majeures : le lombard n’est pas soumis aux normes HCSF (plafond de 35 % d’endettement), ne nécessite pas d’assurance emprunteur, et peut être mis en place en quelques jours au lieu de plusieurs mois.
Pourquoi le lombard est devenu incontournable pour financer de l’immobilier en 2026
Je ne vais pas tourner autour du pot : ce qui pousse aujourd’hui la majorité de mes clients vers le crédit lombard pour un achat immobilier, ce n’est pas une stratégie sophistiquée. C’est le HCSF.
Depuis septembre 2021, les normes du Haut Conseil de Stabilité Financière plafonnent le taux d’endettement à 35 % des revenus nets et la durée à 25 ans. Ces règles ont été confirmées en mars 2025, et la tentative de réforme portée au printemps 2025 a été retirée sous la pression de la Banque de France. En 2026, rien n’a bougé.
Ce que beaucoup ignorent sur le HCSF et le lombard
Le fait que le lombard échappe au HCSF ne signifie pas que la banque ne regarde pas votre capacité de remboursement. En banque privée, on analyse systématiquement votre « reste à vivre » et votre patrimoine global. Mais les critères sont bien plus souples : j’ai vu des dossiers passer avec un taux d’endettement réel de 55 %, voire 65 %, dès lors que le patrimoine financier était solide et diversifié. C’est du sur-mesure, pas du scoring automatique.
Mais le HCSF n’est qu’une partie de l’équation. Voici les quatre raisons pour lesquelles le lombard est souvent plus pertinent que le crédit classique pour mes clients :
Pas de fiscalité déclenchée. Nantir un contrat d’assurance-vie ou un CTO n’est pas un rachat. Aucune plus-value n’est taxée. Pour un client avec 40 % de plus-values latentes sur un portefeuille de 800 000 €, la différence entre « vendre pour acheter » et « nantir pour emprunter » représente facilement 90 000 à 100 000 € d’économie fiscale.
Pas d’assurance emprunteur. Sur un crédit de 400 000 € à 55 ans, l’assurance peut coûter entre 0,4 % et 1,2 % par an selon votre profil de santé. On parle de 1 600 à 4 800 €/an, soit 32 000 à 96 000 € sur 20 ans. Le lombard ne requiert aucune assurance, la garantie, ce sont vos actifs. Pour les seniors ou les personnes avec des antécédents médicaux, c’est souvent l’argument décisif.
Rapidité d’exécution. Un crédit immobilier classique, c’est 6 à 12 semaines entre le dépôt du dossier et le déblocage des fonds. Un lombard chez BoursoBank, c’est quelques jours. En banque privée, je mets en place des lignes en deux à trois semaines. Quand il faut saisir une opportunité immobilière, cette rapidité fait la différence.
L’effet de levier continue de tourner. Vos actifs nantis restent investis. Si votre portefeuille fait 6 % par an et que votre lombard coûte 3 %, vous gagnez 3 % par an de spread positif sur le montant nanti. Sur 500 000 € nantis pendant 5 ans, ça représente environ 75 000 € de gains supplémentaires (avant impôts) par rapport au scénario où vous auriez vendu.
Les conditions réelles du marché en 2026
Je vais être direct sur les chiffres, parce que je lis beaucoup de bêtises sur le sujet. Les conditions dépendent de trois facteurs : la banque, la nature des actifs nantis, et votre profil client.
Les taux
Grâce à la baisse des taux directeurs de la BCE, les taux lombard ont significativement diminué depuis le pic de 2023-2024. La plupart des offres sont indexées sur l’Euribor 3 mois (autour de 2,0-2,1 % début 2026), majoré d’une marge de 0,8 % à 1,5 %.
En pratique, comptez entre 2,75 % et 3,50 % selon votre banque et votre profil. BoursoBank se distingue avec un taux fixe de 2,95 %, relevé le 22 septembre 2026.
À titre de comparaison, un crédit immobilier classique se négocie entre 3,18 % (15 ans) et 3,39 % (25 ans) en ce moment. Le lombard est donc au même niveau, voire en-dessous, et sans assurance emprunteur.
Le ticket d’entrée selon les banques
Utilisez notre simulateur de Crédit Lombard qui vous donnera toutes les infos nécessaires.
| Banque / Acteur | Ticket minimum | Taux indicatif | Particularité |
|---|---|---|---|
| BoursoBank | 202 000 € d'actifs éligibles | 2,95 % fixe, relevé le 22/09/2026 | 100 % en ligne, zéro frais de dossier |
| Swissquote Bank Europe | Dès 10 000 € de portefeuille | Variable (Euribor + marge) | Ligne permanente, crypto acceptées |
| Banques privées françaises (BNP WM, SG PB, CA Indosuez…) | 250 000 € à 1 M€+ | Négocié au cas par cas | Sur mesure, possibilité via personne morale (SCI, holding) |
| Banques suisses/luxembourgeoises (Lombard Odier, Rothschild…) | 1 M€+ | Confidentiel | Clientèle UHNW, assurance-vie luxembourgeoise |
| Fintechs (Ramify, Finary One, Sapians…) | 100 000 à 250 000 € | Via partenaires bancaires | Rôle d'intermédiaire, pas de bilan propre |
Panorama des acteurs du crédit lombard en France, conditions indicatives 2026
Trois dossiers réels, avec les chiffres
Un dirigeant de 51 ans finance 750 000 € sans vendre son portefeuille
Il sort d’une cession et veut acheter sa résidence principale. 750 000 € à trouver. Son portefeuille porte 380 000 € de plus-values latentes, et il refuse de les réaliser pour ça.
Portefeuille nanti : 1,65 M€ en ETF monde, obligations d’entreprise et fonds euros. Prêt de 750 000 €. La quotité retenue est de 45 %, et elle aurait dû être plus élevée : la banque a retiré 180 000 € d’émergents et de petites capitalisations de la base éligible, sans que le mail soit très clair.
Taux obtenu : Euribor 3 mois majoré de 1,15 point, soit 3,65 % à la signature, en in fine sur cinq ans. Les fonds arrivent en onze jours. Nous sommes passés par une banque privée et non par un courtier en ligne, parce que le dossier avait besoin d’un acte qui tienne devant le notaire et devant son conjoint.
Sans le lombard, il vendait 750 000 € de titres, déclenchait environ 119 000 € d’impôt sur des plus-values qu’il n’avait pas besoin de réaliser, et cassait une allocation construite sur dix ans.
Un couple de 59 et 56 ans a vu la différence sur un appel de marge
2,4 M€ gérés, et 850 000 € à trouver en 90 jours pour un immeuble. Deux établissements consultés.
| Établissement | Délai | Quotité accordée | Appel de marge | Régularisation |
|---|---|---|---|---|
| Banque privée historique | 4 semaines de comité | 48 % | Déclenché à 62 % | Sous 48 heures |
| Établissement luxembourgeois | 8 jours | Ligne de 980 000 € | Intérêts sur le tiré seulement | 5 jours |
Même portefeuille, même besoin, deux comportements
Nous avons pris le luxembourgeois. Trois mois plus tard, l’indice World perd 9 % et la quotité réelle monte à 67 %. Nous avons réduit le tirage de 70 000 € en 24 heures. Chez la première, il fallait vendre une poche.
Ce qui a été évité : une vente forcée en séance de baisse, et 40 000 à 60 000 € de friction.
Un fondateur de 35 ans, 5,59 M€ de titres, et un crédit immobilier refusé
Sa société est valorisée 13 M€, il en détient 43 %, soit 5,59 M€ sur le papier. Il vit avec Léa, touche 5 200 € net par mois, dispose de 620 000 € de liquide et vise un appartement à 900 000 €.
Deux réseaux bancaires ont refusé le prêt immobilier. Le HCSF plafonne sa mensualité à 1 820 € par mois, et les 5,59 M€ de titres ne sont ni un revenu ni un apport. Une banque privée a regardé les titres de la SAS : refus aussi, pour absence de liquidité, pacte muet sur le nantissement et actif unique.
Le bien a été recalé entre 550 000 et 650 000 €, ou il faudra attendre une cession de titres. Sans ce travail, il signait un compromis à 900 000 €, vidait la trésorerie du couple, et laissait 92 % de sa fortune dans une société que personne n’avait voté de prendre en garantie.
Les 5 pièges que j’ai vus en banque privée
Mise à jour 22/09/2026 : Avec les taux fixes à 2,95 %, le montage reste très intéressant dès que le rendement locatif net dépasse 4,8 % après impôts. En dessous, l’effet de levier peut devenir négatif en cas de baisse des marchés ou de non-renouvellement du prêt.
Après cinq ans à structurer ces montages quotidiennement, voici les erreurs que je vois le plus souvent, et certaines m’ont coûté des nuits blanches quand le marché s’est retourné en 2022.
Piège n°1, L’appel de marge : le risque que tout le monde sous-estime
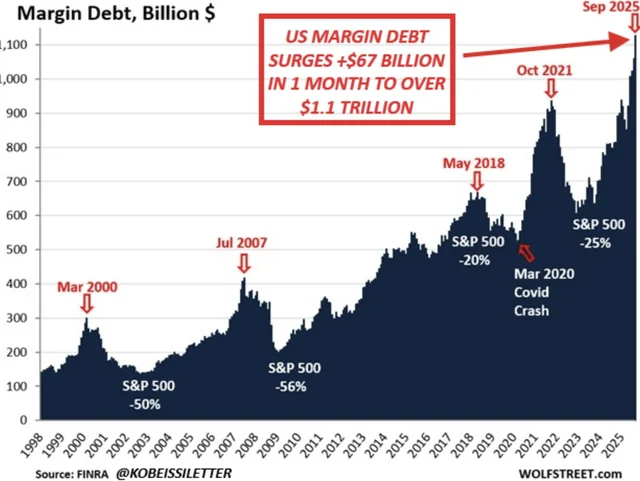
C’est le cœur du problème. Si la valeur de vos actifs nantis baisse, votre ratio de couverture se dégrade. Quand il franchit un seuil contractuel, la banque vous envoie un appel de marge : vous avez 48 à 72 heures pour renforcer la garantie (apporter du cash ou des actifs supplémentaires) ou la banque liquide une partie de votre portefeuille. Dans les pires conditions de marché.
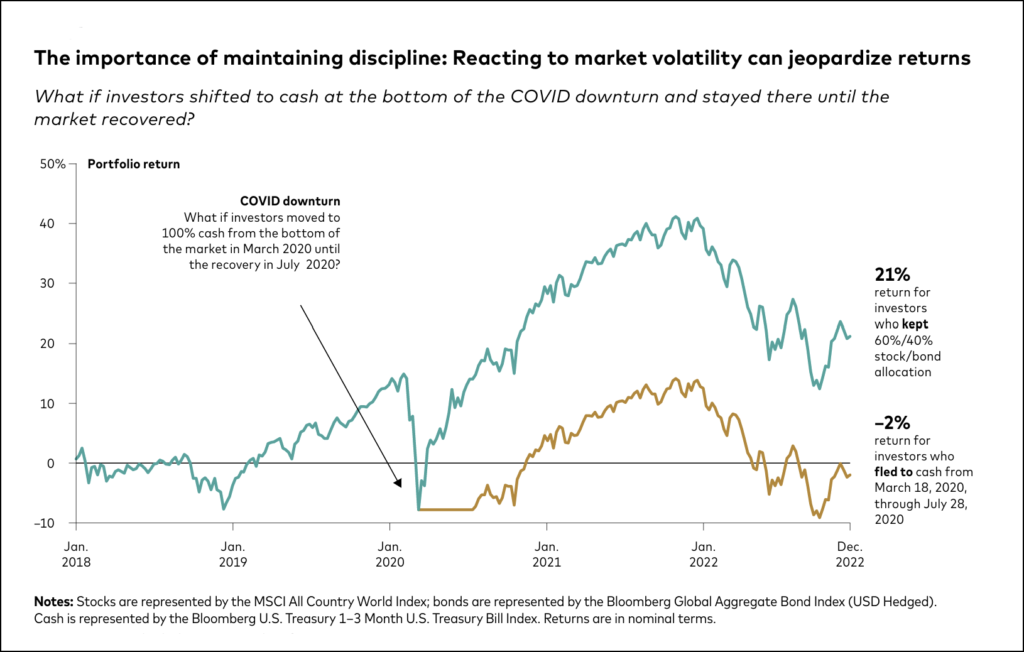
Je l’ai vécu en direct avec un client en mars 2020. Portefeuille 100 % actions nanti à 60 % de LTV. Quand le CAC 40 a perdu 35 % en trois semaines, son ratio de couverture est passé sous le seuil critique. La banque a liquidé pour 80 000 € d’actions au pire moment du krach. Double peine : perte en capital réalisée au creux, plus fiscalité sur les plus-values résiduelles.
Ma règle d'or sur les appels de marge
Ne jamais emprunter plus de 50 % de votre capacité théorique. Si la banque vous accorde une LTV de 60 %, empruntez à 40 %. Si elle vous propose 70 %, restez à 50 %. Ce coussin de sécurité absorbe une correction de 30-35 % sans déclencher d’appel de marge. C’est la première chose que je dis à tous mes clients, et je refuse de monter un dossier si cette marge n’est pas respectée.
Chez BoursoBank, le système est transparent : des alertes sont envoyées quand la garantie descend à 180 %, 160 % et 140 % du montant emprunté. La liquidation automatique intervient sous 120 %. En banque privée, les seuils sont négociables, mais le principe est le même.
Piège n°2, Oublier que c’est un prêt court terme qu’il faut renouveler
Le crédit lombard dure typiquement 1 à 5 ans. À l’échéance, vous devez rembourser le capital en une fois, ou refinancer par un nouveau lombard. Ce « roll-over » n’est jamais garanti. La banque peut refuser le renouvellement, ou imposer des conditions dégradées (taux plus élevé, LTV réduite) si le contexte a changé.
J’ai vu un client se retrouver coincé en 2023 quand sa banque a durci ses conditions de renouvellement après la remontée des taux. Le nouveau taux proposé était 2 points au-dessus de l’ancien. Il a dû racheter une partie de son assurance-vie pour rembourser, déclenchant exactement la fiscalité qu’il voulait éviter au départ.
Ma recommandation : ayez toujours un plan B. Soit des liquidités suffisantes pour rembourser, soit un autre établissement prêt à prendre le relais, soit la possibilité de basculer sur un crédit immobilier classique si votre situation le permet à l’échéance.
Piège n°3, Utiliser le lombard pour une résidence principale sans stratégie de sortie
Le lombard est parfaitement adapté à l’investissement locatif : les intérêts sont déductibles des revenus fonciers, et les loyers couvrent une partie des charges. Pour une résidence principale, c’est différent : les intérêts ne sont pas déductibles, et vous êtes exposé au risque de devoir vendre votre résidence si un appel de marge se passe mal.
Ce n’est pas interdit, je l’ai fait pour plusieurs clients, mais ça demande une rigueur particulière. Le ratio de couverture doit être encore plus conservateur (minimum 250 %), et le portefeuille nanti doit être très défensif (fonds euros majoritaires).
Piège n°4, Ignorer le risque de requalification fiscale
L’administration fiscale observe avec attention l’utilisation croissante du crédit lombard. Le risque de requalification en abus de droit (article L64 du Livre des Procédures Fiscales) est théorique mais réel, surtout pour les montages en série : se verser un faible salaire, vivre de lombards successifs sur son patrimoine, et ne jamais déclencher d’événement fiscal.
Mon conseil : chaque lombard doit avoir une substance économique claire et documentée. Achat immobilier, investissement productif, apport dans une opération… Si votre seule motivation est d’éviter l’impôt, vous êtes sur une ligne de crête. Je recommande systématiquement de consulter un avocat fiscaliste avant de structurer un montage complexe.
Piège n°5, Comparer le taux facial sans regarder le coût total
Un lombard à 2,95 % semble moins cher qu’un immobilier classique à 3,30 %. Mais attention : le lombard est in fine. Sur 5 ans, vous payez 2,95 % sur l’intégralité du capital chaque année. Le crédit amortissable, lui, réduit progressivement l’encours. Sur 20 ans, le coût total en intérêts du lombard renouvelé tous les 5 ans peut dépasser celui du crédit classique, surtout si les taux remontent entre deux renouvellements.
Il faut intégrer tous les paramètres : économie d’assurance emprunteur, économie fiscale (pas de vente d’actifs), rendement du portefeuille maintenu, déductibilité des intérêts. C’est seulement sur cette base complète que la comparaison a du sens.
| Critère | Crédit lombard | Crédit immobilier classique | Crédit in fine traditionnel |
|---|---|---|---|
| Taux indicatif (sept. 2026) | 2,95 – 3,50 % | 3,18 – 3,39 % | ~3,80 % |
| Durée | 1-5 ans renouvelable | 7-25 ans | 10-25 ans |
| Remboursement | In fine | Amortissable | In fine |
| Garantie | Nantissement actifs financiers | Hypothèque ou caution | Nantissement AV + hypothèque |
| Assurance emprunteur | Non requise | Quasi obligatoire | Requise |
| Soumis HCSF | Non | Oui (35 %, 25 ans max) | Oui |
| Déductibilité intérêts (locatif) | Oui | Oui | Oui |
| Rapidité de mise en place | 48h à 3 semaines | 6 à 12 semaines | 6 à 12 semaines |
| Mon avis pour profils patrimoniaux | ★★★★★ | ★★★☆☆ | ★★★☆☆ |
* Conditions indicatives, chaque situation est unique, consultez un professionnel
L’IFI : un avantage réel mais avec des subtilités
Un point technique que beaucoup de conseillers survolent : la dette lombard est déductible de l’IFI si elle a financé l’acquisition d’un bien immobilier imposable. Votre bien entre dans l’assiette IFI, mais vous déduisez la dette. Sur un achat de 500 000 €, ça peut représenter 2 500 à 5 000 € d’économie d’IFI annuelle selon votre tranche.
Mais attention : pour un prêt in fine, un amortissement fictif s’applique. La dette déductible diminue chaque année comme si vous remboursiez progressivement le capital. Sur un lombard de 5 ans, la déduction baisse de 20 % par an. Sur un lombard sans terme défini, la déduction est lissée sur 20 ans.
C’est un avantage réel mais dégressive, pas le jackpot que certains articles laissent entendre.
Ma méthode pour structurer un lombard immobilier
En 25 ans de banque privée, j’ai développé une checklist que j’applique systématiquement :
Étape 1, Le diagnostic. Je commence toujours par vérifier si le crédit classique n’est pas plus adapté. Si mon client a de la capacité HCSF, peu de plus-values latentes, et un bon profil assurantiel, le crédit immobilier classique reste la solution la plus simple. Le lombard n’est pas une fin en soi.
Étape 2, Le dimensionnement. Je calcule le ratio de couverture cible en fonction de la volatilité du portefeuille. Pour un portefeuille 100 % fonds euros, un ratio de 150 % suffit. Pour un portefeuille diversifié 60/40, je vise 200 %. Pour un portefeuille 100 % actions, 250 % minimum.
Étape 3, Le choix de la banque. Pour les montants inférieurs à 500 000 €, BoursoBank est souvent imbattable (taux fixe, zéro frais, 100 % en ligne). Au-delà, ou pour des montages impliquant une assurance-vie luxembourgeoise, une personne morale ou des actifs spécifiques, la banque privée offre plus de flexibilité. Mon classement des banques privées peut vous aider à choisir.
Étape 4, La structuration juridique. Traçabilité du flux financier (virement direct vers le notaire), documentation de l’objet du prêt, coordination avec le fiscaliste si le montage est complexe. Pour les assurances-vie luxembourgeoises, le nantissement passe par le triangle de sécurité, il faut s’assurer que le contrat le permet et que l’assureur accepte.
Étape 5, Le plan de sortie. Avant de signer quoi que ce soit, je définis avec le client ce qui se passe à l’échéance. Renouvellement du lombard ? Bascule vers un crédit classique ? Rachat partiel planifié ? Le pire scénario, c’est le client qui découvre à l’échéance qu’il n’a pas de solution.
« Le crédit lombard ne remplace pas le crédit immobilier, il le complète pour les patrimoines qui ont besoin de flexibilité. C’est un outil d’ingénierie patrimoniale, pas un produit de masse. Et comme tout outil puissant, il fait des dégâts quand on ne sait pas s’en servir. »
Ce qui va changer dans les prochains mois
La tendance 2026 est claire : le lombard se démocratise. BoursoBank, Swissquote, Ramify, Finary élargissent l’accès. La baisse des taux directeurs rend le spread entre rendement du portefeuille et coût du lombard de nouveau largement positif. Et le plafond HCSF maintenu à 35 % continue de pousser les investisseurs patrimoniaux vers des solutions alternatives.
Le risque réglementaire existe : le HCSF pourrait un jour élargir son périmètre aux crédits de trésorerie adossés à des actifs. Mais à ce stade, aucune discussion formelle n’a été identifiée en ce sens. Ce n’est pas un risque immédiat, mais c’est un facteur à garder en tête pour des montages très long terme avec des renouvellements successifs sur 15-20 ans.
Pour ceux qui envisagent de constituer un portefeuille à nantir, j’ai publié mon guide des meilleurs ETF pour 2026 qui peut servir de base à la construction d’un portefeuille adapté au nantissement.
À lire aussi
Besoin d'un avis sur votre projet immobilier avec un crédit lombard ?
Chaque situation patrimoniale est unique. Si vous envisagez un montage lombard pour financer un achat immobilier, je peux vous orienter vers la solution adaptée à votre profil.

[…] Crédit Lombard pour acheter un bien […]
[…] Crédit Lombard pour acheter un bien […]